

Dein Balkonkraftwerk wurde durch einen Sturm beschädigt? Die Frage, welche Versicherung dann für den Schaden aufkommt, ist entscheidend. Hier erfährst du, welche Policen greifen und was du beachten musst, um die Kosten erstattet zu bekommen.
Wichtige Versicherungen für dein beschädigtes Balkonkraftwerk
Wenn dein Balkonkraftwerk durch Sturmschäden betroffen ist, hängt die Kostenübernahme maßgeblich von deiner bestehenden Versicherungspolice ab. Es ist nicht eine einzige Police, die pauschal für alle Schäden aufkommt, sondern oft eine Kombination oder spezifische Erweiterungen, die hier relevant werden. Die wichtigsten Versicherungen, die du in diesem Kontext prüfen solltest, sind die Wohngebäudeversicherung, die Hausratversicherung und eventuell eine separate Versicherung für deine Solaranlage.
Wohngebäudeversicherung: Greift sie bei Sturmschäden am Balkonkraftwerk?
Die Wohngebäudeversicherung ist primär für Schäden am Gebäude selbst zuständig. Ob sie auch dein am Balkon montiertes Kraftwerk abdeckt, ist nicht immer eindeutig. Grundsätzlich sind Schäden durch Sturm, Hagel, Blitzschlag und Feuer mitversichert. Die entscheidende Frage ist, ob das Balkonkraftwerk als fester Bestandteil des Gebäudes oder als Zubehör eingestuft wird.
- Festinstallation: Ist das Balkonkraftwerk fest mit dem Gebäude verbunden und kann nicht ohne Weiteres abgenommen werden, kann es unter Umständen von der Wohngebäudeversicherung abgedeckt sein. Dies ist jedoch von den genauen Vertragsbedingungen und der Definition von „Gebäudebestandteilen“ abhängig.
- Mietobjekte: Als Mieter bist du in der Regel nicht der Eigentümer des Gebäudes und somit auch nicht der Versicherungsnehmer der Wohngebäudeversicherung. Diese deckt keine Schäden an deinem Eigentum, sondern am Vermieterobjekt.
- Nachrüstungen: Manche Wohngebäudeversicherungen schließen nachträglich angebrachte Installationen, wie eben Balkonkraftwerke, nur mit expliziter Erwähnung oder gegen einen Zusatzbeitrag ein. Es lohnt sich, die Police genau zu prüfen oder Rücksprache mit deinem Versicherer zu halten.
- Selbstbeteiligung: Achte auf die vereinbarte Selbstbeteiligung. Diese kann den Erstattungsbetrag erheblich schmälern.
Hausratversicherung: Deine Absicherung für das Eigentum auf dem Balkon
Die Hausratversicherung schützt dein bewegliches Hab und Gut innerhalb deiner vier Wände. Die große Frage ist, ob dein Balkonkraftwerk als Teil deines Hausrats gilt, wenn es sich auf dem Balkon befindet.
- Mitversicherung von Balkonen: Viele moderne Hausratversicherungen decken auch Schäden an Gegenständen auf dem Balkon ab, sofern dieser als integraler Bestandteil der Wohnung betrachtet wird. Dies muss jedoch explizit in den Versicherungsbedingungen stehen.
- Sturm und höhere Gewalt: Schäden, die durch Sturm ab Windstärke 8 (entspricht Beaufort 8, ca. 63-74 km/h) entstehen, sind oft in der Hausratversicherung inkludiert. Achte auf diesen Passus in deiner Police.
- Versicherungswert: Stelle sicher, dass der Neuwert deines Balkonkraftwerks und der dazugehörigen Komponenten (Module, Wechselrichter, Kabel etc.) in der Versicherungssumme deiner Hausratversicherung berücksichtigt ist. Eine Unterversicherung kann zu Kürzungen bei der Erstattung führen.
- Ausschlussklauseln: Prüfe, ob es spezielle Ausschlussklauseln für Solaranlagen oder technische Geräte gibt, die außerhalb der Wohnräume installiert sind.
Spezielle Versicherungen für Solaranlagen und Balkonkraftwerke
Aufgrund der wachsenden Beliebtheit von Balkonkraftwerken und dem Wunsch nach umfassenderem Schutz bieten einige Versicherer spezielle Policen an, die speziell auf die Risiken von Photovoltaikanlagen, einschließlich kleinerer Systeme wie Balkonkraftwerken, zugeschnitten sind.
- Allgefahrendeckung: Diese Policen decken oft eine breitere Palette von Schäden ab, die über die klassischen Risiken der Wohngebäude- oder Hausratversicherung hinausgehen. Dazu können auch Schäden durch Bedienungsfehler, Vandalismus oder Diebstahl zählen, was bei einer reinen Sturmversicherung nicht immer der Fall ist.
- Erweiterter Schutz für Technik: Spezielle Technikversicherungen oder Erweiterungen für Photovoltaikanlagen bieten oft einen besseren Schutz für die elektronischen Komponenten wie den Wechselrichter, der sensibler auf extreme Wetterbedingungen reagieren kann.
- Häufigkeit und Wert der Anlage: Bei größeren oder teureren Anlagen kann eine separate Versicherung sinnvoll sein, um sicherzustellen, dass der volle Wert abgedeckt ist. Bei kleineren Balkonkraftwerken muss man abwägen, ob der zusätzliche Beitrag für eine solche Police im Verhältnis zum Anschaffungspreis steht.
- Herstellergarantie vs. Versicherung: Informiere dich, ob die Herstellergarantie bestimmte Wetterschäden abdeckt. Dies kann eine erste Anlaufstelle sein, ersetzt aber in der Regel keine umfassende Versicherungspolice.
Was tun, wenn dein Balkonkraftwerk durch Sturm beschädigt wurde?
Wenn dein Balkonkraftwerk durch einen Sturm Schaden genommen hat, ist schnelles und korrektes Handeln gefragt, um den Schaden zu dokumentieren und den Versicherungsprozess einzuleiten.
- Sicherheit geht vor: Stelle sicher, dass keine Gefahr von der beschädigten Anlage ausgeht. Deaktiviere das System, wenn nötig, und sichere den Bereich.
- Schadensdokumentation: Mache sofort detaillierte Fotos und Videos von den Schäden. Dokumentiere den Zustand vor weiteren Witterungseinflüssen.
- Schadensmeldung beim Versicherer: Informiere umgehend deine Versicherung. Nutze hierfür die offiziellen Kanäle (Telefon, Online-Portal, E-Mail). Halte alle relevanten Informationen bereit (Versicherungsnummer, Art des Schadens, Zeitpunkt, Umstände).
- Schadenhöhe ermitteln: Lass ggf. einen Fachmann den Schaden begutachten und die Kosten für Reparatur oder Ersatz ermitteln. Dies dient als Grundlage für deine Schadenmeldung.
- Keine eigenmächtigen Reparaturen: Führe keine Reparaturen durch, bevor du die Freigabe von deiner Versicherung erhalten hast, es sei denn, es ist zur Schadensminderung zwingend erforderlich.
- Originaldokumente aufbewahren: Halte Rechnungen, Installationsnachweise und Garantieunterlagen bereit.
Schadensmeldung: Die wichtigsten Schritte
Eine korrekte und vollständige Schadensmeldung ist der Schlüssel zur reibungslosen Abwicklung durch deine Versicherung. Hier sind die essenziellen Schritte:
- Schnelligkeit: Melde den Schaden so schnell wie möglich, oft gibt es Fristen (z.B. innerhalb weniger Tage nach Bekanntwerden).
- Vollständigkeit: Gib alle geforderten Informationen an: Deine Kontaktdaten, Versicherungsnummer, Datum und Uhrzeit des Schadensereignisses, genaue Beschreibung des Schadens (Was ist beschädigt? Wie ist der Schaden entstanden?), eventuelle Zeugen.
- Beweismittel: Füge die angefertigten Fotos und Videos bei. Wenn vorhanden, lass ein technisches Gutachten erstellen.
- Aufrichtigkeit: Sei bei der Beschreibung des Schadens wahrheitsgemäß. Falschangaben können zum Verlust des Versicherungsschutzes führen.
- Schriftform: Auch wenn die Meldung telefonisch erfolgt, ist eine schriftliche Bestätigung (oft über ein Online-Formular oder per E-Mail) ratsam.
Tabelle: Vergleich der Versicherungsleistungen bei Sturmschäden
| Versicherungsart | Schutzumfang (typisch) | Deckung für Balkonkraftwerk | Relevanz bei Sturm | Besonderheiten |
|---|---|---|---|---|
| Wohngebäudeversicherung | Schäden am Gebäude durch Sturm, Hagel, Blitz, Brand | Kann greifen, wenn als fester Gebäudebestandteil eingestuft; abhängig von Vertragsklauseln | Ja, wenn die Anlage als Teil des Gebäudes gilt | Oft nur für Eigentümer relevant; Selbstbeteiligung beachten |
| Hausratversicherung | Schäden am beweglichen Inventar durch Sturm, Hagel, Blitz, Brand | Kann greifen, wenn Anlage auf Balkon als mitversichert gilt; ab Windstärke 8 | Ja, insbesondere bei Schäden ab Windstärke 8 | Wichtig: Versicherungssumme ausreichend für Neuwert; Ausschlussklauseln prüfen |
| Spezialversicherung für Photovoltaik / Technikversicherung | Umfassender Schutz, oft Allgefahrendeckung, auch Bedienfehler, Diebstahl | Speziell konzipiert für Solaranlagen, inkl. kleinerer Systeme | Ja, bietet oft den besten Schutz für technische Komponenten | Zusätzliche Kosten, aber oft höhere Sicherheit; detaillierte Prüfung der Leistungen notwendig |
| Elementarschadenversicherung (optional, oft Zusatz zur Wohngebäudeversicherung) | Schäden durch Naturereignisse wie Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Lawinen, Schneedruck. Sturm ist oft separat abgedeckt. | In der Regel keine direkte Deckung für Sturm, aber ergänzend relevant bei Folgeereignissen. | Indirekt, wenn Sturm weitere Elementargefahren auslöst, die mitversichert sind. | Ist keine reine Sturmversicherung; muss separat geprüft werden. |
Wann zahlt die Versicherung nicht?
Es gibt verschiedene Szenarien, in denen deine Versicherung die Kosten für die Reparatur oder den Ersatz deines beschädigten Balkonkraftwerks nicht übernimmt. Ein Verständnis dieser Ausschlussgründe hilft dir, potenzielle Lücken im Versicherungsschutz zu erkennen.
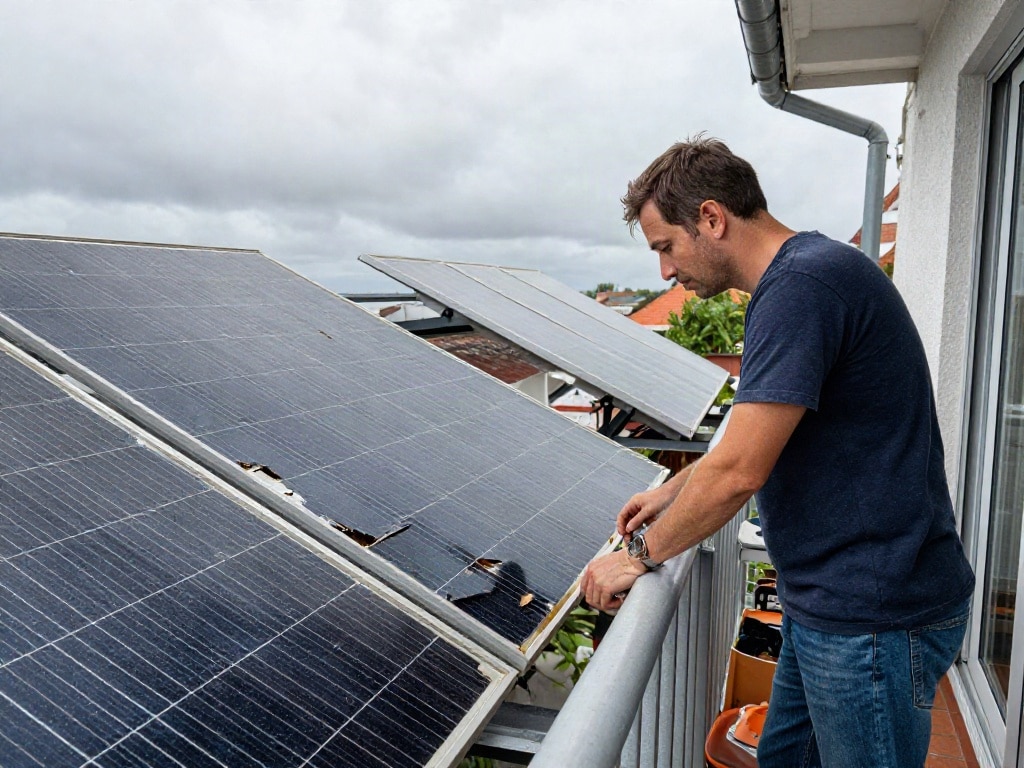
- Widerstandsfähigkeit und ordnungsgemäße Montage: Wenn nachgewiesen werden kann, dass das Balkonkraftwerk nicht den geltenden Normen für Windlasten entsprach oder unsachgemäß montiert war, kann die Versicherung die Zahlung verweigern. Dies gilt insbesondere, wenn die Montage nicht durch qualifiziertes Personal erfolgte.
- Nicht-versicherte Wetterereignisse: Nicht jeder Windstoß ist ein „Sturm“ im Sinne der Versicherung. Häufig wird eine Mindestwindgeschwindigkeit (z.B. Windstärke 8 nach Beaufort) vorausgesetzt. Kleinere Windereignisse, die zu Beschädigungen führen, sind dann nicht abgedeckt.
- Wartungsmängel: Wenn die Beschädigung auf mangelnde Wartung oder altersbedingten Verschleiß zurückzuführen ist und dies nachweisbar ist, kann die Versicherung die Regulierung ablehnen.
- Vorsatz oder grobe Fahrlässigkeit: Schäden, die durch eigenes vorsätzliches Handeln oder grobe Fahrlässigkeit entstanden sind, werden nicht ersetzt.
- Unterversicherung: Wenn die Versicherungssumme deiner Hausrat- oder Wohngebäudeversicherung deutlich unter dem tatsächlichen Wert deines Hausrats bzw. Gebäudes liegt, kann es zu Kürzungen bei der Schadensregulierung kommen, die als Unterversicherung bezeichnet wird. Dies kann auch für dein Balkonkraftwerk gelten, wenn es nicht ausreichend hoch versichert ist.
- Fehlende Zusatzklauseln: Manche Policen enthalten spezifische Ausschlüsse für Anlagen, die außerhalb der direkten Wohnräume installiert sind oder für technische Geräte, die einer besonderen Beanspruchung ausgesetzt sind.
- Schäden durch höhere Gewalt, die nicht explizit mitversichert sind: Während Sturm meist abgedeckt ist, sind andere extreme Naturereignisse wie Überschwemmungen oder Erdbeben oft nur über Zusatzversicherungen (Elementarschadenversicherung) abgedeckt.
Was kannst du tun, um auf Nummer sicher zu gehen?
Um zukünftigen Ärger und finanzielle Verluste zu vermeiden, gibt es einige präventive Maßnahmen, die du ergreifen kannst:
- Prüfe deine bestehenden Policen: Lies deine Hausrat- und Wohngebäudeversicherungsbedingungen genau durch. Achte auf Klauseln bezüglich Balkonnutzung, Sturm, Windstärke und technische Anlagen.
- Hol dir Angebote für spezielle Policen: Informiere dich bei verschiedenen Versicherern über spezielle Tarife für Balkonkraftwerke oder kleine Photovoltaikanlagen. Vergleiche Leistungen und Preise.
- Dokumentiere die fachgerechte Montage: Bewahre alle Unterlagen zur Installation deines Balkonkraftwerks auf, insbesondere die Nachweise über die Einhaltung von Sicherheitsstandards und Windlastberechnungen.
- Regelmäßige Wartung: Halte dein Balkonkraftwerk in einem guten technischen Zustand. Regelmäßige Inspektionen können helfen, potenzielle Schwachstellen frühzeitig zu erkennen und zu beheben.
- Beachte die maximal zulässige Windlast: Achte auf die Angaben des Herstellers bezüglich der maximal zulässigen Windlast für dein Balkonkraftwerk und die Befestigungssysteme.
- Fotografiere dein installiertes Kraftwerk: Mache aussagekräftige Fotos des ordnungsgemäß installierten Balkonkraftwerks aus verschiedenen Perspektiven. Dies kann im Schadensfall als zusätzlicher Nachweis dienen.
FAQ – Häufig gestellte Fragen zu Balkonkraftwerk bei Sturm beschädigt: Welche Versicherung zahlt?
Wird mein Balkonkraftwerk von der Hausratversicherung abgedeckt, wenn es auf dem Balkon montiert ist?
Das hängt von deiner spezifischen Hausratversicherung ab. Viele moderne Policen decken Schäden an Gegenständen auf dem Balkon mit ab, sofern der Balkon als integraler Bestandteil der Wohnung betrachtet wird und der Schaden durch versicherte Ereignisse wie Sturm ab einer bestimmten Windstärke (oft Windstärke 8) entstanden ist. Es ist unerlässlich, die genauen Bedingungen deiner Police zu prüfen oder deinen Versicherer zu kontaktieren.
Greift die Wohngebäudeversicherung, wenn mein Balkonkraftwerk am Gebäude befestigt ist?
Das ist möglich, aber nicht garantiert. Wenn das Balkonkraftwerk als fester Bestandteil des Gebäudes gilt und fest damit verbunden ist, kann es unter Umständen von der Wohngebäudeversicherung abgedeckt sein. Dies ist jedoch stark von den individuellen Vertragsbedingungen und der Definition von Gebäudebestandteilen durch den Versicherer abhängig. Als Mieter bist du in der Regel nicht Versicherungsnehmer der Wohngebäudeversicherung.
Muss ich Schäden an meinem Balkonkraftwerk sofort melden?
Ja, es ist sehr wichtig, den Schaden umgehend deiner Versicherung zu melden. Viele Versicherungsgesellschaften haben Fristen für die Schadensmeldung, die oft wenige Tage nach Bekanntwerden des Schadens liegen. Eine zu späte Meldung kann zum Verlust deines Versicherungsschutzes führen.
Was ist, wenn die Montage meines Balkonkraftwerks nicht fachgerecht war? Zahlt die Versicherung dann trotzdem?
Wenn nachweislich ist, dass die Beschädigung auf eine unsachgemäße oder nicht normgerechte Montage zurückzuführen ist, kann die Versicherung die Leistung verweigern. Versicherer prüfen oft die korrekte Installation und die Einhaltung von Sicherheitsstandards. Es ist daher ratsam, die Montage von qualifiziertem Fachpersonal durchführen zu lassen und entsprechende Nachweise aufzubewahren.
Besteht ein Risiko der Unterversicherung bei meinem Balkonkraftwerk?
Ja, dieses Risiko besteht, insbesondere wenn dein Balkonkraftwerk einen höheren Wert hat als der Rest deines versicherten Hausrats oder wenn deine Hausratversicherungssumme nicht entsprechend angepasst wurde. Eine Unterversicherung kann dazu führen, dass die Versicherung im Schadensfall nicht die volle Summe erstattet, sondern nur anteilig, basierend auf dem Verhältnis der tatsächlichen Versicherungssumme zur tatsächlichen Schadenhöhe.
Gibt es spezielle Versicherungen für Balkonkraftwerke, die über die Hausrat- und Wohngebäudeversicherung hinausgehen?
Ja, es gibt zunehmend Versicherer, die spezielle Tarife für Photovoltaikanlagen, einschließlich kleinerer Systeme wie Balkonkraftwerken, anbieten. Diese Policen können oft eine breitere Abdeckung bieten, die über die klassischen Risiken der Hausrat- und Wohngebäudeversicherung hinausgeht und beispielsweise auch Bedienungsfehler oder Diebstahl einschließen kann. Es lohnt sich, solche spezialisierten Angebote zu prüfen.
Was sind typische Ausschlussgründe, die dazu führen, dass die Versicherung nicht zahlt?
Typische Ausschlussgründe sind unter anderem Schäden, die auf mangelnde Wartung oder altersbedingten Verschleiß zurückzuführen sind, Schäden, die durch grobe Fahrlässigkeit oder Vorsatz entstanden sind, fehlende Mitversicherung von Anlagen außerhalb der Wohnräume, nicht erfüllte Mindestwindgeschwindigkeiten für Sturmschäden, oder wenn die Anlage nicht den geltenden technischen Normen entsprach oder unsachgemäß montiert war.


