
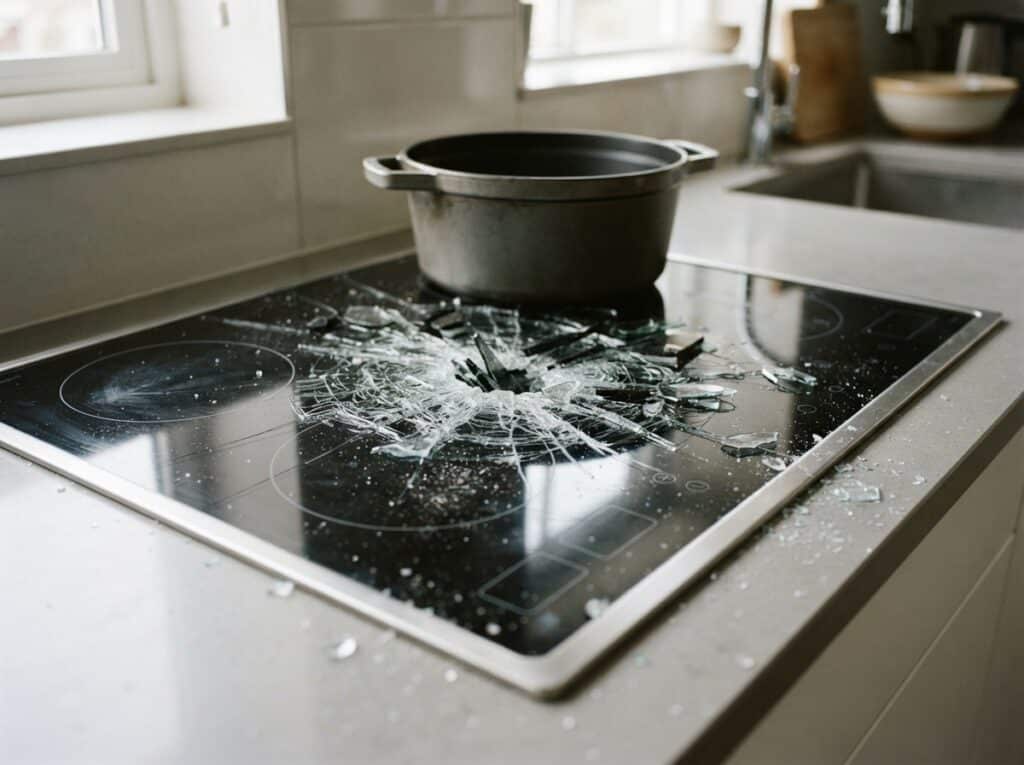
Dein Ceranfeld ist mit einem Sprung oder Riss beschädigt und du fragst dich, wer die Reparaturkosten trägt? Wir klären auf, welche Versicherungen im Falle eines Glasbruchs am Kochfeld die Kosten übernehmen können und worauf du achten musst, um eine schnelle Regulierung zu gewährleisten.
Glasbruch am Ceranfeld: Die häufigsten Ursachen und ihre Folgen
Ein Glasbruch am Ceranfeld kann durch verschiedene Ereignisse verursacht werden. Häufig sind es herunterfallende Gegenstände, wie Töpfe, Pfannen oder schwere Gläser, die auf die empfindliche Oberfläche fallen und einen Bruch verursachen. Auch thermische Spannungen, etwa durch das Abstellen eines heißen Topfes auf einer kalten Oberfläche oder durch das Überlaufen von Flüssigkeiten, die dann verdampfen und das Glas stark erhitzen, können zu Rissen führen. Selbst kleine Steinchen, die sich unter einer Pfanne befinden, können beim Verschieben Kratzer verursachen, die sich unter Umständen zu größeren Brüchen entwickeln. Die Folgen sind nicht nur optisch unschön, sondern können auch die Funktion des Kochfeldes beeinträchtigen und im schlimmsten Fall sogar eine Gefahr darstellen, da scharfe Glaskanten Verletzungen verursachen können.
Welche Versicherung zahlt bei Glasbruch am Ceranfeld?
Die Frage, welche Versicherung die Kosten für einen Glasbruch am Ceranfeld übernimmt, hängt maßgeblich von der Ursache des Schadens ab. In den meisten Fällen kommen folgende Versicherungen in Frage:
Hausratversicherung: Schutz für deine Wohnungseinrichtung
Die Hausratversicherung ist oft die erste Anlaufstelle, wenn es um Schäden an Haushaltsgeräten geht. Grundsätzlich deckt eine Hausratversicherung Schäden an deinem beweglichen Hab und Gut ab, also alles, was sich in deiner Wohnung befindet. Dazu zählt auch dein Ceranfeld. Allerdings ist Glasbruch am Ceranfeld nicht immer automatisch in jedem Hausratversicherungsvertrag enthalten. Es gibt Tarife, die einen expliziten Baustein für Glasbruch (oft als „Gebäudeverglasung“ oder „Mobiliarverglasung“ bezeichnet) anbieten, der separat abgeschlossen werden muss. Achte genau auf die Versicherungsbedingungen deiner Hausratpolice. Wenn Glasbruch nicht explizit eingeschlossen ist, greift die Versicherung bei einem selbstverschuldeten Bruch oder bei Schäden durch leichte Fahrlässigkeit nicht.
Wichtige Punkte bei der Hausratversicherung:
- Expliziter Einschluss von Glasbruch: Prüfe, ob deine Police „Glasbruch“ oder „Gebäudeverglasung“ abdeckt.
- Ursache des Bruchs: Schäden durch alltägliche Nutzung, wie z.B. das Fallenlassen eines Tellers, sind oft nicht abgedeckt, es sei denn, es handelt sich um einen spezifischen Glasbruchschutz. Schäden durch Einbruchdiebstahl oder Sturm sind in der Regel inklusive.
- Selbstbeteiligung: Viele Tarife haben eine Selbstbeteiligung, die du im Schadensfall selbst tragen musst.
- Neuwert- oder Zeitwertersatz: Informiere dich, ob der Neupreis oder der Zeitwert des beschädigten Ceranfeldes erstattet wird.
Haftpflichtversicherung: Wenn du einen anderen geschädigt hast
Die private Haftpflichtversicherung ist unerlässlich, schützt dich aber in erster Linie vor Ansprüchen Dritter, wenn du diesen einen Schaden zugefügt hast. Das bedeutet, wenn du versehentlich das Ceranfeld deiner Nachbarn zerbrochen hast, würde deine Haftpflichtversicherung die Kosten für die Reparatur oder den Ersatz übernehmen. Sie greift nicht, wenn dein eigenes Ceranfeld beschädigt wird. Es gibt jedoch Spezialfälle, wie z.B. Schäden, die durch Handwerker verursacht werden. Wenn ein Handwerker bei dir eine Reparatur durchführt und dabei dein Ceranfeld beschädigt, sollte dessen Betriebshaftpflichtversicherung für den Schaden aufkommen.
Wichtige Punkte bei der Haftpflichtversicherung:
- Schäden an Dritten: Deckt nur Schäden ab, die du anderen zufügst.
- Keine Deckung für eigene Schäden: Dein eigenes Ceranfeld ist nicht versichert.
- Eigene Betriebshaftpflichtversicherung: Bei Schäden durch Handwerker muss deren Versicherung greifen.
Spezielle Küchengeräteversicherung / Elektrogeräteversicherung
Manche Versicherer bieten spezielle Versicherungen für Küchengeräte oder Elektrogeräte an. Diese Policen sind oft umfassender als eine reine Hausratversicherung und können explizit auch Glasbruchschäden abdecken, selbst wenn diese auf unsachgemäße Handhabung zurückzuführen sind. Solche Versicherungen sind oft als Ergänzung gedacht und können sinnvoll sein, wenn du besonders wertvolle Einbaugeräte hast. Prüfe die Bedingungen genau, ob Glasbruch explizit mitversichert ist.
Wichtige Punkte bei speziellen Geräteversicherungen:
- Breiter Versicherungsschutz: Deckt oft mehr Schadensarten ab als die Hausratversicherung.
- Spezifische Abdeckung: Prüfe, ob Glasbruch explizit im Leistungsumfang enthalten ist.
- Prämien und Bedingungen: Vergleiche die Kosten und Leistungen mit anderen Versicherungsarten.
Herstellergarantie und Gewährleistung: Eingeschränkter Schutz
Die Herstellergarantie deckt in der Regel Material- und Produktionsfehler ab. Ein Glasbruch, der durch einen Sturz oder eine falsche Handhabung verursacht wird, fällt normalerweise nicht unter die Herstellergarantie. Die gesetzliche Gewährleistung greift ebenfalls nur bei Mängeln, die bereits beim Kauf vorhanden waren oder die durch den Gebrauch nicht verschlechtert wurden. Bei einem Riss oder Sprung durch äußere Einwirkung ist die Wahrscheinlichkeit gering, dass Herstellergarantie oder Gewährleistung greifen.
Wichtige Punkte bei Garantie und Gewährleistung:
- Fokus auf Mängel: Deckt keine Schäden durch äußere Einwirkung ab.
- Zeitliche Begrenzung: Garantiezeiträume sind oft begrenzt.
- Nachweispflicht: Bei Gewährleistung muss der Mangel bereits bei Übergabe bestanden haben.
Übersicht: Versicherungsschutz bei Glasbruch am Ceranfeld
| Versicherungsart | Schutz bei Glasbruch am Ceranfeld | Wichtige Voraussetzungen |
|---|---|---|
| Hausratversicherung | Ja, wenn Glasbruch explizit mitversichert ist (oft als Zusatzbaustein). | Spezieller Glasbruchschutz im Tarif, keine grobe Fahrlässigkeit. |
| Private Haftpflichtversicherung | Nein, nur wenn du das Ceranfeld eines Dritten beschädigst. | Schaden muss von dir oder einer mitversicherten Person verursacht worden sein. |
| Küchengeräte-/Elektrogeräteversicherung | Ja, oft auch bei unsachgemäßer Handhabung, falls im Tarif enthalten. | Expliziter Einschluss von Glasbruch im Leistungsumfang. |
| Herstellergarantie/Gewährleistung | Sehr unwahrscheinlich, nur bei Produktionsfehlern. | Schaden muss auf einen Mangel des Produkts zurückzuführen sein, nicht auf äußere Einwirkung. |
Vorgehen im Schadensfall: So holst du dir dein Geld zurück
Wenn dein Ceranfeld zu Bruch gegangen ist, ist schnelles und korrektes Handeln gefragt, um den Schaden regulieren zu lassen. Hier sind die Schritte, die du befolgen solltest:
1. Schadensdokumentation
Mache umgehend detaillierte Fotos von dem beschädigten Ceranfeld. Dokumentiere die genaue Schadensstelle, die Art des Bruchs (Riss, Sprung, Bruchstück) und das gesamte Kochfeld. Notiere dir auch, wie und wann der Schaden entstanden ist. Gab es Zeugen? Wenn ja, notiere deren Kontaktdaten.
2. Prüfung der Versicherungsbedingungen
Schau in deinen Versicherungsverträgen nach. Welche Policen könnten in Frage kommen? Lies die Versicherungsbedingungen genau durch, insbesondere die Abschnitte zu Glasbruch, Schäden an Elektrogeräten und Leistungsausschlüssen. Achte darauf, ob Glasbruch als eigenständiger Leistungspunkt aufgeführt ist oder ob er generell ausgeschlossen ist.
3. Schadenmeldung bei der Versicherung
Melde den Schaden so schnell wie möglich bei deiner zuständigen Versicherung. Halte dafür alle gesammelten Informationen und Fotos bereit. Die meisten Versicherer bieten Online-Schadenformulare an oder du kannst den Schaden telefonisch melden. Sei bei der Schilderung des Schadens wahrheitsgemäß und detailliert.
4. Kostenvoranschlag einholen
Oft wird die Versicherung einen Kostenvoranschlag für die Reparatur oder den Austausch des Ceranfeldes verlangen. Hol dir Angebote von qualifizierten Fachbetrieben ein. Achte darauf, dass die Angebote alle notwendigen Teile und Arbeitskosten detailliert aufführen.
5. Entscheidung der Versicherung abwarten
Nachdem du alle Unterlagen eingereicht hast, wird die Versicherung deinen Schaden prüfen und entscheiden, ob und in welchem Umfang sie die Kosten übernimmt. Dies kann einige Zeit in Anspruch nehmen.
Wann greift die Versicherung NICHT?
Es gibt einige Situationen, in denen deine Versicherung die Kosten für einen Glasbruch am Ceranfeld wahrscheinlich nicht übernehmen wird:
- Grobe Fahrlässigkeit: Wenn du den Schaden durch offensichtliche, leicht vermeidbare Unachtsamkeit verursacht hast, kann die Versicherung die Leistung verweigern oder kürzen. Ein Beispiel wäre, mit einem schweren Gegenstand wiederholt auf das Ceranfeld zu schlagen.
- Vorsatz: Absichtlich verursachte Schäden sind selbstverständlich ausgeschlossen.
- Fehlender Glasbruchschutz: Wenn in deinem Hausratversicherungsvertrag Glasbruch nicht explizit mitversichert ist und es sich nicht um einen Schaden handelt, der z.B. durch einen Sturm oder Einbruch verursacht wurde.
- Alltägliche Abnutzung oder kleinere Kratzer: Kleine Kratzer oder oberflächliche Beschädigungen, die die Funktion nicht beeinträchtigen und nicht zu einem Bruch führen, sind meist nicht versichert.
- Nicht versicherte Geräte: Wenn das beschädigte Ceranfeld Teil eines Gerätes ist, das von der Versicherung explizit ausgeschlossen ist.
FAQ – Häufig gestellte Fragen zu Glasbruch am Ceranfeld: Welche Versicherung übernimmt die Kosten?
Was mache ich, wenn mein Ceranfeld einen Riss hat?
Wenn dein Ceranfeld einen Riss hat, solltest du zunächst vorsichtig sein und den Bereich sichern, um Verletzungen zu vermeiden. Mache Fotos vom Schaden, prüfe deine Versicherungsunterlagen bezüglich eines möglichen Glasbruchschutzes und melde den Schaden dann umgehend bei deiner zuständigen Versicherung. Es ist ratsam, das Kochfeld bis zur Klärung der Reparatur nicht mehr zu benutzen, um eine Verschlimmerung zu vermeiden.
Ist ein durch Überlaufen von Wasser entstandener Riss durch die Hausratversicherung abgedeckt?
Das hängt stark von den genauen Bedingungen deines Hausratversicherungsvertrags ab. Wenn du einen separaten Glasbruchschutz hast, kann dies abgedeckt sein. Wenn der Schaden jedoch als Folge von leichter Fahrlässigkeit eingestuft wird und Glasbruch nicht explizit mitversichert ist, kann die Versicherung die Leistung verweigern. Koche mit Bedacht und behalte dein Kochfeld im Auge, um ein Überlaufen zu vermeiden.
Haben Mieter eine Versicherungspflicht für Schäden am Ceranfeld?
Mieter sind für Schäden verantwortlich, die sie während der Mietdauer am Mietobjekt verursachen, es sei denn, der Schaden ist auf normale Abnutzung oder einen Mangel des Vermieters zurückzuführen. Ein selbst verursachter Glasbruch am Ceranfeld fällt in der Regel in die Verantwortung des Mieters. Hierfür ist die eigene private Haftpflichtversicherung gedacht, falls du versehentlich einen Schaden am Eigentum des Vermieters verursachst. Für Schäden am eigenen Ceranfeld wäre die Hausratversicherung relevant.
Übernimmt die Versicherung die Kosten für den Einbau eines neuen Ceranfeldes?
Ja, wenn die Versicherung den Schaden anerkennt und die Kosten für die Reparatur oder den Ersatz des Ceranfeldes übernimmt, sind in der Regel auch die damit verbundenen Kosten für den Einbau durch einen Fachmann mitversichert. Dies sollte jedoch im Kostenvoranschlag und in der Schadensregulierung klar aufgeführt sein. Informiere dich im Vorfeld über die genauen Leistungen.
Was ist der Unterschied zwischen Glasbruch und einem normalen Schaden in der Hausratversicherung?
Ein normaler Schaden in der Hausratversicherung deckt in der Regel Schäden ab, die durch Ereignisse wie Feuer, Leitungswasser, Sturm oder Einbruchdiebstahl entstehen. Glasbruch ist oft ein separater Leistungspunkt, der zusätzlich in den Vertrag aufgenommen werden muss. Nicht jeder Hausratversicherungsvertrag beinhaltet automatisch eine Deckung für zerbrochenes Glas im Haushalt, insbesondere wenn es sich um eine unsachgemäße Behandlung handelt.
Muss ich bei einem Schaden am Ceranfeld selbst recherchieren, welche Versicherung zuständig ist?
Es ist in deinem Interesse, dich über deine bestehenden Versicherungsverträge zu informieren, um zu wissen, welche Deckung du hast. Wenn du dir unsicher bist, kannst du dich an deinen Versicherungsberater wenden oder direkt bei den verschiedenen Versicherungsgesellschaften anfragen, wo du den Schaden gemeldet hast oder wo er versichert sein könnte. Eine proaktive Klärung beschleunigt den Prozess.
Wie verhalte ich mich, wenn der Versicherer die Kostenübernahme ablehnt?
Wenn deine Versicherung die Kostenübernahme ablehnt, prüfe genau die Begründung. Wenn du der Meinung bist, dass die Ablehnung ungerechtfertigt ist, hast du das Recht, der Entscheidung zu widersprechen. Sammle weitere Beweise, hole gegebenenfalls ein unabhängiges Gutachten ein und lege schriftlich Widerspruch gegen den Bescheid ein. In hartnäckigen Fällen kann auch eine Rechtsschutzversicherung oder die Einschaltung eines Anwalts sinnvoll sein.


