
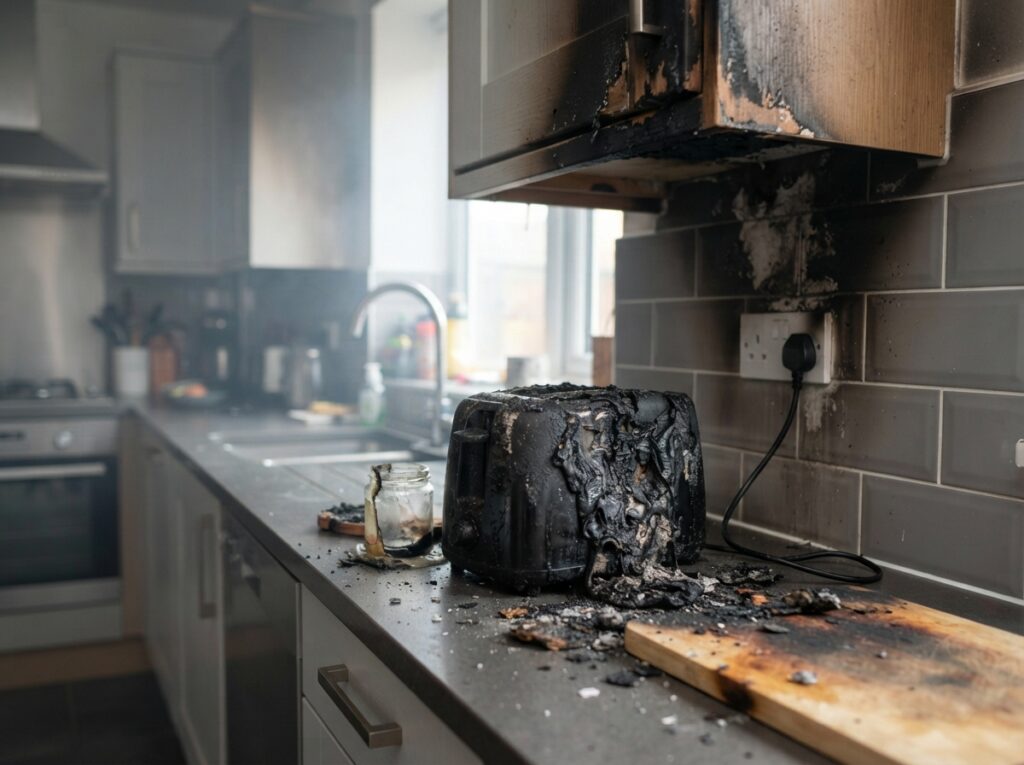
Wenn ein Elektrogerät einen Brand verursacht, fragst du dich zurecht, welche Versicherung für den entstandenen Schaden aufkommt. Die Klärung dieser Frage ist entscheidend, um finanzielle Belastungen zu minimieren und den Wiederaufbau zu ermöglichen.
Grundlagen der Haftung bei Brandschäden durch Elektrogeräte
Die Verantwortung für einen Brand, der durch ein defektes oder unsachgemäß verwendetes Elektrogerät ausgelöst wird, liegt in der Regel beim Eigentümer des Geräts oder des betroffenen Objekts. Dies hängt stark von den Umständen ab: Handelt es sich um einen selbstverschuldeten Defekt, eine natürliche Abnutzung, eine fehlerhafte Installation oder einen Produktionsfehler? Die Antwort auf diese Fragen bestimmt maßgeblich, welche Versicherung primär in der Pflicht ist.
Versicherungsschutz im Detail
Im Schadensfall greifen verschiedene Versicherungen, je nach Art des Schadens und der Ursache. Die wichtigsten sind:
- Hausratversicherung: Sie deckt Schäden an deinem beweglichen Eigentum, also an Möbeln, Kleidung, Elektrogeräten selbst und anderen Einrichtungsgegenständen, die durch den Brand zerstört oder beschädigt wurden.
- Wohngebäudeversicherung: Diese Versicherung ist für Schäden am Gebäude selbst zuständig, wie an Wänden, Decken, Böden, dem Dach oder der Fassade. Sie übernimmt die Kosten für Reparaturen oder den Wiederaufbau der beschädigten Bausubstanz.
- Haftpflichtversicherung: Kommt dein defektes Elektrogerät nicht nur bei dir, sondern auch bei Nachbarn oder Dritten zu Schaden, springt die private Haftpflichtversicherung ein. Sie deckt Schäden, die du anderen zufügst. Bei gewerblich genutzten Geräten greift eine Betriebshaftpflichtversicherung.
- Kfz-Versicherung: Falls ein Elektrogerät in einem Fahrzeug einen Brand verursacht und dadurch Schäden am Fahrzeug oder an Dritten entstehen, ist die Kfz-Versicherung zuständig. Die Teilkasko oder Vollkasko kann Schäden am eigenen Fahrzeug abdecken, während die Haftpflicht die Schäden Dritter reguliert.
Wann zahlt welche Versicherung?
Die Entscheidung, welche Versicherung den Schaden übernimmt, hängt von mehreren Faktoren ab:
Schadensart und -umfang
Zuerst muss unterschieden werden, ob der Schaden an deinem eigenen Eigentum (Hausratversicherung, Wohngebäudeversicherung) oder an Eigentum Dritter (Haftpflichtversicherung) entstanden ist. Auch der Umfang des Schadens ist entscheidend. Kleinere Schäden an Geräten können manchmal durch eine Garantie oder Gewährleistung abgedeckt sein, größere Brandfolgen erfordern in der Regel die genannten Versicherungen.
Ursache des Brandes
Die Ursache ist oft der Knackpunkt. War es ein technischer Defekt des Elektrogeräts? Ein Produktionsfehler? Wurde das Gerät unsachgemäß installiert oder bedient? Oder gab es äußere Einflüsse, die zum Defekt führten?
- Technischer Defekt/Produktionsfehler: Wenn nachgewiesen werden kann, dass ein Mangel am Gerät selbst die Ursache war, kann unter Umständen der Hersteller oder Händler haftbar gemacht werden. Dies betrifft oft die Gewährleistung oder Produkthaftung. Ist der Schaden eingetreten, greifen die Hausrat- und/oder Wohngebäudeversicherung, die sich das Geld dann möglicherweise vom Verursacher zurückholen (Regress).
- Unsachgemäße Installation/Bedienung: Wenn du das Gerät falsch angeschlossen oder überlastet hast, kann die Versicherung die Leistung verweigern oder nur teilweise erbringen, da ein grob fahrlässiges Verhalten vorliegt.
- Altersschwäche/Verschleiß: Bei Geräten, die das Ende ihrer Lebensdauer erreicht haben, kann es schwierig sein, eine Versicherung zur Leistung zu bewegen, wenn kein spezifischer Defekt vorliegt.
Eigentümerverhältnisse
Wer ist der Eigentümer des defekten Geräts und wer ist der Geschädigte? Wenn dein Gerät einen Brand bei dir auslöst, greift deine Hausrat- und Gebäudeversicherung. Verursacht es einen Brand in der Wohnung des Nachbarn, greift deine Haftpflichtversicherung für die Schäden des Nachbarn, während die Gebäudeversicherung des Nachbarn die Schäden am Gebäude des Nachbarn abdeckt.
Die Rolle der Haftpflichtversicherung bei Nachbarschaftsschäden
Ein besonders wichtiger Aspekt sind Schäden, die dein Elektrogerät bei anderen verursacht. Hier ist deine private Haftpflichtversicherung der entscheidende Schutzschild. Sie springt ein, wenn du durch Fahrlässigkeit einen Schaden an fremdem Eigentum verursachst. Das kann beispielsweise passieren, wenn ein Kurzschluss in deinem Toaster auf dem Balkon auf das Nachbarbalkon übergreift und dort Schaden anrichtet.
Wichtig ist hierbei, dass die Haftpflichtversicherung erst dann zahlt, wenn ein kausaler Zusammenhang zwischen dem Defekt des Elektrogeräts und dem Schaden beim Dritten nachweisbar ist. Die Versicherung prüft genau, ob deine Haftung besteht.
Die Bedeutung der Hausrat- und Wohngebäudeversicherung
Die Hausratversicherung ist dein erster Ansprechpartner für die Wiederbeschaffung von beschädigten Gegenständen im Haushalt. Dazu zählen nicht nur andere Elektrogeräte, sondern auch Möbel, Kleidung, Teppiche und alles, was nicht fest mit dem Gebäude verbunden ist. Sie deckt auch die Kosten für Aufräumarbeiten und die provisorische Unterbringung, falls deine Wohnung unbewohnbar wird.
Die Wohngebäudeversicherung hingegen ist für die Bausubstanz deines Hauses oder deiner Wohnung zuständig. Sie übernimmt die Kosten für die Reparatur von Wänden, Decken, Böden, dem Dachstuhl und anderen festen Bauteilen, die durch den Brand beschädigt wurden. Ohne diese Versicherung können die Kosten für den Wiederaufbau schnell existenzbedrohend werden.
Abgrenzung zur Produkthaftung und Gewährleistung
Bevor die Versicherungen greifen, lohnt es sich oft, die Möglichkeiten der Produkthaftung und Gewährleistung zu prüfen. Wenn das defekte Elektrogerät noch neu ist und ein klarer Produktionsfehler vorliegt, kannst du dich an den Händler oder Hersteller wenden. Die Gewährleistung ist eine gesetzliche Regelung, die Mängel am Produkt abdeckt. Die Produkthaftung greift, wenn ein fehlerhaftes Produkt einen Schaden verursacht. In diesen Fällen kann der Hersteller verpflichtet sein, für den Schaden aufzukommen, was wiederum die Versicherungen entlasten kann.
Wann spricht man von grober Fahrlässigkeit?
Ein wichtiger Ausschlussgrund für die Leistung einer Versicherung ist grobe Fahrlässigkeit. Das bedeutet, dass du die im Verkehr erforderliche Sorgfalt in einem besonders schweren Maße verletzt hast. Beispiele hierfür könnten sein:
- Ein defektes Gerät, von dem du weißt, dass es gefährlich ist, wird trotzdem weiter benutzt.
- Mehrere Geräte werden gleichzeitig an einer einzigen Steckdose mit Mehrfachstecker angeschlossen, obwohl dies zu Überlastung führen kann.
- Elektrische Leitungen werden unsachgemäß und eigenmächtig repariert.
Bei grober Fahrlässigkeit kann die Versicherung die Leistung kürzen oder ganz verweigern. Dies unterstreicht die Wichtigkeit, Elektrogeräte stets sachgemäß zu verwenden und auf deren Zustand zu achten.
Die richtige Dokumentation im Schadensfall
Nach einem Brand ist eine sorgfältige Dokumentation unerlässlich für die reibungslose Schadenabwicklung mit den Versicherungen. Mache:
- Fotos und Videos von der Brandstelle und den beschädigten Gegenständen.
- Erstelle eine detaillierte Liste aller beschädigten oder zerstörten Gegenstände mit Kaufdatum und Anschaffungspreis, falls möglich.
- Bewahre Rechnungen und Belege auf, die die Existenz und den Wert der Gegenstände nachweisen.
- Informiere sofort die Feuerwehr und lass dir einen Brandbericht ausstellen.
- Halte alle Gespräche mit der Versicherung, Gutachtern und Handwerkern schriftlich fest.
Übersicht: Wer zahlt wann?
| Schadensfall | Zuständige Versicherung | Besonderheiten |
|---|---|---|
| Schaden am eigenen Hausrat (Möbel, Geräte etc.) | Hausratversicherung | Deckungsgrenzen beachten; grobe Fahrlässigkeit kann Leistungsminderung bedeuten. |
| Schaden am Gebäude (Wände, Dach etc.) | Wohngebäudeversicherung | Elementarschäden (Blitzschlag etc.) oft zusätzlich versicherbar. |
| Schaden beim Nachbarn oder Dritten | Privathaftpflichtversicherung | Nur bei nachweisbarer Haftung des Verursachers; Schäden durch grobe Fahrlässigkeit können eingeschränkt sein. |
| Defekt des Geräts selbst (unter Garantie) | Hersteller/Händler (Gewährleistung/Garantie) | Schadensursache muss klar auf Produktmangel zurückzuführen sein. |
| Schaden durch einen als unsicher bekannten Mangel | Produkthaftpflicht des Herstellers | Setzt nachgewiesenes Verschulden des Herstellers voraus. |
Prävention: So minimierst du das Risiko
Das beste Mittel gegen Brandschäden durch Elektrogeräte ist die Prävention. Achte auf:
- Qualität der Geräte: Kaufe nur Geräte von renommierten Herstellern mit entsprechenden Prüfsiegeln (z.B. GS-Zeichen).
- Sachgemäße Nutzung: Lies und beachte die Bedienungsanleitung deines Geräts. Überlaste keine Steckdosenleisten.
- Regelmäßige Wartung: Lasse elektrische Installationen und ältere Geräte regelmäßig von einem Fachmann überprüfen.
- Sichtbare Schäden: Tausche defekte Kabel, Stecker oder Geräte sofort aus. Achte auf Brandgerüche.
- Sicherheitsabstand: Halte brennbare Materialien von Heizgeräten und anderen wärmeerzeugenden Elektrogeräten fern.
FAQ – Häufig gestellte Fragen zu Elektrogerät verursacht Brand: Welche Versicherung übernimmt den Schaden?
Was mache ich, wenn mein Elektrogerät einen Brand verursacht hat?
Zuerst musst du den Brand löschen und die Feuerwehr alarmieren. Danach sichere die Brandstelle und dokumentiere alles so gut wie möglich. Informiere dann umgehend deine Hausrat-, Gebäude- und ggf. Haftpflichtversicherung sowie den Hersteller deines Geräts, falls ein Produktfehler vorliegt.
Habe ich auch Anspruch auf Ersatz, wenn das Gerät selbst zerstört wurde?
Ja, wenn das defekte Gerät selbst durch den Brand zerstört wurde, übernimmt in der Regel die Hausratversicherung die Kosten für ein Ersatzgerät, abzüglich eventueller Abnutzungsabzüge.
Kann meine Versicherung die Leistung verweigern, wenn das Gerät alt war?
Ja, wenn ein Schaden auf reine Altersschwäche oder normalen Verschleiß zurückzuführen ist und kein spezifischer Defekt vorliegt, kann die Versicherung die Leistung verweigern. Allerdings muss oft nachgewiesen werden, dass der Schaden nicht durch einen Mangel, sondern durch Alterung entstanden ist.
Was ist der Unterschied zwischen einfacher und grober Fahrlässigkeit bei Brandschäden?
Einfache Fahrlässigkeit liegt vor, wenn du die Sorgfalt außer Acht lässt, die üblicherweise erforderlich ist. Grobe Fahrlässigkeit ist eine schwerwiegendere Verletzung dieser Sorgfaltspflicht, bei der du dich quasi bewusst oder leichtfertig in Gefahr begibst, die aber noch keine vorsätzliche Handlung darstellt. Bei grober Fahrlässigkeit können Versicherer die Leistung kürzen.
Muss ich den Schaden selbst beim Nachbarn melden?
Ja, du solltest den Schaden bei deinem Nachbarn so schnell wie möglich melden. Informiere danach umgehend deine Haftpflichtversicherung, damit diese die weiteren Schritte einleiten kann.
Wer haftet, wenn ein defektes Gerät aus zweiter Hand einen Brand verursacht?
Hier ist die Sachlage komplexer. Wenn der Verkäufer den Defekt kannte und dich nicht darüber informiert hat, könnte er haftbar sein. Andernfalls greift in der Regel die Hausrat- und Gebäudeversicherung des Geschädigten, wobei die Möglichkeit eines Regresses gegen den Vorbesitzer geprüft werden kann.
Wann lohnt es sich, einen Anwalt einzuschalten?
Wenn die Versicherung die Leistung verweigert, die Schadenshöhe strittig ist oder du dir unsicher über deine Rechte bist, kann die Konsultation eines auf Versicherungsrecht spezialisierten Anwalts sinnvoll sein.


