
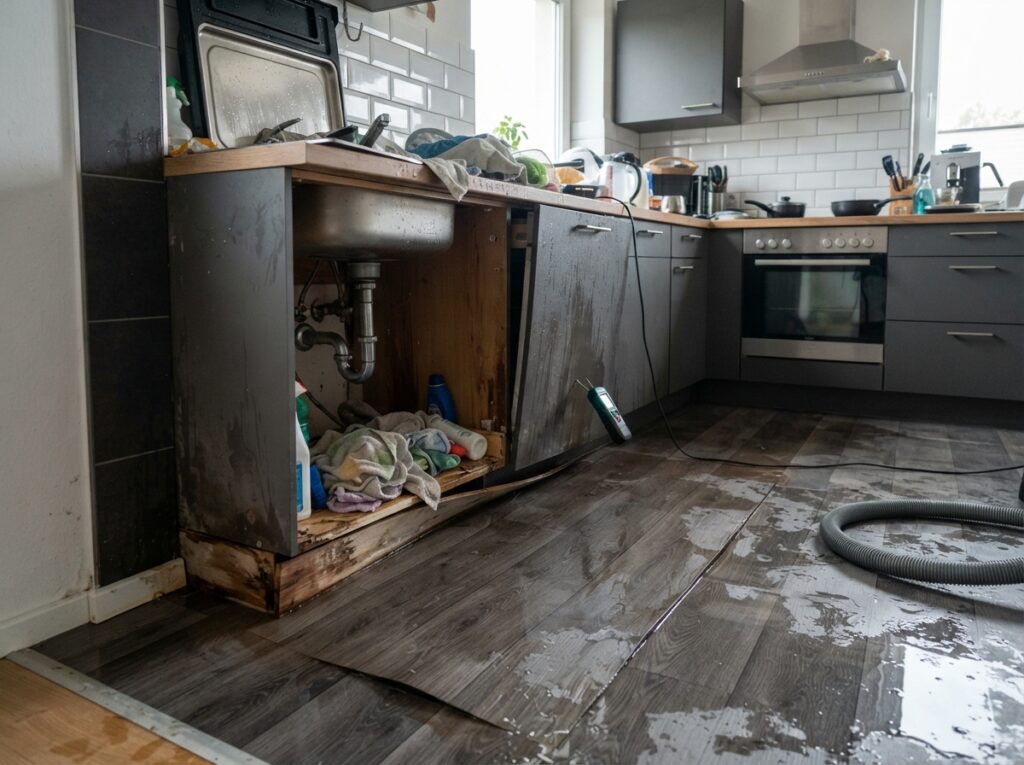
Ein unerwarteter Wasserschaden in deiner Küche kann schnell zu einem Albtraum werden, der nicht nur dein Zuhause, sondern auch dein Budget belastet. Die entscheidende Frage ist dann: Welche Versicherung greift und wofür genau musst du selbst aufkommen?
Wasserschaden in der Küche: Die Ursachen und ihre Folgen
Ein Wasserschaden in der Küche kann durch vielfältige Ursachen entstehen. Oft sind es defekte Haushaltsgeräte, wie beispielsweise die Spülmaschine oder der Kühlschrank mit Eiswürfelbereiter, die zum Verhängnis werden. Auch undichte Wasserleitungen unter dem Spülbecken, ein geplatzter Schlauch an der Kaffeemaschine oder auch ein Leck in der Heizungsanlage, die oft in Küchennähe verläuft, können gravierende Schäden verursachen. Hinzu kommen können Rückstauschäden aus der Kanalisation, die besonders bei Starkregenereignissen auftreten können. Die Folgen reichen von feuchten Wänden und Decken über beschädigte Küchenschränke und Arbeitsplatten bis hin zu Schimmelbildung, die wiederum gesundheitliche Risiken birgt. Die Kosten für die Behebung können je nach Ausmaß des Schadens schnell in die Tausende gehen.
Welche Versicherung ist für Wasserschäden in der Küche zuständig?
Die Zuständigkeit der Versicherungen hängt maßgeblich von der Ursache des Wasserschadens ab. Es ist wichtig, die unterschiedlichen Deckungspolicen zu kennen, um im Ernstfall schnell und richtig handeln zu können. Hierbei spielen primär die Hausratversicherung, die Wohngebäudeversicherung und gegebenenfalls die Haftpflichtversicherung eine Rolle.
Hausratversicherung: Was sie abdeckt
Die Hausratversicherung ist deine erste Anlaufstelle für Schäden an deinem beweglichen Inventar. Sie schützt:
- Küchenmöbel und Einbauten: Deine Küchenschränke, Arbeitsplatten und eventuell fest verbaute Elemente, die zu deinem Hausrat zählen.
- Küchengeräte: Alle losen und fest angeschlossenen Küchengeräte wie Kühlschrank, Herd, Spülmaschine, Mikrowelle.
- Geschirr, Töpfe und Besteck: Dein gesamtes Koch- und Essgeschirr.
- Lebensmittel: In bestimmten Fällen können auch verderbliche Lebensmittel ersetzt werden, wenn diese durch den Wasseraustritt ungeniessbar werden.
- Bodenbeläge: Wenn dein Bodenbelag (z.B. Laminat, Fliesen, Vinyl) als Teil deines Hausrats gilt.
Wichtig: Die Hausratversicherung leistet in der Regel nur bei Leitungswasser-Schäden. Das bedeutet, dass Wasser aus deiner eigenen Installation stammt. Schäden durch Überschwemmung, Starkregen oder Rückstau sind meist nicht automatisch abgedeckt und erfordern oft zusätzliche Klauseln oder eine Elementarschadenversicherung.
Wohngebäudeversicherung: Schutz für das Gebäude selbst
Die Wohngebäudeversicherung ist für den Eigentümer des Hauses von Bedeutung und deckt Schäden am unbeweglichen Teil des Gebäudes ab. Dazu gehören:
- Wände und Decken: Strukturelle Schäden an der Bausubstanz deiner Küche.
- Fußböden: Der Estrich und die darunterliegende Bausubstanz.
- Fest verlegte Bodenbeläge: Wenn diese als Teil des Gebäudes gelten.
- Rohrleitungen und Heizungsanlage: Schäden an den Installationen, die das Wasser führen.
- Fenster und Türen: Wenn sie durch den Wasserschaden beschädigt werden.
Auch hier gilt: Die Deckung ist primär auf Leitungswasserschäden ausgerichtet. Schäden durch höhere Gewalt wie Starkregen oder Überschwemmungen werden nur abgedeckt, wenn eine entsprechende Elementarschadenversicherung mit eingeschlossen ist.
Haftpflichtversicherung: Wenn du anderen einen Schaden zufügst
Die Privathaftpflichtversicherung ist essenziell, wenn du durch den Wasserschaden einen Schaden bei Dritten verursachst. Das kann beispielsweise der Fall sein, wenn:
- Ein Wasserrohrbruch in deiner Wohnung eine darunterliegende Wohnung beschädigt.
- Ein defekter Gartenschlauch beim Gießen dein Nachbarhaus unter Wasser setzt.
- Ein geplatzter Wasserschlauch an deiner Waschmaschine dazu führt, dass Wasser in die Nachbarwohnung läuft.
In solchen Fällen übernimmt deine Privathaftpflichtversicherung die Kosten für die Reparatur der Schäden beim Nachbarn. Sie deckt jedoch keine Schäden an deinem eigenen Eigentum ab.
Elementarschadenversicherung: Bei Naturkatastrophen
Die Elementarschadenversicherung ist eine Zusatzversicherung, die du meist separat zur Wohngebäude- oder Hausratversicherung abschließen kannst. Sie kommt für Schäden auf, die durch folgende Ereignisse verursacht werden:
- Überschwemmung: Wenn deine Küche durch stehendes oder fließendes Oberflächenwasser überflutet wird.
- Rückstau: Wenn Abwasser aus der Kanalisation über Abflüsse in deine Küche eindringt.
- Starkregen: Wenn große Mengen Regenwasser in dein Haus eindringen.
- Erdbeben, Erdrutsch, Lawinen: Auch diese extremen Ereignisse können Schäden verursachen, die von der Elementarschadenversicherung abgedeckt werden.
Gerade in Risikogebieten ist diese Versicherung dringend zu empfehlen, da die Schäden durch Elementarereignisse oft immens sind.
Übersicht der Versicherungsleistungen bei Wasserschaden in der Küche
| Schadenursache | Hausratversicherung | Wohngebäudeversicherung | Privathaftpflichtversicherung | Elementarschadenversicherung |
|---|---|---|---|---|
| Leitungswasserschaden (z.B. geplatztes Rohr, defekte Spülmaschine) | Ja (eigene Gegenstände, Möbel, Geräte) | Ja (Gebäudeschäden, Mauern, Böden, Installationen) | Nein (nur Schäden bei Dritten) | Nein |
| Überschwemmung/Starkregen | Nur mit Zusatzklausel/Elementarschadenversicherung | Nur mit Zusatzklausel/Elementarschadenversicherung | Nein (nur Schäden bei Dritten) | Ja (wenn abgeschlossen) |
| Rückstau aus der Kanalisation | Nur mit Zusatzklausel/Elementarschadenversicherung | Nur mit Zusatzklausel/Elementarschadenversicherung | Nein (nur Schäden bei Dritten) | Ja (wenn abgeschlossen) |
| Schäden bei Dritten (Nachbarn) durch Wasseraustritt aus eigener Wohnung | Nein | Nein | Ja | Nein |
So gehst du nach einem Wasserschaden in der Küche vor
Ein Wasserschaden ist eine stressige Situation. Ein kühler Kopf und ein systematisches Vorgehen sind entscheidend. Hier sind die wichtigsten Schritte:
1. Sofortmaßnahmen ergreifen
Schaden begrenzen: Stelle die Wasserzufuhr ab, wenn möglich. Trenne elektrische Geräte vom Strom, um Kurzschlüsse oder Stromschläge zu vermeiden. Nutze Handtücher oder Eimer, um das austretende Wasser aufzufangen und weiter zu minimieren. Entferne, wenn gefahrlos möglich, betroffene Möbel oder Gegenstände aus dem Nassbereich.
2. Schaden dokumentieren
Fotografiere und filme alles: Mache detaillierte Fotos und Videos von der Ursache des Schadens (wenn sichtbar), dem Ausmaß der Überschwemmung, den betroffenen Gegenständen und Gebäudeteilen. Dokumentiere auch eventuell entstandene Feuchtigkeitsschäden an Wänden, Decken und Böden.
3. Versicherungsunternehmen informieren
Schnell melden: Melde den Schaden umgehend deiner zuständigen Versicherung. Halte deine Versicherungsnummer bereit und beschreibe den Schaden so genau wie möglich. Viele Versicherer bieten auch Online-Portale oder Apps zur Schadensmeldung an. Bewahre Kopien aller Kommunikationen auf.
4. Sachverständigen hinzuziehen (falls nötig)
Professionelle Einschätzung: Bei größeren Schäden kann es sinnvoll sein, einen unabhängigen Sachverständigen hinzuzuziehen. Dieser kann das Ausmaß des Schadens objektiv bewerten und die notwendigen Reparaturkosten ermitteln. Kläre im Vorfeld mit deiner Versicherung, ob diese die Kosten für einen Sachverständigen übernimmt.
5. Reparatur und Trocknung beauftragen
Fachbetriebe nutzen: Lasse die notwendigen Reparaturen von qualifizierten Fachbetrieben durchführen. Bei feuchten Gebäudeteilen ist eine professionelle Trocknung unerlässlich, um Schimmelbildung vorzubeugen. Hierfür werden oft spezielle Trocknungsgeräte eingesetzt.
Häufige Irrtümer bei der Versicherung von Wasserschäden
Es gibt einige verbreitete Missverständnisse, wenn es um die Deckung von Wasserschäden geht, die zu bösen Überraschungen führen können:
Irrtum 1: Die Hausratversicherung deckt immer alle Schäden an meiner Küche ab.
Wahrheit: Die Hausratversicherung deckt primär Schäden an deinem beweglichen Inventar durch Leitungswasser. Schäden durch Hochwasser, Starkregen oder Rückstau sind in der Regel nur mit einer zusätzlichen Elementarschadenversicherung abgedeckt.
Irrtum 2: Wenn ein Wasserrohr unter dem Spülbecken platzt, zahlt immer die Wohngebäudeversicherung.
Wahrheit: Bei einem Schaden am Rohr selbst, das Teil der Gebäudestruktur ist, greift die Wohngebäudeversicherung. Schäden an Einbauküchenmöbeln, Geräten und Geschirr, die dem Hausrat zuzuordnen sind, werden von der Hausratversicherung übernommen. Es ist oft eine Kombination beider Versicherungen.
Irrtum 3: Die Versicherung zahlt immer die Kosten für eine komplett neue Küche.
Wahrheit: Versicherungen leisten in der Regel zum Neuwert oder Zeitwert. Bei älteren Küchen und Geräten wird der Zeitwert erstattet, der den Wertverlust durch Alter und Gebrauch berücksichtigt. Dies kann dazu führen, dass du einen Teil der Kosten für eine Neuanschaffung selbst tragen musst.
Irrtum 4: Ich muss den Schaden nicht dokumentieren, das macht die Versicherung.
Wahrheit: Die Beweislast liegt bei dir. Eine gründliche Dokumentation ist unerlässlich, um deinen Anspruch gegenüber der Versicherung zu untermauern. Ohne Beweise kann die Versicherung die Leistung verweigern.
FAQ – Häufig gestellte Fragen zu Wasserschaden in der Küche: Welche Versicherung übernimmt welche Kosten?
Frage: Was ist der Unterschied zwischen Leitungswasser und höherer Gewalt bei einem Wasserschaden?
Bei einem Leitungswasserschaden tritt Wasser aus deiner eigenen, bestimmungsgemäß genutzten Installation aus, zum Beispiel ein geplatztes Rohr oder ein defekter Schlauch an der Spülmaschine. Höhere Gewalt bezieht sich auf Schäden durch Naturereignisse wie Starkregen, Überschwemmungen, Erdbeben oder Rückstau aus der Kanalisation. Die Deckung dieser Ereignisse ist oft nicht in der Standardpolice enthalten und erfordert eine Elementarschadenversicherung.
Frage: Meine Spülmaschine ist ausgelaufen und hat meine Küchenschränke beschädigt. Welche Versicherung zahlt?
Wenn das Wasser aus der Spülmaschine selbst ausgetreten ist, handelt es sich um einen Leitungswasserschaden. Deine Hausratversicherung kommt in der Regel für die Beschädigung der Spülmaschine selbst und der darin befindlichen Gegenstände auf. Die beschädigten Küchenschränke und Arbeitsplatten, sofern sie zum Hausrat zählen oder Teil der festen Einbauten sind, werden ebenfalls von der Hausrat- oder Wohngebäudeversicherung übernommen, je nach Definition in deinem Vertrag.
Frage: Wer zahlt, wenn mein Nachbar durch einen Wasserschaden in meiner Küche betroffen ist?
Wenn du durch einen Wasserschaden in deiner Küche indirekt einen Schaden bei deinem Nachbarn verursachst (z.B. Wasser tropft durch die Decke in die darunterliegende Wohnung), dann ist deine Privathaftpflichtversicherung zuständig. Sie übernimmt die Kosten für die Reparatur des Schadens beim Nachbarn, solange du keine grobe Fahrlässigkeit nachweisen kannst.
Frage: Muss ich die Kosten für eine professionelle Trocknung der Küche selbst tragen?
Die Kosten für eine notwendige und fachgerechte Trocknung der Gebäudeteile, die durch den Wasserschaden feucht geworden sind, werden in der Regel von der zuständigen Versicherung übernommen (Hausrat oder Wohngebäude). Dies dient der Vorbeugung von weiteren Schäden wie Schimmelbildung. Kläre dies jedoch im Vorfeld mit deinem Versicherer ab.
Frage: Was passiert, wenn der Wasserschaden durch eine vergessene offene Wasserquelle entstanden ist?
Ein Schaden, der durch Fahrlässigkeit entstanden ist, aber nicht als grob fahrlässig eingestuft wird, wird in der Regel von der Hausrat- oder Wohngebäudeversicherung übernommen. Grobe Fahrlässigkeit, bei der man die erforderliche Sorgfaltspflicht in einem sehr erheblichen Maße verletzt, kann jedoch zu einer Leistungskürzung oder sogar Ablehnung des Schadens führen. Es ist wichtig, die genauen Bedingungen deines Versicherungsvertrages zu kennen.
Frage: Wie lange dauert es in der Regel, bis die Versicherung die Kosten für einen Wasserschaden übernimmt?
Die Dauer der Schadenregulierung kann stark variieren und hängt vom Umfang des Schadens, der Komplexität der Ursachenfindung und der Vollständigkeit deiner eingereichten Unterlagen ab. Nach einer schnellen Schadensmeldung und erster Begutachtung durch den Versicherer können bereits kurzfristig Vorschüsse gezahlt werden. Die endgültige Regulierung kann jedoch mehrere Wochen bis Monate dauern, besonders wenn Gutachten oder Reparaturen lange Zeit in Anspruch nehmen.


