

Wenn dein Mähroboter einen Schaden verursacht, stellt sich schnell die Frage nach der richtigen Versicherung. Ob Nachbars Garten beschädigt wird, dein eigenes Eigentum zu Schaden kommt oder der Roboter selbst defekt ist – die Zuständigkeit der Versicherung ist entscheidend für die Schadensregulierung.
Schäden durch Mähroboter: Die wichtigsten Versicherungsgrundlagen
Mähroboter sind praktische Helfer im Garten, doch wie bei jedem technischen Gerät kann es auch hier zu unvorhergesehenen Zwischenfällen kommen. Die Frage, welche Versicherung im Schadensfall greift, ist für dich als Eigentümer essenziell, um finanzielle Risiken zu minimieren. Grundsätzlich unterscheiden wir zwischen Schäden, die dein Mähroboter *verursacht und Schäden, die *am Mähroboter selbst auftreten.
Wer haftet, wenn der Mähroboter einen Schaden verursacht?
Wenn dein Mähroboter einen Schaden verursacht, greift in der Regel deine private Haftpflichtversicherung. Dies gilt sowohl für Schäden an fremdem Eigentum (z.B. Nachbars Rasenflächen, Pflanzen oder Gartenmöbel) als auch für Schäden an Personen. Es ist jedoch wichtig zu prüfen, ob deine Police spezielle Ausschlüsse oder Bedingungen für solche automatisierten Geräte enthält.
Schäden an fremdem Eigentum
Ein klassisches Szenario ist, dass dein Mähroboter versehentlich über die Grundstücksgrenze fährt und den sorgfältig angelegten Blumenbeet des Nachbarn beschädigt. In diesem Fall bist du als Halter des Geräts dafür verantwortlich. Deine private Haftpflichtversicherung sollte die Kosten für die Wiederherstellung des beschädigten Eigentums übernehmen, vorausgesetzt, der Schaden wurde nicht grob fahrlässig oder vorsätzlich herbeigeführt.
Personenschäden
Auch wenn die Wahrscheinlichkeit gering ist, kann es theoretisch zu Personenschäden kommen, beispielsweise wenn eine Person versehentlich in den Mähbereich gerät, während der Roboter in Betrieb ist. Auch hier ist die private Haftpflichtversicherung dein erster Ansprechpartner. Sie deckt medizinische Kosten und eventuelle Schmerzensgeldforderungen ab.
Schäden am eigenen Eigentum
Für Schäden, die dein Mähroboter an deinem eigenen Haus, deiner Garage oder anderen festen Installationen auf deinem Grundstück verursacht, ist in der Regel nicht die Haftpflicht-, sondern die Hausrat- oder Wohngebäudeversicherung zuständig. Dies hängt stark von der Art des Schadens und der genauen Formulierung deiner Police ab. Insbesondere bei Schäden an fest installierten Bauteilen kommt die Wohngebäudeversicherung ins Spiel.
Schäden am Mähroboter selbst
Wenn der Mähroboter selbst beschädigt wird, beispielsweise durch Vandalismus, einen Sturm, einen Bedienungsfehler oder einen technischen Defekt, greifen andere Versicherungen. Hier spielen die Gewährleistung des Herstellers, deine Hausratversicherung und unter Umständen eine spezielle Elektronikversicherung eine Rolle.
Gewährleistung und Garantie
Bei einem Neugerät sind Schäden, die auf Herstellungsfehler zurückzuführen sind, durch die gesetzliche Gewährleistung oder die freiwillige Garantie des Herstellers abgedeckt. Dies gilt für einen bestimmten Zeitraum nach dem Kauf und deckt in der Regel Material- und Produktionsfehler ab.
Hausratversicherung
Deine Hausratversicherung kann unter bestimmten Umständen auch Schäden am Mähroboter abdecken, insbesondere wenn dieser als Teil deines Hausrats gilt und durch Ereignisse wie Feuer, Leitungswasser, Sturm oder Einbruchdiebstahl beschädigt wird. Oftmals sind jedoch mobile Geräte wie Mähroboter nur bis zu einem bestimmten Wert oder unter bestimmten Bedingungen mitversichert. Es ist ratsam, die genauen Bedingungen deiner Hausratpolice zu prüfen.
Elektronikversicherung
Für hochwertigere Mähroboter kann eine zusätzliche Elektronikversicherung sinnvoll sein. Diese deckt in der Regel eine breitere Palette von Schäden ab, darunter auch Bedienungsfehler, Kurzschlüsse oder Fallschäden, die über die Standardleistungen der Hausratversicherung hinausgehen.
Wichtige Überlegungen und Ausschlüsse
Bevor du dich auf deine Versicherung verlässt, solltest du einige wichtige Punkte beachten:
- Eigenschuld und grobe Fahrlässigkeit: Wenn du den Schaden durch eigenes Verschulden oder grobe Fahrlässigkeit verursacht hast (z.B. durch unsachgemäße Installation oder Wartung des Mähroboters), kann die Versicherung die Leistung verweigern.
- Ausschlussklauseln: Überprüfe deine Versicherungsbedingungen genau auf spezielle Ausschlüsse für Mähroboter oder ähnliche technische Geräte. Manche Policen schließen Schäden durch ferngesteuerte oder automatisierte Geräte aus.
- Dokumentation: Bewahre alle Kaufbelege, Wartungsunterlagen und gegebenenfalls Fotos oder Videos des Schadens auf. Dies ist entscheidend für eine reibungslose Schadensabwicklung.
- Selbstbehalt: Achte auf den vereinbarten Selbstbehalt in deiner Police. Dieser Betrag wird im Schadensfall von der Versicherungssumme abgezogen und von dir selbst getragen.
Übersicht der zuständigen Versicherungen im Schadensfall
| Schadensart | Zuständige Versicherung | Wichtige Hinweise |
|---|---|---|
| Schaden an fremdem Eigentum (z.B. Nachbars Garten) | Private Haftpflichtversicherung | Deckt Sach- und Personenschäden an Dritten ab. Prüfe deine Police auf Ausschlüsse für Mähroboter. |
| Personenschaden (z.B. Verletzung einer Person durch den Roboter) | Private Haftpflichtversicherung | Übernimmt medizinische Kosten und Schmerzensgeldforderungen. |
| Schaden am eigenen Gebäude (z.B. Garage, Mauer) | Wohngebäudeversicherung | Greift bei Schäden an festen Gebäudebestandteilen. |
| Schaden am eigenen Hausrat (z.B. Gartenmöbel durch Roboter beschädigt) | Hausratversicherung | Kann greifen, wenn der Roboter als Teil des Hausrats gilt. |
| Technischer Defekt des Mähroboters (Neugerät) | Gewährleistung/Garantie des Herstellers | Gilt für Material- und Produktionsfehler innerhalb der Garantiezeit. |
| Schaden am Mähroboter (z.B. durch Sturm, Einbruch, Bedienungsfehler) | Hausratversicherung oder Elektronikversicherung | Hausratversicherung kann unter Umständen greifen; Elektronikversicherung bietet oft erweiterten Schutz. |
| Vandalismus am Mähroboter | Hausratversicherung oder Elektronikversicherung | Abhängig von den genauen Bedingungen deiner Police. |
Die Rolle der privaten Haftpflichtversicherung
Die private Haftpflichtversicherung ist dein wichtigster Schutz, wenn dein Mähroboter einen Schaden bei Dritten verursacht. Sie ist darauf ausgelegt, dich vor den finanziellen Folgen unglücklicher Missgeschicke zu bewahren, die durch dich oder deine Haushaltsmitglieder verursacht werden. Wenn dein Mähroboter beispielsweise einen Zaun des Nachbarn beschädigt oder aus Versehen den frisch gesäten Rasen des Nachbarn umpflügt, wird deine Haftpflichtversicherung die Kosten für die Reparatur oder Wiederherstellung übernehmen. Wichtig ist hierbei, dass es sich nicht um eine grob fahrlässige Handlung deinerseits handelt. Das bedeutet, dass du den Mähroboter nicht bewusst in eine Situation gebracht hast, in der ein Schaden offensichtlich und unvermeidbar war. Auch Schäden an Personen, die durch deinen Mähroboter verursacht werden, sind durch diese Police gedeckt. Dies umfasst beispielsweise die Kosten für ärztliche Behandlung, Rehabilitation und eventuell Schmerzensgeld.
Wenn der Mähroboter selbst Schaden nimmt: Hausrat- und Elektronikversicherung
Wenn dein Mähroboter gestohlen wird, durch einen Sturm beschädigt wird oder einen technischen Defekt aufweist, der nicht unter die Herstellergarantie fällt, sind andere Versicherungen gefragt. Deine Hausratversicherung deckt in der Regel Schäden an deinem beweglichen Eigentum im Haushalt ab. Dies schließt unter Umständen auch deinen Mähroboter ein, insbesondere wenn er durch Brand, Blitzschlag, Leitungswasser oder Sturm beschädigt wird. Es ist jedoch entscheidend, die genauen Bedingungen deiner Hausratpolice zu prüfen, da es hier oft Begrenzungen bezüglich der Deckungssumme für externe Geräte oder spezifische Ausschlüsse geben kann. Für hochwertigere und teurere Modelle kann eine separate Elektronikversicherung eine sinnvolle Ergänzung sein. Diese Policen bieten oft einen umfassenderen Schutz, der auch Bedienungsfehler, Fallschäden oder Kurzschlüsse abdeckt, die von der Standard-Hausratversicherung nicht erfasst werden.
Die Gebäudeversicherung: Wenn Strukturen betroffen sind
Sollte dein Mähroboter tatsächlich einen Schaden an festen Gebäudeteilen verursachen – beispielsweise, indem er gegen eine Mauer fährt und diese beschädigt oder einen Teil eines Wintergartens demoliert –, kommt die Wohngebäudeversicherung ins Spiel. Diese Versicherung ist für Schäden an deinem Wohngebäude selbst zuständig und deckt typischerweise Schäden durch Feuer, Leitungswasser, Sturm und Hagel ab. Ob sie auch Schäden abdeckt, die durch ein Mähroboter verursacht werden, hängt von den genauen Bedingungen ab, aber oft sind solche Schäden ebenfalls gedeckt, solange keine grobe Fahrlässigkeit deinerseits vorliegt. Bei der Schadensmeldung ist es wichtig, die genaue Art des Schadens präzise zu beschreiben.
Grenzen der Deckung: Wann Versicherungen nicht zahlen
Es ist wichtig zu verstehen, dass Versicherungen nicht für jeden erdenklichen Schaden aufkommen. Ein wesentlicher Punkt ist die grobe Fahrlässigkeit. Wenn du beispielsweise wissentlich einen fehlerhaften Mähroboter einsetzt, der offensichtlich Schäden verursacht, oder ihn unter unsicheren Bedingungen betreibst, kann die Versicherung die Leistung verweigern. Ebenso sind vorsätzlich herbeigeführte Schäden nicht gedeckt. Manche Versicherungsverträge beinhalten auch spezifische Ausschlüsse für Schäden, die durch bestimmte Arten von Geräten oder durch normale Abnutzung entstehen. Eine gründliche Lektüre der Versicherungsbedingungen ist daher unerlässlich, um böse Überraschungen zu vermeiden. Auch die Wartung des Mähroboters spielt eine Rolle. Ein schlecht gewartetes Gerät, das durch einen technischen Mangel einen Schaden verursacht, könnte zu Problemen bei der Schadensregulierung führen, wenn nachgewiesen werden kann, dass eine regelmäßige Wartung den Schaden hätte verhindern können.
Praktische Schritte im Schadensfall
Sollte es zu einem Schaden kommen, ist schnelles und korrektes Handeln wichtig:
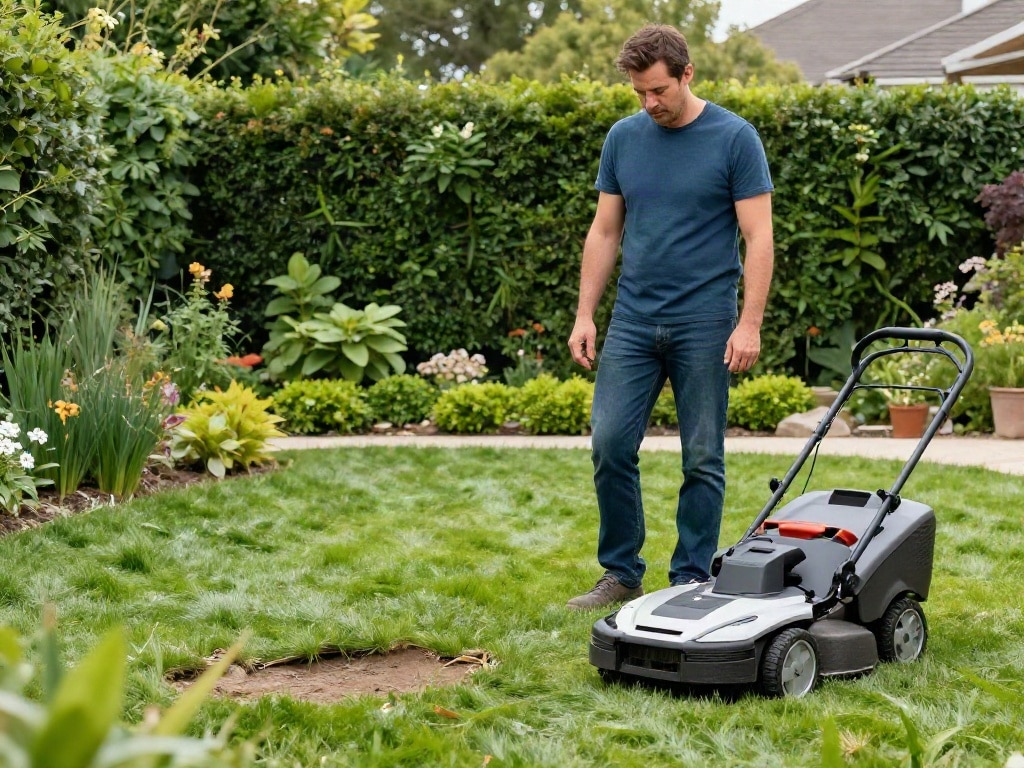
- Schadens dokumentation: Fotografiere oder filme den Schaden so detailliert wie möglich. Dokumentiere die genauen Umstände, die zum Schaden geführt haben.
- Schaden melden: Informiere umgehend die zuständige Versicherungsgesellschaft. Gib alle relevanten Informationen wahrheitsgemäß an.
- Schaden minimieren: Ergreife geeignete Maßnahmen, um den Schaden nicht zu vergrößern, sofern dies gefahrlos möglich ist.
- Keine eigenmächtige Reparatur: Repariere beschädigte Teile nicht selbst, bevor die Versicherung den Schaden begutachtet hat, es sei denn, es ist zur Schadensminderung zwingend notwendig.
- Aufbewahrung von Unterlagen: Hebe alle relevanten Unterlagen auf, wie z.B. Kaufbelege des Mähroboters, Bedienungsanleitungen, Wartungsnachweise und die Korrespondenz mit der Versicherung.
FAQ – Häufig gestellte Fragen zu Mähroboter verursacht einen Schaden: Welche Versicherung ist zuständig?
Was passiert, wenn mein Mähroboter den Rasen des Nachbarn beschädigt?
Wenn dein Mähroboter den Rasen des Nachbarn beschädigt, greift in der Regel deine private Haftpflichtversicherung. Diese deckt Sachschäden an fremdem Eigentum ab. Stelle sicher, dass deine Police solche Schäden einschließt und dass keine grobe Fahrlässigkeit deinerseits vorliegt.
Ist mein Mähroboter gegen Diebstahl über die Hausratversicherung versichert?
Die Deckung gegen Diebstahl hängt von deiner Hausratversicherung ab. Oftmals sind solche Geräte im eigenen Garten nicht oder nur begrenzt mitversichert. Prüfe deine Police auf die genauen Bedingungen, insbesondere auf Klauseln bezüglich Diebstahl außerhalb deines versicherten Wohnraums. Eine zusätzliche Elektronikversicherung kann hier Abhilfe schaffen.
Wer zahlt, wenn mein Mähroboter einen technischen Defekt hat?
Bei einem technischen Defekt greift zunächst die Gewährleistung oder Garantie des Herstellers, sofern das Gerät noch innerhalb des Garantiezeitraums liegt und der Defekt nicht durch unsachgemäße Handhabung verursacht wurde. Wenn die Garantie abgelaufen ist und der Schaden nicht durch äußere Einflüsse entstanden ist, die von anderen Versicherungen abgedeckt werden, musst du die Reparaturkosten in der Regel selbst tragen, es sei denn, du hast eine Elektronikversicherung abgeschlossen.
Bin ich versichert, wenn mein Mähroboter versehentlich eine teure Gartenbeleuchtung zerstört?
Ja, die Zerstörung einer teuren Gartenbeleuchtung durch deinen Mähroboter ist ein Sachschaden an fremdem Eigentum und sollte von deiner privaten Haftpflichtversicherung übernommen werden. Wichtig ist auch hier die Prüfung deiner Police auf eventuelle Ausschlüsse und die Dokumentation des Schadens.
Was ist, wenn der Mähroboter auf meinem eigenen Grundstück ein Loch gräbt und sich selbst beschädigt?
Wenn der Mähroboter auf deinem eigenen Grundstück einen Schaden verursacht, der zu seiner eigenen Beschädigung führt, greifen in der Regel die Versicherungen für das Gerät selbst. Dies wäre zunächst die Gewährleistung/Garantie, falls zutreffend. Ist dies nicht der Fall, kommt unter Umständen die Hausratversicherung oder eine Elektronikversicherung in Betracht, je nach Ursache des Schadens und den Bedingungen deiner Police.
Muss ich meinen Mähroboter bei der Versicherung anmelden?
In der Regel musst du deinen Mähroboter nicht explizit bei deiner privaten Haftpflichtversicherung anmelden, da er als Teil deines normalen Haushaltsguts gilt. Bei sehr teuren Geräten kann es jedoch ratsam sein, dies zur Sicherheit zu tun oder eine separate Elektronikversicherung abzuschließen, um den vollen Schutz zu gewährleisten. Bei der Hausratversicherung ist es wichtig, die Versicherungssumme entsprechend zu wählen, um auch wertvolle Geräte abzudecken.
Was passiert, wenn ich den Mähroboter illegal auf öffentlichem Grund einsetze und dort einen Schaden verursache?
Wenn du deinen Mähroboter illegal auf öffentlichem Grund einsetzt und dort einen Schaden verursachst, ist die Deckung durch deine private Haftpflichtversicherung sehr fraglich. Solche Handlungen können als Verstoß gegen Gesetze oder Verordnungen gewertet werden, was zum Ausschluss der Deckung führen kann. Oftmals sind Schäden, die bei illegalen Aktivitäten entstehen, explizit ausgeschlossen. In solchen Fällen bleibst du wahrscheinlich auf den Kosten sitzen.


