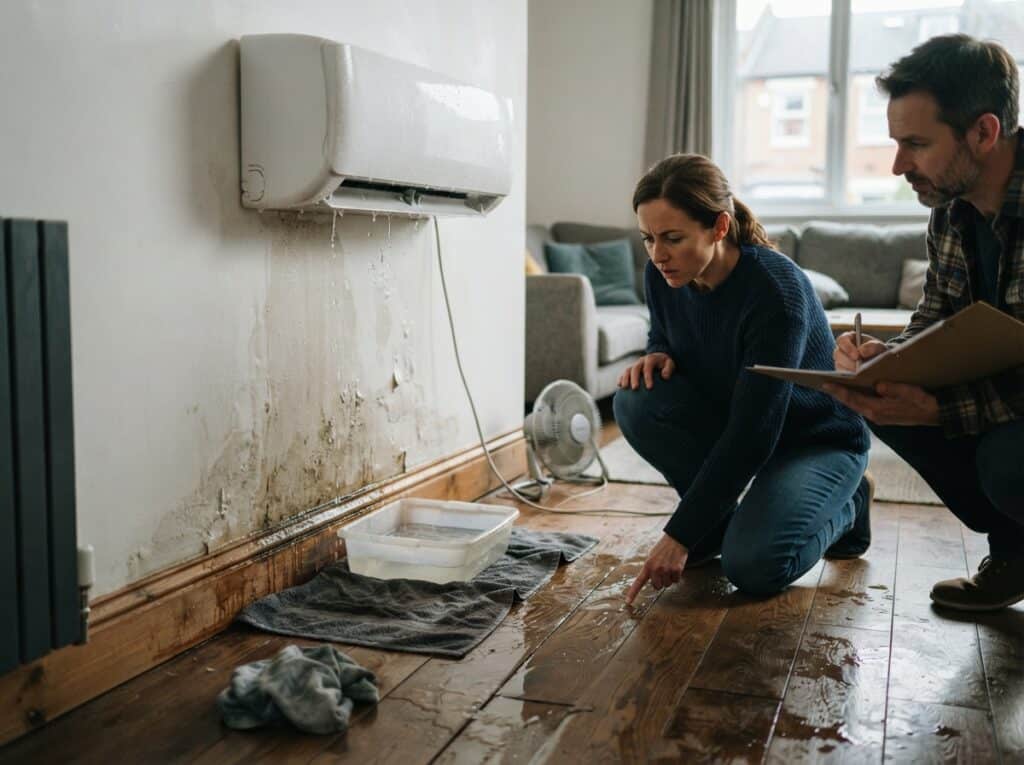
Ein Wasserschaden durch deine Klimaanlage kann schnell zu einer teuren Angelegenheit werden. Bevor du dir Sorgen um die Kosten machst, ist es entscheidend zu wissen, welche Versicherung in einem solchen Fall greift und welche Schritte du einleiten musst.
Wenn die Klimaanlage zum Verursacher eines Wasserschadens wird: Deine Versicherung im Überblick
Die Ursachen für einen Wasserschaden durch eine Klimaanlage sind vielfältig. Oftmals sind es Verstopfungen in den Kondensatabläufen, defekte Dichtungen, Frostschäden am Verdampfer oder eine unsachgemäße Installation, die dazu führen, dass sich Wasser im Gerät sammelt und dann unkontrolliert austritt. Dieses austretende Wasser kann Bodenbeläge, Möbel, Wände und sogar das Mobiliar von Nachbarn beschädigen. Die Frage, welche Versicherung für den Schaden aufkommt, hängt maßgeblich von der Art des Schadens und der Schuldfrage ab.
Die Hausratversicherung: Wann sie greift
Deine Hausratversicherung ist in erster Linie dafür zuständig, Schäden an deinem eigenen beweglichen Eigentum abzudecken. Das umfasst Möbel, Teppiche, elektronische Geräte und andere Gegenstände in deinem Haushalt. Wenn das durch die Klimaanlage verursachte Wasser deine eigenen Sachen beschädigt, sollte deine Hausratversicherung grundsätzlich eintreten. Wichtig ist hierbei, dass der Schaden nicht auf grobe Fahrlässigkeit oder vorsätzliches Handeln deinerseits zurückzuführen ist. Kleinere Verstopfungen, die du mit etwas Sorgfalt hättest verhindern können, könnten hier zu Problemen führen.
Was die Hausratversicherung typischerweise abdeckt:
- Beschädigung von Möbeln und Einrichtungsgegenständen durch austretendes Kondenswasser.
- Schäden an Teppichen, Polstern und Bodenbelägen.
- Beschädigung von Elektrogeräten, die durch den Wasseraustritt in Mitleidenschaft gezogen werden.
- Kosten für Aufräum- und Trocknungsarbeiten, sofern sie notwendig sind, um weitere Schäden zu verhindern.
Es ist jedoch entscheidend, die genauen Bedingungen deines Hausratversicherungsvertrags zu prüfen. Einige Policen enthalten Klauseln bezüglich der regelmäßigen Wartung von Geräten. Wenn nachgewiesen werden kann, dass ein Schaden durch unterlassene Wartung entstanden ist, könnte die Versicherung die Leistung verweigern.
Die Wohngebäudeversicherung: Wenn das Gebäude selbst betroffen ist
Die Wohngebäudeversicherung ist für Schäden am unbeweglichen Eigentum zuständig, also am Gebäude selbst. Wenn das durch deine Klimaanlage ausgetretene Wasser Wände, Decken, Fußböden oder andere bauliche Elemente beschädigt, ist die Wohngebäudeversicherung deines Vermieters oder deine eigene, falls du Eigentümer bist, die zuständige Instanz. Auch hier gilt: Grobe Fahrlässigkeit und Vorsatz können zu Leistungskürzungen oder zur vollständigen Ablehnung führen.
Was die Wohngebäudeversicherung typischerweise abdeckt:
- Schäden an Mauerwerk, Putz und Estrich.
- Beschädigung von fest verlegten Bodenbelägen wie Parkett oder Fliesen.
- Schäden an fest installierten Einbauten, wie z.B. Einbauküchen oder Heizungsanlagen.
- Kosten für Reparatur und Wiederherstellung der beschädigten Gebäudeteile.
Die genauen Leistungen können je nach Versicherer und gewähltem Tarif variieren. Achte auf die Definitionen von „Elementarschäden“ oder „Leitungswasserschäden“, um sicherzustellen, dass dein spezifischer Fall abgedeckt ist.
Die Haftpflichtversicherung: Wenn du den Schaden bei Dritten verursachst
Dies ist eine der wichtigsten Versicherungen in diesem Szenario, besonders wenn du in einer Mietwohnung lebst. Wenn das Wasser aus deiner Klimaanlage nicht nur dein Eigentum, sondern auch das deiner Nachbarn beschädigt oder in deren Wohnung eindringt, greift deine private Haftpflichtversicherung. Diese deckt Schäden ab, die du unbeabsichtigt anderen zufügst. Ein Wasserschaden, der über die eigene Wohnung hinausgeht, fällt klar unter diese Kategorie.
Wann die Haftpflichtversicherung greift:
- Schäden an der Wohnung von Nachbarn, z.B. durch durchdringendes Wasser von oben.
- Beschädigung von Gemeinschaftseigentum im Mietshaus (z.B. Treppenhaus, Keller).
- Schäden an Gegenständen, die Dritten gehören und durch das Wasser beeinträchtigt werden.
Die private Haftpflichtversicherung ist essenziell, um dich vor hohen Schadensersatzforderungen zu schützen. Ohne diese Versicherung könntest du auf den Kosten für die Reparatur der fremden Schäden sitzen bleiben, was schnell existenzbedrohend sein kann.
Die Wohngebäudehaftpflichtversicherung des Vermieters
Wenn du Mieter bist, ist es in der Regel die Wohngebäudehaftpflichtversicherung deines Vermieters, die für Schäden am Gebäude selbst aufkommt, die durch das Austreten von Wasser aus der Mietsache entstanden sind. Diese Versicherung des Vermieters deckt die Kosten für Reparaturen am Gebäude, die durch den Wasserschaden entstanden sind. Deine private Haftpflichtversicherung kommt dann für die Schäden an deinem eigenen Hausrat und eventuell für Schäden, die du direkt anderen Mietern zugefügt hast, auf, während die Gebäudehaftpflicht des Vermieters die Schäden am Gebäude übernimmt.
Wichtige Faktoren bei der Schadensregulierung
Damit deine Versicherung den Schaden unkompliziert reguliert, gibt es einige wichtige Punkte zu beachten:
1. Schadensmeldung und Dokumentation
Melde den Schaden umgehend deiner Versicherung. Je schneller du handelst, desto besser. Dokumentiere den Schaden so detailliert wie möglich. Mache Fotos und Videos von der Ursache (wenn sichtbar) und den betroffenen Bereichen. Bewahre alle Belege für Reparaturkosten oder Ersatzanschaffungen sorgfältig auf.
2. Ursachenermittlung und Verantwortung
Die Versicherung wird die Ursache des Wasserschadens ermitteln wollen. War es ein technischer Defekt, ein Montagefehler, mangelnde Wartung oder unsachgemäße Nutzung? Die Klärung der Verantwortung ist entscheidend für die Frage, wer letztendlich die Kosten trägt oder welche Versicherung leistungspflichtig ist. Bei Mietobjekten kann der Vermieter versuchen, die Schuld auf den Mieter zu schieben, wenn er eine unsachgemäße Nutzung vermutet. Hier ist es ratsam, rechtlichen Rat einzuholen, falls Unstimmigkeiten bestehen.
3. Grobe Fahrlässigkeit und Vorsatz
Versicherungen zahlen nicht bei grober Fahrlässigkeit oder Vorsatz. Wenn du beispielsweise offensichtliche Warnsignale ignoriert hast oder die Klimaanlage mutwillig beschädigt hast, kann dies zum Verlust des Versicherungsschutzes führen. Ein regelmäßiger Wartungscheck durch einen Fachmann kann hier präventiv wirken und dich vor dem Vorwurf grober Fahrlässigkeit schützen.
4. Selbstbehalt
Fast jede Versicherungspolice beinhaltet einen Selbstbehalt. Das ist der Betrag, den du im Schadensfall selbst tragen musst. Informiere dich vorab über die Höhe deines Selbstbehalts, um Überraschungen zu vermeiden.
Schadensvermeidung: So beugst du Problemen vor
Die beste Versicherung ist die, die du nicht in Anspruch nehmen musst. Regelmäßige Wartung deiner Klimaanlage ist daher unerlässlich:
- Regelmäßige Wartung durch Fachpersonal: Lasse deine Klimaanlage mindestens einmal im Jahr von einem qualifizierten Techniker warten. Dieser prüft alle Komponenten, reinigt Filter und Kondensatabläufe und stellt sicher, dass das Gerät einwandfrei funktioniert.
- Beobachtung von Warnsignalen: Achte auf ungewöhnliche Geräusche, Tropfenbildung oder Vereisung am Gerät. Handele sofort, wenn du solche Anzeichen bemerkst.
- Sicherstellung des korrekten Abflusses: Stelle sicher, dass der Kondensatablauf frei ist und das Wasser ordnungsgemäß abgeleitet wird. Bei Split-Klimaanlagen muss der Kondensatschlauch korrekt verlegt und darf nicht geknickt sein.
- Fachgerechte Installation: Lasse Klimaanlagen nur von qualifizierten Fachbetrieben installieren. Eine unsachgemäße Installation ist eine häufige Ursache für spätere Schäden.
Übersicht der Versicherungsleistungen im Schadensfall
| Schadensart | Zuständige Versicherung | Was wird abgedeckt? | Besonderheiten |
|---|---|---|---|
| Schaden am eigenen Hausrat | Hausratversicherung | Beschädigte Möbel, Teppiche, Elektrogeräte in deiner Wohnung. | Achtung bei grober Fahrlässigkeit; regelmäßige Wartung kann Bedingung sein. |
| Schaden am Gebäude (als Eigentümer) | Wohngebäudeversicherung | Beschädigte Wände, Böden, Decken, fest verlegte Elemente des Gebäudes. | Deckung von baulichen Schäden. |
| Schaden bei Dritten (Nachbarn, etc.) | Private Haftpflichtversicherung | Schäden an Eigentum von Nachbarn oder Gemeinschaftseigentum. | Schutz vor hohen Schadensersatzforderungen. Essentiell für Mieter und Eigentümer. |
| Schaden am Gebäude (als Mieter) | Wohngebäudehaftpflicht des Vermieters | Reparaturkosten am Gebäude, die durch Wasseraustritt aus der Mietsache entstanden sind. | Obliegt dem Vermieter, deine Haftpflicht deckt Schäden bei Nachbarn ab. |
FAQ – Häufig gestellte Fragen zu Klimaanlage verursacht Wasserschaden: Welche Versicherung zahlt?
F: Wer zahlt, wenn das Wasser meiner Klimaanlage meine eigene Wohnung beschädigt?
In diesem Fall greift in der Regel deine Hausratversicherung. Sie deckt Schäden an deinem beweglichen Eigentum ab, wie Möbel, Teppiche oder Elektrogeräte. Wichtig ist, dass der Schaden nicht auf grobe Fahrlässigkeit deinerseits zurückzuführen ist.
F: Mein Nachbar unter mir hat einen Wasserschaden durch meine Klimaanlage. Wer kommt dafür auf?
Hierfür kommt deine private Haftpflichtversicherung auf. Sie ist dafür da, Schäden abzudecken, die du unbeabsichtigt anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor den Kosten für Reparaturen in der Wohnung deines Nachbarn.
F: Muss ich meine Klimaanlage regelmäßig warten lassen, damit die Versicherung zahlt?
Viele Versicherungsbedingungen sehen eine regelmäßige Wartung durch Fachpersonal vor. Wenn nachgewiesen werden kann, dass der Schaden durch unterlassene Wartung entstanden ist, kann die Versicherung die Leistung verweigern oder kürzen. Es ist daher ratsam, Wartungsnachweise aufzubewahren.
F: Was passiert, wenn der Wasserschaden durch einen Montagefehler entstanden ist?
Wenn der Schaden nachweislich auf einen Fehler bei der Installation zurückzuführen ist, kann die Installationsfirma haftbar gemacht werden. In diesem Fall könnte deren Betriebshaftpflichtversicherung greifen. Die eigene Versicherung sollte in diesem Fall erst einmal regulieren und dann versuchen, sich das Geld von der Installationsfirma zurückzuholen (Regress).
F: Bin ich als Mieter immer abgesichert, wenn meine Klimaanlage einen Schaden verursacht?
Als Mieter bist du für Schäden, die du schuldhaft verursachst, haftbar. Deine private Haftpflichtversicherung ist hier der wichtigste Schutz. Für Schäden am Gebäude selbst kommt in der Regel die Wohngebäudehaftpflichtversicherung des Vermieters auf.
F: Was ist, wenn der Schaden durch Frost an der Klimaanlage entsteht?
Schäden durch Frost sind in der Regel vom Versicherungsschutz durch die Hausrat- oder Gebäudeversicherung erfasst, sofern keine grobe Fahrlässigkeit vorliegt. Wenn du beispielsweise die Klimaanlage bei extremen Minusgraden in Betrieb nimmst, obwohl das laut Hersteller nicht vorgesehen ist, könnte dies als grobe Fahrlässigkeit gewertet werden.
F: Ich habe meine Klimaanlage selbst installiert. Was muss ich beachten?
Eine Eigeninstallation birgt erhebliche Risiken. Die meisten Versicherungen schließen Schäden aus, die durch unsachgemäße Installation entstehen. Selbst wenn ein Schaden auftritt, der nicht direkt auf die Installation zurückzuführen ist, kann die Versicherung im Schadensfall die Leistung verweigern, da eine fehlende fachmännische Installation als grobe Fahrlässigkeit gewertet werden kann.