

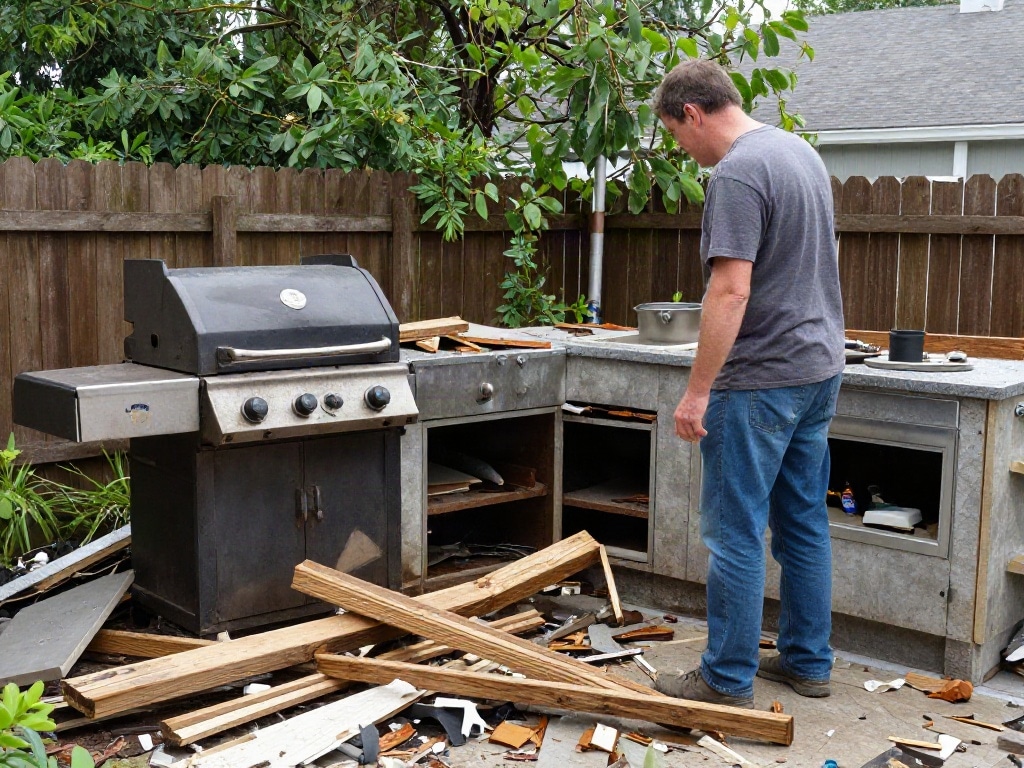
Wenn ein Unwetter deine Outdoor-Küche beschädigt, fragst du dich zurecht: Welche Versicherung kommt für den Schaden auf? Ein Sturm kann schnell zu erheblichen Kosten führen, sei es durch umherfliegende Äste, Hagel oder starke Windböen, die deine geliebte Außenküche dem Erdboden gleichmachen. Die richtige Absicherung ist hier entscheidend, um dich vor finanziellen Belastungen zu schützen.
Hausratversicherung: Ist deine Outdoor-Küche geschützt?
Grundsätzlich ist es wichtig zu verstehen, welche Art von Versicherung für den Schutz deiner Outdoor-Küche bei Sturmschäden infrage kommt. Die Hausratversicherung ist oft die erste Anlaufstelle, aber ihre Deckung für fest installierte oder speziell für den Außenbereich konzipierte Einbauten ist nicht immer eindeutig. Die Regularien können je nach Versicherer und den spezifischen Bedingungen deiner Police variieren. Es lohnt sich daher, deine Police genau zu prüfen oder direkt bei deinem Versicherer nachzufragen, um Klarheit zu schaffen.
Umfang der Deckung durch die Hausratversicherung
Die Hausratversicherung schützt normalerweise die beweglichen Gegenstände in deinem Haushalt. Ob eine Outdoor-Küche hierunter fällt, hängt von ihrer Beschaffenheit ab. Handelt es sich um eine mobile Einheit, die du bei Bedarf wegräumen kannst, sind die Chancen gut, dass sie mitversichert ist. Ist deine Outdoor-Küche jedoch fest mit dem Gebäude oder dem Grundstück verbunden – beispielsweise durch Anschlüsse an Wasser oder Strom, einen festen Unterbau oder eine Überdachung –, kann der Versicherungsschutz komplexer werden.
Ein wichtiger Aspekt ist die Frage, ob die Outdoor-Küche als Teil des Hausrats oder als Gebäudebestandteil betrachtet wird. Bei fest installierten Elementen könnte argumentiert werden, dass sie unter die Wohngebäudeversicherung fallen. Hier ist die Abgrenzung oft fließend und bedarf der genauen Prüfung der Versicherungsbedingungen.
Was ist typischerweise abgedeckt?
- Beschädigungen an der Struktur der Outdoor-Küche durch Sturm (Windstärke ab 62 km/h, Beaufort 8).
- Zerstörung oder Beschädigung von integrierten Geräten wie Grill, Kühlschrank oder Spüle, wenn diese durch Sturmfolgen wie herabfallende Gegenstände beschädigt werden.
- Schäden an Zubehör, das fest mit der Outdoor-Küche verbunden ist.
Was ist typischerweise nicht abgedeckt?
- Einfache optische Mängel oder Verschleißerscheinungen, die nicht direkt durch ein Sturmereignis verursacht wurden.
- Schäden, die durch mangelnde Wartung oder unsachgemäßen Aufbau entstanden sind.
- Schäden durch Rückstau oder Hochwasser, die nicht direkt als Sturmschaden eingestuft werden.
- Kleinere, leicht zu ersetzende Teile, es sei denn, sie sind Teil eines größeren Schadens.
Wohngebäudeversicherung: Wenn die Outdoor-Küche fest verbaut ist
Wenn deine Outdoor-Küche fest in dein Grundstück integriert ist, zum Beispiel mit einem festen Fundament, gemauerten Elementen oder festen Anschlüssen, dann kann die Wohngebäudeversicherung greifen. Diese Versicherung deckt Schäden am Gebäude und fest damit verbundenen Installationen. Die genauen Bedingungen und die Definition, was als „Gebäude“ oder „fest verbundene Installation“ gilt, sind entscheidend für die Deckung.
Abgrenzung zur Hausratversicherung
Der entscheidende Unterschied liegt in der Permanenz und der Verbindung zum Grundstück. Während die Hausratversicherung bewegliche Gegenstände schützt, sichert die Wohngebäudeversicherung das „drumherum“ ab. Eine fest installierte Outdoor-Küche mit gemauertem Grill und Arbeitsplatte wird oft als Teil des Grundstücks oder einer Gebäudenebenanlage betrachtet, was die Zuständigkeit der Wohngebäudeversicherung begründet.
Was deckt die Wohngebäudeversicherung ab?
- Beschädigung der festen Strukturen der Outdoor-Küche (z.B. gemauerter Unterbau, Arbeitsplatten) durch Sturm.
- Beschädigung von fest installierten Leitungen (Wasser, Strom), die zur Outdoor-Küche führen, wenn diese durch den Sturm in Mitleidenschaft gezogen werden.
- Schäden an Überdachungen oder festen Dachelementen, die Teil der Outdoor-Küche sind.
Voraussetzungen für die Deckung
Die Wohngebäudeversicherung greift in der Regel nur, wenn die Outdoor-Küche als fester Bestandteil des Gebäudebestands angesehen wird. Dies kann eine klare Bauabnahme oder die Integration in die Baugenehmigung erfordern. Auch hier gilt: Kläre die Details mit deinem Versicherer, insbesondere wenn es sich um eine neuere oder individuell geplante Installation handelt.
Spezielle Versicherungen und Zusatzbausteine
Manchmal reicht die Standardabdeckung einer Hausrat- oder Wohngebäudeversicherung nicht aus. In solchen Fällen können spezielle Versicherungen oder Zusatzbausteine sinnvoll sein, um deine Outdoor-Küche umfassend abzusichern.
Gartenhaus- und Terrassenversicherung
Einige Versicherer bieten spezielle Policen für Gartenhäuser, Terrassen oder auch Außenküchen an. Diese können flexibler auf die spezifischen Risiken zugeschnitten sein, die mit solchen Installationen im Freien verbunden sind. Prüfe, ob dein aktueller Versicherer solche Zusatzoptionen anbietet oder ob es spezielle Tarife auf dem Markt gibt.
Elementarschadenversicherung
Während die Hausrat- und Wohngebäudeversicherung typischerweise Schäden durch Sturm, Hagel oder Blitz abdeckt, ist die Elementarschadenversicherung für weitere Naturgefahren zuständig. Dazu gehören Überschwemmung, Rückstau, Erdrutsch oder Erdbeben. Wenn deine Outdoor-Küche beispielsweise durch Hochwasser nach einem starken Sturm beschädigt wird, könnte die Elementarschadenversicherung relevant sein, die oft als Zusatzbaustein zur Wohngebäudeversicherung abgeschlossen wird.
Was tun im Schadensfall?
Wenn deine Outdoor-Küche durch einen Sturm beschädigt wurde, ist schnelles und korrektes Handeln gefragt, um den Schaden zu dokumentieren und den Versicherungsanspruch geltend zu machen.
Sofortmaßnahmen und Schadendokumentation
Das Wichtigste ist, weitere Schäden zu verhindern. Das bedeutet: sichere lose Teile, decke offene Bereiche ab, um eine Verschlimmerung durch nachfolgende Witterungseinflüsse zu vermeiden. Fotografiere oder filme den Schaden aus verschiedenen Perspektiven. Notiere dir Datum und Uhrzeit des Sturms, die geschätzte Windstärke und alle relevanten Details. Sammle Rechnungen und Belege für den ursprünglichen Kauf und eventuelle Umbauten.
Kontaktaufnahme mit dem Versicherer
Melde den Schaden so schnell wie möglich deinem Versicherer. Halte dabei alle gesammelten Informationen und Dokumentationen bereit. Oft gibt es dafür spezielle Formulare oder Online-Portale. Sei ehrlich und genau bei der Schadenschilderung. Unvollständige oder falsche Angaben können zur Ablehnung des Anspruchs führen.
Wert der Outdoor-Küche ermitteln
Um den Schaden korrekt zu beziffern, musst du den Wert deiner Outdoor-Küche ermitteln. Bei neueren Geräten ist dies anhand von Rechnungen relativ einfach. Bei älteren Modellen kommt der Zeitwert zum Tragen, also der Neuwert abzüglich der Abnutzung. Manche Versicherungen decken auch den Wiederbeschaffungswert, was bedeutet, dass du den vollen Preis für ein neues, gleichwertiges Gerät erstattet bekommst. Dies sollte in deiner Police klar geregelt sein.
Wichtige Klauseln und Ausschlüsse prüfen
Bei allen Versicherungsarten gibt es spezifische Klauseln und Ausschlüsse, die du kennen solltest. Dies betrifft insbesondere die Bedingungen rund um Sturmschäden.
Windstärke und Beaufort-Skala
Viele Versicherungen setzen für Sturmschäden eine bestimmte Mindestwindstärke voraus, oft definiert nach der Beaufort-Skala (z.B. ab Windstärke 8). Wenn der Sturm darunter lag, kann die Versicherung die Leistung verweigern. Der Deutsche Wetterdienst (DWD) kann hier als Referenz dienen, wenn er entsprechende Messungen veröffentlicht.
Selbstbeteiligung
Fast jede Versicherungspolice enthält eine Selbstbeteiligung. Das ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung leistet. Informiere dich über die Höhe deiner Selbstbeteiligung und ob diese bei Sturmschäden gegebenenfalls abweicht.
Anzeigepflicht und Obliegenheiten
Du bist verpflichtet, Veränderungen, die den Versicherungsfall beeinflussen könnten, deinem Versicherer anzuzeigen. Dazu gehört auch, wenn du deine Outdoor-Küche veränderst oder erweiterst. Auch die Pflicht, den Schaden so gering wie möglich zu halten, ist eine wichtige Obliegenheit.
Tipps zur optimalen Absicherung deiner Outdoor-Küche
Um sicherzustellen, dass deine Outdoor-Küche im Falle eines Sturms gut geschützt ist, solltest du proaktiv handeln und deine Versicherungssituation überprüfen.
Police prüfen und anpassen
Nimm dir Zeit, deine aktuellen Versicherungsunterlagen genau durchzulesen. Achte auf die Definition von Sturm, die maximalen Versicherungssummen und mögliche Ausschlüsse. Wenn du unsicher bist, kontaktiere deinen Versicherungsmakler oder Versicherer direkt. Es kann sinnvoll sein, die Police an die aktuelle Situation anzupassen, insbesondere wenn du deine Outdoor-Küche neu angeschafft oder erweitert hast.
Dokumentation ist entscheidend
Halte alle Kaufbelege, Rechnungen für Umbauten und Fotos deiner Outdoor-Küche aktuell und gut zugänglich. Diese Unterlagen sind essenziell, um im Schadensfall deinen Anspruch nachweisen zu können.
Beratung suchen
Bei komplexen Installationen oder Unsicherheiten bezüglich der Deckung ist es ratsam, professionelle Beratung in Anspruch zu nehmen. Ein unabhängiger Versicherungsmakler kann dir helfen, die verschiedenen Angebote zu vergleichen und die für dich passende Absicherung zu finden.
Häufig gestellte Fragen zu Sturmschäden an der Outdoor-Küche
FAQ – Häufig gestellte Fragen zu Sturmschaden an der Outdoor-Küche: Welche Versicherung zahlt?
Fällt eine Outdoor-Küche unter die Hausratversicherung?
Ob eine Outdoor-Küche unter die Hausratversicherung fällt, hängt von ihrer Beschaffenheit ab. Mobile und nicht fest installierte Outdoor-Küchen sind oft mitversichert. Fest eingebaute oder fest mit dem Grundstück verbundene Elemente können jedoch unter die Wohngebäudeversicherung fallen. Es ist ratsam, dies im Einzelfall mit deinem Versicherer zu klären.
Wann zahlt die Wohngebäudeversicherung für Sturmschäden an der Outdoor-Küche?
Die Wohngebäudeversicherung zahlt, wenn deine Outdoor-Küche fest mit dem Gebäude oder dem Grundstück verbunden ist und durch Sturm beschädigt wird. Dies schließt in der Regel fest installierte Strukturen wie gemauerte Teile oder Arbeitsplatten sowie angeschlossene Installationen ein.
Welche Mindestwindstärke muss für einen Sturmschaden relevant sein?
Viele Versicherungen setzen für Sturmschäden eine Mindestwindstärke voraus, oft definiert als Windstärke 8 auf der Beaufort-Skala (ab 62 km/h). Ohne diese Windstärke kann die Versicherung die Leistung verweigern.
Was ist, wenn meine Outdoor-Küche durch einen Sturm und anschließendes Hochwasser beschädigt wird?
In diesem Fall ist die Elementarschadenversicherung relevant, die oft als Zusatzbaustein zur Wohngebäudeversicherung abgeschlossen wird. Sie deckt Schäden durch Naturgefahren wie Überschwemmung ab, die über reine Sturmschäden hinausgehen.
Muss ich die Outdoor-Küche bei meinem Versicherer melden?
Ja, insbesondere wenn es sich um eine fest installierte oder wertvolle Outdoor-Küche handelt, solltest du deine Versicherungspolice prüfen und gegebenenfalls deinen Versicherer informieren. Veränderungen am Versicherungsobjekt können meldepflichtig sein.
Was tun, wenn der Versicherer den Schaden ablehnt?
Wenn dein Versicherer die Leistung ablehnt, prüfe die Begründung genau. Lege gegebenenfalls schriftlich Widerspruch ein und führe deine Argumente auf. Du kannst auch die Hilfe eines unabhängigen Sachverständigen oder eines Anwalts in Erwägung ziehen.
Wie wird der Schadenwert ermittelt?
Der Schadenwert wird in der Regel als Zeitwert (Neuwert abzüglich Abnutzung) oder bei neueren Geräten als Wiederbeschaffungswert (Kosten für ein neues, gleichwertiges Gerät) ermittelt. Dies ist in deiner Versicherungspolice geregelt.


