

Deine Markise wurde durch einen Sturm beschädigt? Du fragst dich, welche Versicherung dafür aufkommt und wie du den Schaden am besten regulierst? Dieser Ratgeber klärt dich über die wichtigsten Versicherungsleistungen auf und gibt dir praktische Tipps, wie du vorgehen solltest, um eine reibungslose Abwicklung zu gewährleisten.
Die richtige Versicherung für Sturmschäden an deiner Markise
Ein heftiger Sturm kann schnell und unerwartet zuschlagen und deine Markise stark in Mitleidenschaft ziehen. Ob abgerissene Stoffbahnen, verbogene Gestänge oder sogar abgerissene Befestigungen – die Folgen können vielfältig sein. Die entscheidende Frage ist dann: Wer zahlt für die Reparatur oder den Ersatz? Hier spielen verschiedene Versicherungen eine Rolle, wobei die Hausratversicherung und die Wohngebäudeversicherung die wichtigsten Ansprechpartner sind.
Hausratversicherung: Was ist abgedeckt?
Die Hausratversicherung schützt dein bewegliches Hab und Gut innerhalb deiner vier Wände und im dazugehörigen Garten. Dazu gehören Möbel, Elektrogeräte, Kleidung und auch Gegenstände, die sich im Freien befinden, wie beispielsweise eine fest installierte Markise. Wichtig ist hierbei der Schutz vor Elementargewalten. Ein Sturm zählt in der Regel als Elementarereignis. Damit deine Hausratversicherung greift, muss die Beschädigung durch Wind mit einer bestimmten Mindestgeschwindigkeit verursacht worden sein. Dies ist in den Versicherungsbedingungen üblicherweise definiert. Achte darauf, dass deine Hausratversicherung explizit Elementarschäden, insbesondere Sturmschäden, mit einschließt. Oftmals ist dies als Zusatzleistung erhältlich und muss separat vereinbart werden. Ohne diesen Zusatz sind Schäden durch höhere Gewalt möglicherweise nicht abgedeckt.
Wohngebäudeversicherung: Wann zahlt sie?
Die Wohngebäudeversicherung ist für fest mit dem Gebäude verbundene Bauteile zuständig. Dazu zählen Mauern, Dächer und Fenster, aber auch fest montierte Markisen, die untrennbar mit der Fassade oder dem Balkon verbunden sind. Ähnlich wie bei der Hausratversicherung ist auch hier der Schutz vor Elementargewalten entscheidend. Ein Sturm, der mit einer definierten Mindestgeschwindigkeit (oftmals ab Windstärke 8 Beaufort) wütet, gilt als versichertes Ereignis. Die Wohngebäudeversicherung übernimmt dann die Kosten für die Reparatur oder den Wiederaufbau der beschädigten Markise, sofern sie als festes Bauteil des Gebäudes eingestuft wird. Es ist ratsam, im Zweifel bei deinem Versicherer nachzufragen, ob deine spezifische Markisenkonstruktion unter die Wohngebäudeversicherung fällt oder eher als Teil des Hausrats betrachtet wird.
Welche Versicherung ist primär zuständig?
Die Abgrenzung zwischen Hausrat- und Wohngebäudeversicherung bei Markisen kann manchmal knifflig sein. Generell gilt: Ist die Markise fest mit dem Gebäude verbunden und stellt ein wesentliches Bauteil dar, ist die Wohngebäudeversicherung zuständig. Handelt es sich eher um eine nachträglich angebrachte oder eine weniger fest installierte Markise, die eher als Zubehör gilt, greift eher die Hausratversicherung. In vielen Fällen wird die Markise jedoch als Teil des Hausrats betrachtet, insbesondere wenn sie dem Mieterschutz oder dem Schutz des persönlichen Eigentums dient. Prüfe deine Versicherungspolicen genau oder frage deinen Versicherer um Rat, um Missverständnisse zu vermeiden.
Was tun im Schadensfall? Schritt-für-Schritt-Anleitung
Wenn deine Markise vom Sturm beschädigt wurde, ist schnelles und richtiges Handeln gefragt, um den Schaden zu begrenzen und den Versicherungsprozess zu erleichtern. Hier ist eine detaillierte Anleitung, wie du vorgehen solltest:
1. Schadensbegrenzung: Sofortmaßnahmen ergreifen
Das Wichtigste zuerst: Versuche, den Schaden nicht zu verschlimmern. Wenn die Markise herunterhängt oder droht weiter abzureißen, sichere sie, wenn möglich, um weitere Beschädigungen zu vermeiden. Schließe die Markise, falls sie noch bedienbar ist, oder befestige lose Teile, um Gefahren für dich und deine Nachbarn auszuschließen. Dokumentiere diesen Zustand sofort mit Fotos.
2. Schadendokumentation: Beweise sichern
Eine ausführliche Dokumentation ist für die Schadenmeldung unerlässlich. Mache detaillierte Fotos und Videos vom Ausmaß des Schadens. Zeige die gesamte beschädigte Markise sowie die einzelnen Bruchstellen und Beschädigungen. Auch Aufnahmen der unmittelbaren Umgebung, die den Sturm verdeutlichen könnten (z.B. abgeknickte Äste, umgeworfene Gegenstände), können hilfreich sein. Notiere dir Datum und Uhrzeit des Sturms sowie die Art der Beschädigung. Falls Zeugen vorhanden sind, bitte sie, ihre Beobachtungen zu schildern und ihre Kontaktdaten zu hinterlassen.
3. Kontaktaufnahme mit dem Versicherer: Schadensmeldung einreichen
Melde den Schaden umgehend bei deiner Versicherung. Nutze dafür die von deinem Versicherer vorgesehenen Kanäle – oft ist dies telefonisch oder online möglich. Halte alle relevanten Informationen bereit: deine Versicherungsnummer, das Datum des Sturms, eine Beschreibung des Schadens und die bereits erstellten Fotos. Die meisten Versicherer stellen Formulare für die Schadensmeldung zur Verfügung, die du ausfüllen musst.
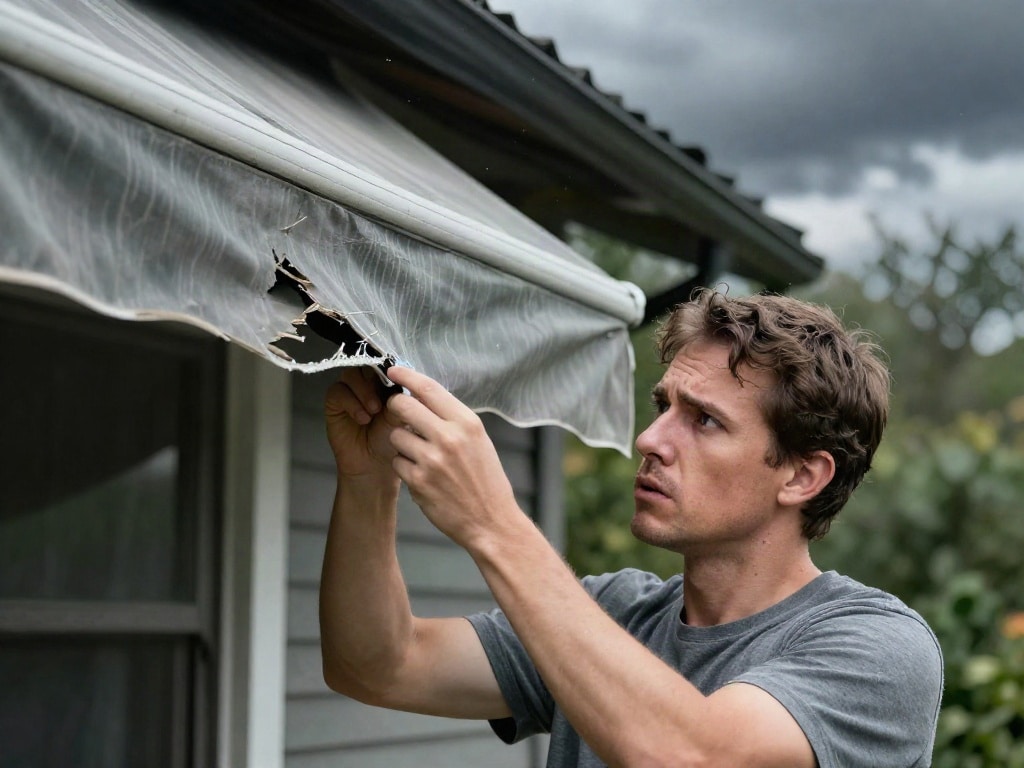
4. Kostenvoranschlag einholen: Reparatur oder Ersatz?
Nach der ersten Meldung wird dein Versicherer dich auffordern, einen Kostenvoranschlag für die Reparatur oder den Ersatz der Markise einzureichen. Hole dir Angebote von qualifizierten Fachbetrieben ein. Achte darauf, dass der Kostenvoranschlag detailliert ist und alle benötigten Materialien und Arbeitskosten auflistet. Dein Versicherer kann auch einen eigenen Gutachter beauftragen, um den Schaden zu begutachten und die Höhe der Entschädigung festzulegen.
5. Abwicklung und Entschädigung: Geduld ist gefragt
Nachdem alle Unterlagen vorliegen und der Schaden begutachtet wurde, wird die Versicherung die Entschädigungssumme festlegen. Diese richtet sich nach den Bedingungen deiner Police und dem ermittelten Schaden. Vergleiche das Angebot des Versicherers mit deinem Kostenvoranschlag. Bei Unstimmigkeiten kannst du das Gespräch mit dem Versicherer suchen oder dich an eine Verbraucherschutzorganisation wenden.
Wichtige Aspekte bei der Versicherungspolice
Damit du im Ernstfall nicht leer ausgehst, solltest du bei deinem Versicherungsvertrag auf einige wichtige Punkte achten:
- Deckungssumme: Stelle sicher, dass die Deckungssumme deiner Hausrat- oder Wohngebäudeversicherung hoch genug ist, um die Kosten für eine neue, hochwertige Markise abzudecken.
- Selbstbehalt: Informiere dich über die Höhe deines Selbstbehalts. Dies ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung leistet. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, bedeutet aber im Schadensfall höhere eigene Kosten.
- Ausschlussklauseln: Lies die Police genau durch, um Ausschlussklauseln zu identifizieren. Manchmal sind bestimmte Arten von Schäden oder bestimmte Produkte von der Versicherung ausgeschlossen.
- Mindestwindstärke: Achte auf die Definition von Sturmschäden in deiner Police. Oftmals ist eine Mindestwindstärke (z.B. ab Windstärke 8 Beaufort) als Voraussetzung für die Leistung der Versicherung festgelegt.
| Versicherungsart | Zuständigkeit bei Markisenschäden | Wichtige Bedingungen | Schadensbeispiele |
|---|---|---|---|
| Hausratversicherung | Bewegliches Hab und Gut, auch im Außenbereich | Elementarschaden-Zusatzdeckung, Mindestwindstärke laut Police | Abgerissene Stoffbahnen, beschädigter Stoff durch herabfallende Äste |
| Wohngebäudeversicherung | Fest mit dem Gebäude verbundene Bauteile | Elementarschaden-Zusatzdeckung, Mindestwindstärke laut Police | Verbogenes Gestänge, abgerissene Befestigungen an der Fassade |
| Optional: Glasversicherung (bei Glas-Elementen) | Beschädigte Glaselemente an der Markise | Schutz vor Bruchschäden durch Sturm (oftmals Teil der Wohngebäude- oder Hausratversicherung) | Zerbrochene Glasplatten der Markise |
| Optional: Zusatzversicherung für Außenanlagen | Manche Policen decken auch Schäden an Markisen explizit ab | Spezifische Klauseln zu Außenanlagen und Mobiliar | Umfassende Beschädigung der gesamten Markisenanlage |
Häufige Ursachen für Sturmschäden an Markisen
Sturmschäden an Markisen entstehen meist durch eine Kombination aus starken Windkräften und der Beschaffenheit der Markise selbst. Hier sind einige der häufigsten Ursachen:
- Hohe Windgeschwindigkeiten: Die offensichtlichste Ursache sind starke Windböen, die direkt auf die ausgefahrene oder teilweise ausgefahrene Markise treffen. Das Segeltuch wirkt wie ein Segel und kann enorme Kräfte aufnehmen.
- Alter und Materialermüdung: Ältere Markisen, deren Stoffe ausgeblichen oder porös geworden sind, oder deren Gestänge Korrosion aufweisen, sind anfälliger für Risse und Brüche.
- Fehlende oder mangelhafte Befestigung: Wenn die Markise nicht fachgerecht und sicher an der Fassade oder der Decke montiert ist, können sich die Befestigungspunkte lösen, was zum Abreißen der gesamten Konstruktion führen kann.
- Ausgefahrene Markise bei Sturm: Eine ausgefahrene Markise bietet dem Wind eine größere Angriffsfläche. Viele moderne Markisen verfügen über Windsensoren, die sie automatisch einfahren, doch nicht alle älteren Modelle sind damit ausgestattet.
- Herabfallende Gegenstände: Durch den Sturm können Äste, Dachziegel oder andere Gegenstände herabfallen und die Markise beschädigen.
- Konstruktionsmängel: In seltenen Fällen können auch konstruktive Schwächen der Markise selbst zu Beschädigungen führen, insbesondere bei extremen Wetterbedingungen.
FAQ – Häufig gestellte Fragen zu Markise durch Sturm beschädigt: Welche Versicherung zahlt?
Frage 1: Zahlt meine Hausratversicherung auch, wenn die Markise fest an der Wand montiert ist?
Ja, in vielen Fällen zahlt die Hausratversicherung auch für fest montierte Markisen. Die Abgrenzung hängt oft davon ab, ob die Markise als wesentlicher Bestandteil des Gebäudes gilt (dann eher Wohngebäudeversicherung) oder als Zubehör zur persönlichen Nutzung (dann eher Hausratversicherung). Prüfe deine Police oder frage bei deinem Versicherer nach der genauen Einstufung deiner Markise.
Frage 2: Was ist, wenn der Sturm nicht stark genug war, um die Mindestwindstärke zu erreichen?
Wenn der Sturm nicht die in deiner Police definierte Mindestwindstärke erreicht hat, kann es sein, dass die Versicherung die Zahlung verweigert. Dies ist eine gängige Klausel in vielen Verträgen zur Absicherung gegen Elementarschäden. Manche Versicherungen bieten jedoch auch Tarife an, die flexibler sind. Es lohnt sich, deine Police genau zu prüfen oder eine Erweiterung des Schutzes in Betracht zu ziehen.
Frage 3: Muss ich die Markise reparieren lassen, bevor ich die Versicherung kontaktiere?
Nein, das solltest du keinesfalls tun. Bevor du Reparaturen durchführen lässt, musst du den Schaden bei deiner Versicherung melden und die weitere Vorgehensweise mit ihr abstimmen. Reparaturen ohne vorherige Genehmigung der Versicherung können dazu führen, dass der Schaden nicht anerkannt wird. Mache zunächst eine umfassende Schadensdokumentation.
Frage 4: Werden die Kosten für die Demontage der beschädigten Markise übernommen?
Die Kosten für die Demontage einer beschädigten Markise können je nach Versicherung und Art des Schadens übernommen werden. Oftmals sind diese Kosten Teil der gesamten Schadenregulierung und werden erstattet, wenn die Demontage notwendig ist, um den Schaden zu begutachten oder weitere Schäden zu verhindern. Kläre dies im Vorfeld mit deinem Versicherer.
Frage 5: Was passiert, wenn meine Markise älter ist und eine Reparatur unwirtschaftlich wäre?
In solchen Fällen wird die Versicherung in der Regel den Zeitwert der Markise erstatten. Das bedeutet, dass du den Betrag erhältst, der dem Wert der Markise vor der Beschädigung entsprochen hätte, abzüglich von Verschleiß. Eine Neuwertentschädigung ist meist nur möglich, wenn dies explizit in der Police vereinbart ist.
Frage 6: Kann ich mir selbst einen Handwerker aussuchen?
In den meisten Fällen kannst du dir deinen Handwerker für die Reparatur oder den Ersatz der Markise selbst aussuchen. Es ist jedoch ratsam, dies mit deinem Versicherer abzusprechen. Dein Versicherer hat möglicherweise auch Präferenzen für bestimmte Partnerbetriebe, mit denen er Verträge hat. Stelle sicher, dass der gewählte Betrieb qualifiziert ist und die Arbeiten fachgerecht ausführt.
Frage 7: Was ist, wenn meine Versicherung den Schaden ablehnt?
Wenn deine Versicherung den Schaden ablehnt, solltest du zunächst die Begründung genau prüfen. Fordere eine schriftliche Begründung an. Wenn du mit der Ablehnung nicht einverstanden bist, kannst du Widerspruch einlegen und weitere Nachweise liefern. Im Zweifelsfall kann es hilfreich sein, sich an eine Verbraucherschutzorganisation oder einen unabhängigen Versicherungsmakler zu wenden, um Unterstützung zu erhalten.


