

Deine Markise ist eine wertvolle Investition, die dir an sonnigen Tagen Schatten spendet und deine Terrasse oder deinen Balkon verschönert. Doch was passiert, wenn ein plötzlicher Sturm sie beschädigt oder andere unerwartete Vorfälle auftreten? Die richtige Versicherung kann dir dabei helfen, vor den finanziellen Folgen solcher Schäden geschützt zu sein.
Schutz für deine Markise: Welche Versicherungen sind relevant?
Wenn es um den Schutz deiner Markise geht, stellt sich die Frage, welche Art von Versicherung hier greift. In den meisten Fällen ist es eine Kombination aus verschiedenen Policen, die für umfassende Sicherheit sorgt. Es gibt keine einzelne, spezialisierte „Markisenversicherung“, vielmehr sind es bestehende Haushalts- oder Gebäudeversicherungen, die je nach Art des Schadens und den vereinbarten Leistungen zum Tragen kommen.
Hausratversicherung und ihre Grenzen
Die Hausratversicherung schützt deinen beweglichen Hausrat innerhalb deiner vier Wände und in dazugehörigen Kellern, Garagen oder Schuppen. Oftmals sind auch Balkonmöbel und – bis zu einem gewissen Grad – fest installierte, aber demontierbare Anbauteile wie Terrassenüberdachungen oder eben Markisen mitversichert. Die entscheidende Frage ist hierbei die Definition von „fest angebracht“ und ob die Markise als Teil des Hausrats oder als festes Gebäudebauteil gilt.
Wichtige Aspekte bei der Hausratversicherung:
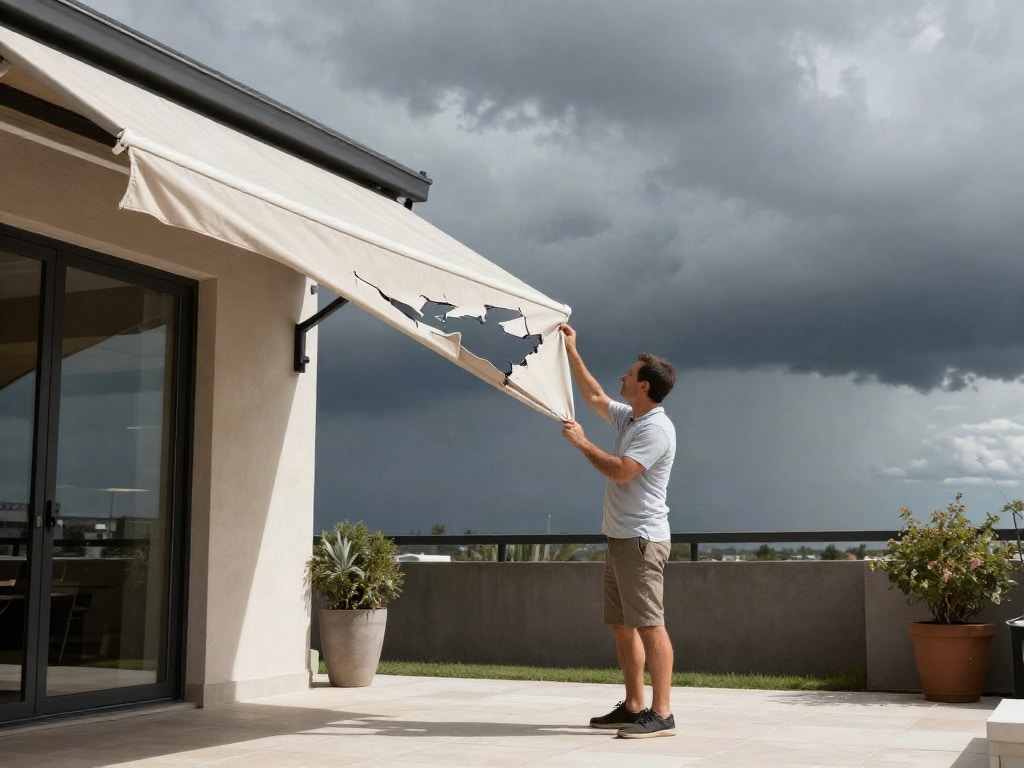
- Schadensursache: Die Hausratversicherung greift in der Regel bei Schäden durch die sogenannten „versicherten Gefahren“ wie Feuer, Leitungswasser, Sturm, Hagel und Einbruchdiebstahl.
- Sturm und Hagel: Dies sind die häufigsten Schadensursachen für Markisen. Ein Sturm, der mindestens Windstärke 8 erreicht, ist oft eine Voraussetzung. Schäden durch unsachgemäße Bedienung oder durch grobe Fahrlässigkeit sind meist ausgeschlossen.
- Außenliegende Anbauteile: Ob die Markise als „Garteninventar“ oder ähnliches mitversichert ist, hängt von den genauen Versicherungsbedingungen ab. Manche Policen decken Schäden an Balkonkästen oder wetterfesten Gartenmöbeln ab, was auf eine Markise übertragbar sein kann.
- Wohngebäudeversicherung vs. Hausratversicherung: Bei fest mit dem Gebäude verbundenen Anbauteilen kann es zu Abgrenzungsschwierigkeiten kommen. Oftmals greift die Wohngebäudeversicherung, wenn die Markise als wesentlicher Bestandteil des Gebäudes angesehen wird.
Wohngebäudeversicherung als entscheidender Schutz
Die Wohngebäudeversicherung ist primär für fest mit dem Grund und Boden verbundene Bauteile eines Hauses gedacht, also für das Gebäude selbst. Dazu zählen Mauern, Dach, Fenster und fest installierte Anbauten. Ob deine Markise darunter fällt, hängt von ihrer Bauart und der Art ihrer Befestigung ab. Eine fest montierte Markise, die nicht ohne Weiteres demontiert werden kann, wird eher als Teil des Gebäudes betrachtet und ist somit durch die Wohngebäudeversicherung abgedeckt.
Was die Wohngebäudeversicherung typischerweise abdeckt:
- Sturm und Hagel: Dies ist ein Kernbestandteil der Wohngebäudeversicherung. Schäden an der Gebäudehülle und fest verbundenen Anbauten durch Stürme (meist ab Windstärke 8) und Hagelschlag sind hierdurch abgedeckt.
- Elementarschäden: Über den Basis-Schutz hinaus können Schäden durch weitere Elementarkatastrophen wie Überschwemmung, Rückstau, Erdbeben, Erdsenkung oder Schneedruck mitversichert werden. Dies ist oft eine Zusatzversicherung, die separat abgeschlossen werden muss.
- Vandalismus nach Einbruch: Beschädigungen, die durch Vandalismus im Rahmen eines Einbruchs entstehen, können ebenfalls übernommen werden.
- Frost und weitere Umwelteinflüsse: Je nach Police können auch Schäden durch Frost oder andere natürliche Einflüsse abgedeckt sein.
Wichtiger Hinweis: Die Wohngebäudeversicherung deckt in der Regel nur Schäden am „Gebäude“ selbst ab. Das bedeutet, dass Schäden an losen Gegenständen, die sich unter der Markise befinden (z.B. Gartenmöbel, Pflanzen), nicht von dieser Versicherung übernommen werden.
Haftpflichtversicherung: Wenn deine Markise Schaden anrichtet
Neben dem Schutz deiner eigenen Markise ist es auch wichtig zu bedenken, was passiert, wenn deine Markise Schaden an anderen verursacht. Hier kommt die private Haftpflichtversicherung ins Spiel. Wenn deine Markise beispielsweise durch einen Sturm abreißt und auf das Nachbargrundstück fällt oder ein Passant verletzt wird, kann deine Haftpflichtversicherung die entstandenen Kosten übernehmen.
Anwendungsbereiche der Haftpflichtversicherung:
- Sachschäden: Wenn deine defekte Markise einen Schaden an fremdem Eigentum verursacht (z.B. das Auto des Nachbarn beschädigt).
- Personenschäden: Wenn durch deine defekte Markise eine Person verletzt wird.
- Vermögensschäden: Wenn durch die Sach- oder Personenschäden finanzielle Verluste für Dritte entstehen.
Wichtige Voraussetzung: Die Haftpflichtversicherung greift nur, wenn du keine grobe Fahrlässigkeit oder Vorsatz nachweisen kannst. Regelmäßige Wartung und Kontrolle deiner Markise sind daher ratsam, um sicherzustellen, dass sie ordnungsgemäß befestigt ist und keine offensichtlichen Mängel aufweist, die zu einem Schaden führen könnten.
Schadensfälle und wann welche Versicherung zahlt
Die Wahl der richtigen Versicherung und die Klarheit über deren Deckungsumfang sind entscheidend, um im Ernstfall schnell und unkompliziert entschädigt zu werden. Hier ist eine Übersicht, wann welche Versicherung typischerweise greift:
Sturmschäden an der Markise
Ein Sturm, der mit mindestens Windstärke 8 (ca. 63 km/h) tobt, kann erhebliche Schäden an Markisen verursachen. Wenn deine Markise fest mit dem Gebäude verbunden ist, ist in der Regel die Wohngebäudeversicherung zuständig. Sie übernimmt die Kosten für Reparatur oder Ersatz des beschädigten Teils.
Ist die Markise jedoch als Anbauteil oder Zubehör definiert, das eher dem beweglichen Hausrat zuzuordnen ist, könnte die Hausratversicherung greifen. Dies ist jedoch eher die Ausnahme und hängt stark von den individuellen Vertragsbedingungen ab. Achte hier auf die Klauseln bezüglich „fest verbundener Installationen“ oder „Gebäudebestandteilen“ in deinem Hausratversicherungsvertrag.
Hagelschäden
Ähnlich wie bei Sturmschäden werden auch Schäden durch Hagel in der Regel von der Wohngebäudeversicherung abgedeckt, sofern die Markise als Teil des Gebäudes gilt. Die Hausratversicherung kann hier im Einzelfall ebenfalls eine Rolle spielen, ist aber seltener die primäre Deckung.
Schäden durch herabfallende Gegenstände
Wenn ein Ast durch einen Sturm auf deine Markise fällt und diese beschädigt, greift ebenfalls die Wohngebäudeversicherung (wenn die Markise Gebäudebestandteil ist) oder die Hausratversicherung (wenn sie als Zubehör gilt). Wichtig ist hier die Ursache des Sturzes. Fällt der Ast von einem Baum auf deinem eigenen Grundstück, ist die Deckung klar. Fällt er von einem Nachbarbaum, kann die Haftpflichtversicherung des Nachbarn involviert sein, falls dieser seine Verkehrssicherungspflichten vernachlässigt hat.
Witterungsschäden und Materialermüdung
Schäden, die durch normale Witterungseinflüsse über einen längeren Zeitraum entstehen (z.B. Ausbleichen durch UV-Strahlung, Versprödung des Materials) oder auf Materialermüdung zurückzuführen sind, sind in der Regel nicht durch Standardversicherungen abgedeckt. Versicherungen schützen vor plötzlichen, unvorhersehbaren Ereignissen, nicht vor dem natürlichen Verschleiß von Materialien.
Vandalismus und mutwillige Beschädigung
Wenn deine Markise durch Vandalismus beschädigt wird, kann die Hausratversicherung (wenn sie als Teil des Hausrats gilt) oder die Wohngebäudeversicherung (wenn sie als Gebäudebestandteil gilt) greifen. Voraussetzung ist oft, dass die Beschädigung im Rahmen eines Einbruchdiebstahls oder einer ähnlichen Straftat erfolgte. Eine reine Sachbeschädigung ohne weiteren Kontext kann schwieriger zu versichern sein.
Schäden an Dritten
Hier ist eindeutig die private Haftpflichtversicherung zuständig. Wenn deine Markise abreißt und auf das Auto des Nachbarn fällt oder einen Fußgänger verletzt, werden die daraus resultierenden Kosten von deiner Haftpflichtversicherung übernommen.
Die Wahl der richtigen Versicherung: Worauf du achten solltest
Die Entscheidung für die passende Versicherung und die richtige Absicherung deiner Markise erfordert eine sorgfältige Prüfung deiner individuellen Situation und der angebotenen Policen. Es geht darum, Lücken im Versicherungsschutz zu vermeiden und sicherzustellen, dass im Schadensfall auch wirklich geleistet wird.
Prüfe deine bestehenden Policen
Bevor du neue Versicherungen abschließt, wirf einen genauen Blick auf deine vorhandenen Verträge. Oftmals sind Markisen bereits anteilig durch deine Hausrat- oder Wohngebäudeversicherung abgedeckt. Achte dabei auf die genauen Formulierungen und Definitionen:
- Definition von „Gebäudebestandteil“: Ist die Markise als fest verbundener Anbau oder als separates Zubehör aufgeführt?
- Mitversicherte Gefahren: Sind Schäden durch Sturm, Hagel und andere Elementargefahren explizit genannt?
- Deckungssummen und Selbstbehalte: Sind die Versicherungssummen ausreichend hoch und die Selbstbehalte im Rahmen?
Deckungsumfang bei Sturm und Hagel
Dies ist der kritischste Punkt für Markisen. Stelle sicher, dass deine Police explizit Schäden durch Sturm und Hagel abdeckt. Achte auf die Definition von „Sturm“ – oft wird eine Mindestwindstärke (z.B. Windstärke 8 nach Beaufort-Skala) vorausgesetzt.
Elementarschadenversicherung als Zusatz
Für umfassenden Schutz, insbesondere in Regionen mit erhöhter Naturgefahren-Gefahr, solltest du die Ergänzung einer Elementarschadenversicherung in Erwägung ziehen. Diese deckt Schäden ab, die durch:
- Überschwemmungen
- Rückstau
- Erdbeben
- Erdsenkung
- Lawinen
- Schneedruck
- Vulkanausbrüche
verursacht werden. Auch wenn deine Markise durch eine solche Katastrophe beschädigt wird, kann diese Zusatzversicherung greifen.
Klauseln zur groben Fahrlässigkeit und Vorsatz
Viele Versicherungen schließen Leistungen aus, wenn der Schaden durch grobe Fahrlässigkeit oder Vorsatz entstanden ist. Das bedeutet, wenn du deine Markise offensichtlich schlecht wartest oder bei Sturm und starkem Wind geöffnet lässt, obwohl du die Gefahr erkennst, könnte die Versicherung die Leistung verweigern. Regelmäßige Überprüfung und ordnungsgemäße Nutzung sind daher essenziell.
Besondere Bedingungen für außenliegende Anbauten
Manche Versicherer haben spezielle Klauseln für außenliegende Anbauten wie Markisen, Balkonüberdachungen oder Sonnensegel. Informiere dich genau, ob diese gesondert aufgeführt sind und welche Bedingungen dafür gelten.
Prüfung des Neuwert- oder Zeitwertprinzips
Es ist wichtig zu wissen, ob deine Versicherung Schäden zum Neuwert (also die Kosten für eine Neuanschaffung) oder zum Zeitwert (abzüglich der Wertminderung durch Alter und Gebrauch) ersetzt. Für eine Markise ist der Neuwertschutz in der Regel wünschenswert, um im Schadensfall eine gleichwertige neue Markise finanzieren zu können.
Regelmäßige Wartung und Dokumentation
Eine gut gepflegte Markise minimiert das Risiko von Schäden. Bewahre Rechnungen, Installationsnachweise und gegebenenfalls Wartungsprotokolle auf. Im Schadensfall können diese Dokumente wichtig sein, um deine Ansprüche zu belegen und nachzuweisen, dass du deine Sorgfaltspflicht erfüllt hast.
Tabelle: Überblick über Versicherungsleistungen für Markisen
| Schadensart | Typische Deckung durch | Wichtige Bedingungen |
|---|---|---|
| Sturmschäden (ab Windstärke 8) | Wohngebäudeversicherung (bei fester Verbindung), Hausratversicherung (selten, je nach Definition) | Mindestwindstärke, keine grobe Fahrlässigkeit |
| Hagelschäden | Wohngebäudeversicherung, Hausratversicherung (selten) | Keine grobe Fahrlässigkeit |
| Schäden durch herabfallende Gegenstände (z.B. Äste) | Wohngebäudeversicherung, Hausratversicherung | Ursache des herabfallenden Gegenstands |
| Vandalismus / Mutwillige Beschädigung | Hausratversicherung, Wohngebäudeversicherung (oft im Kontext von Einbruch) | Nachweis der Beschädigung |
| Schäden an fremdem Eigentum (durch defekte Markise) | Private Haftpflichtversicherung | Keine Vorsatz oder grobe Fahrlässigkeit deinerseits |
| Natürlicher Verschleiß / Materialermüdung | Keine Versicherung | Regelmäßige Wartung erforderlich |
| Elementarschäden (Überschwemmung, Erdbeben etc.) | Elementarschadenversicherung (Zusatz zur Wohngebäude- oder Hausratversicherung) | Separate Police oder Zusatzbaustein |
FAQ – Häufig gestellte Fragen zu Markise versichern: Welche Versicherung schützt bei Sturm und anderen Schäden?
Ist meine Markise automatisch durch meine Hausratversicherung geschützt?
Nicht unbedingt. Die Hausratversicherung deckt in der Regel den beweglichen Hausrat innerhalb deiner vier Wände ab. Ob eine fest installierte Markise als Teil des Hausrats gilt, hängt von den spezifischen Bedingungen deiner Police ab. Oftmals sind außenliegende, fest montierte Anbauten eher Sache der Wohngebäudeversicherung.
Wann greift die Wohngebäudeversicherung bei Sturmschäden an meiner Markise?
Die Wohngebäudeversicherung greift in der Regel, wenn deine Markise fest mit dem Gebäude verbunden ist und als Teil des Gebäudes angesehen wird. Sie deckt Schäden durch Sturm (oft ab Windstärke 8), Hagel und andere Elementargefahren ab. Prüfe deine Police auf genaue Definitionen und Ausschlüsse.
Was ist, wenn meine Markise Schäden an der Nachbarschaft verursacht?
In diesem Fall ist deine private Haftpflichtversicherung zuständig. Sie übernimmt Kosten für Sach- oder Personenschäden, die durch deine Markise – beispielsweise nach einem Sturm – bei Dritten entstehen, solange keine grobe Fahrlässigkeit oder Vorsatz deinerseits vorliegt.
Deckt die Versicherung auch Schäden durch normale Witterungseinflüsse ab?
Nein, Versicherungen decken in der Regel keine Schäden ab, die durch normalen Verschleiß oder die allmähliche Einwirkung von Witterungseinflüssen wie UV-Strahlung oder Temperaturschwankungen entstehen. Dies sind natürliche Alterungsprozesse, die von der Versicherung nicht abgedeckt werden.
Brauche ich eine separate Elementarschadenversicherung für meine Markise?
Die Notwendigkeit einer separaten Elementarschadenversicherung hängt vom Standort deines Gebäudes und dem damit verbundenen Risiko ab. Diese Zusatzversicherung deckt Schäden durch Ereignisse wie Überschwemmungen, Erdbeben oder Schneedruck ab, die deine Markise beschädigen könnten. Wenn du in einem Risikogebiet lebst, ist sie sehr empfehlenswert.
Was muss ich tun, wenn meine Markise durch Sturm beschädigt wurde?
Dokumentiere den Schaden umgehend mit Fotos und Videos. Melde den Schaden so schnell wie möglich deiner zuständigen Versicherung (Wohngebäude- oder Hausratversicherung) und befolge deren Anweisungen zur Schadensregulierung. Bewahre alle Unterlagen und Rechnungen sorgfältig auf.
Gibt es Versicherungen, die speziell für Markisen angeboten werden?
Nein, es gibt keine eigenständigen „Markisenversicherungen“. Der Schutz für Markisen ist üblicherweise in umfassenderen Policen wie der Hausrat- oder Wohngebäudeversicherung integriert. Es ist daher wichtig, die Bedingungen dieser Policen genau zu prüfen und gegebenenfalls Zusatzbausteine zu ergänzen.


