

Dein Gewächshaus ist ein wertvolles Zuhause für deine Pflanzen, aber es ist auch anfällig für die Launen der Natur, insbesondere für Sturm und Hagel. Umso wichtiger ist es, dass du dich fragst, welche Versicherung dich vor diesen extremen Wetterereignissen schützt und welche Kosten auf dich zukommen könnten.
Schutz vor Sturm und Hagel: Die richtige Versicherung für dein Gewächshaus
Ein heftiger Sturm kann dein Gewächshaus schnell in seine Einzelteile zerlegen. Hagelkörner, besonders wenn sie von großer Höhe fallen, können das Glas zerbrechen oder die Folie durchlöchern. Die Reparatur oder der Neuaufbau eines beschädigten Gewächshauses kann schnell ins Geld gehen. Daher ist die richtige Versicherung für dich als Gewächshausbesitzer unerlässlich, um dich vor solchen finanziellen Belastungen zu schützen. Doch welche Versicherungen greifen und welche Deckung ist für dich die richtige?
Die Wohngebäudeversicherung: Basis für dein Gewächshaus
In vielen Fällen ist dein Gewächshaus als Nebengebäude im Rahmen deiner bestehenden Wohngebäudeversicherung mitversichert. Dies gilt insbesondere, wenn das Gewächshaus fest mit dem Erdboden verbunden ist und als bauliche Anlage gilt. Die Wohngebäudeversicherung deckt üblicherweise Schäden durch Feuer, Leitungswasser, Sturm und Hagel ab. Es ist jedoch entscheidend, dass du die genauen Bedingungen deiner Police prüfst. Manche Versicherer haben spezifische Klauseln bezüglich der Größe, Bauweise oder des Standorts des Gewächshauses. Achte darauf, dass die Versicherungssumme dem tatsächlichen Neuwert deines Gewächshauses entspricht, um im Schadensfall eine vollständige Entschädigung zu erhalten.
Was die Wohngebäudeversicherung typischerweise abdeckt:
- Schäden durch Sturm ab einer bestimmten Windgeschwindigkeit (oftmals ab Windstärke 8 Beaufort).
- Schäden durch Hagel, die direkt durch den Niederschlag entstanden sind.
- Brand- und Explosionsschäden.
- Schäden durch Leitungswasser (wenn beispielsweise eine Wasserleitung im oder am Gewächshaus bricht).
Worauf du bei der Wohngebäudeversicherung achten solltest:
- Windstärke: Die Mindestwindstärke, ab der die Versicherung zahlt, ist entscheidend. Prüfe, ob diese mit den Risiken in deiner Region übereinstimmt.
- Hagelschadensbegrenzung: Manche Policen sehen eine Selbstbeteiligung im Falle von Hagelschäden vor.
- Bauartklasse: Ob dein Gewächshaus als Massivbau (z.B. mit Steinwänden) oder als Leichtbau (z.B. mit Aluminiumrahmen und Folie/Glas) eingestuft wird, kann Einfluss auf die Prämienhöhe haben.
- Zusatzversicherungen: Prüfe, ob dein Versicherer Zusatzbausteine anbietet, die speziell auf die Absicherung von Nebengebäuden zugeschnitten sind.
Die Elementarschadenversicherung: Erweiterter Schutz für Risikogebiete
Während die Wohngebäudeversicherung bereits Sturm und Hagel abdeckt, bietet die Elementarschadenversicherung einen erweiterten Schutz gegen weitere Naturgefahren. Dazu zählen beispielsweise Überschwemmungen, Rückstau, Erdbeben, Erdsenkung, Erdrutsch und Schneedruck. Wenn dein Gewächshaus in einem Risikogebiet liegt, das durch extremere Wetterereignisse bedroht ist, kann die zusätzliche Elementarschadenversicherung eine sinnvolle Ergänzung sein. Sie schützt dein Gewächshaus vor Schäden, die durch solche übermäßigen Naturkräfte verursacht werden und die nicht von der Standard-Wohngebäudeversicherung abgedeckt sind.
Elementarschäden, die durch diese Versicherung abgedeckt sein können:
- Überschwemmung: Schäden durch hochwasserführende Gewässer oder Starkregen.
- Rückstau: Schäden, die entstehen, wenn Abwasser nicht ordnungsgemäß abfließen kann.
- Erdbeben: Schäden, die durch Erdbebenbewegungen verursacht werden.
- Erdsenkung/Erdrutsch: Schäden durch das Absinken des Bodens oder das Abrutschen von Erdreich.
- Schneedruck: Schäden durch das Gewicht von übermäßig viel Schnee, insbesondere auf dem Dach des Gewächshauses.
Spezialversicherungen für Garten- und Freizeitanlagen
Für besonders hochwertige oder große Gewächshausanlagen, die beispielsweise gewerblich genutzt werden oder einen hohen ideellen Wert besitzen, gibt es spezialisierte Versicherungen für Garten- und Freizeitanlagen. Diese Policen sind oft flexibler und können individuell an deine Bedürfnisse angepasst werden. Sie bieten in der Regel eine umfassendere Deckung und können auch zusätzliche Risiken wie Vandalismus oder Diebstahl einschließen. Wenn deine Wohngebäudeversicherung nicht ausreicht oder die Risiken zu hoch sind, solltest du dich über solche spezialisierten Angebote informieren.
Mögliche Deckungserweiterungen bei Spezialversicherungen:
- Höhere Versicherungssummen, die dem tatsächlichen Wert auch von größeren Anlagen entsprechen.
- Mitversicherung von Einbauten und Inventar im Gewächshaus (z.B. Bewässerungssysteme, Heizungen, spezielle Beleuchtung).
- Absicherung gegen Diebstahl und Vandalismus.
- Schutz bei Schäden durch unvorhergesehene Ereignisse, die über die Standardgefahren hinausgehen.
Was tun im Schadensfall? Deine Schritte zur Entschädigung
Sollte dein Gewächshaus doch einmal von Sturm oder Hagel beschädigt werden, ist schnelles und korrektes Handeln wichtig, um deine Ansprüche gegenüber dem Versicherer geltend zu machen. Je nach Schwere des Schadens und Art der Versicherung gibt es verschiedene Schritte zu befolgen.
Sofortmaßnahmen nach einem Sturmschaden oder Hagelschaden
Das Wichtigste ist, dass du den Schaden minimierst und weitere Schäden verhinderst. Wenn Teile des Gewächshauses einsturzgefährdet sind, sichere diese vorsichtig ab, um Verletzungen oder weitere Zerstörungen zu vermeiden. Dokumentiere den Schaden umgehend mit Fotos oder Videos aus verschiedenen Perspektiven. Achte darauf, dass Datum und Uhrzeit auf den Aufnahmen erkennbar sind. Melde den Schaden schnellstmöglich deinem Versicherer. Die meisten Versicherer haben hierfür spezielle Notfallnummern oder Online-Portale.
Deine Handlungsschritte im Überblick:
- Schaden dokumentieren: Mache detaillierte Fotos und Videos vom beschädigten Gewächshaus.
- Schaden begrenzen: Ergreife Maßnahmen, um weitere Schäden zu verhindern (z.B. lose Teile sichern).
- Schaden melden: Informiere deinen Versicherer umgehend über den eingetretenen Schaden.
- Keine eigenmächtigen Reparaturen: Warte auf die Anweisung des Versicherers, bevor du größere Reparaturen durchführst. Kleinere Notfallreparaturen können im Vorfeld besprochen werden.
Die Rolle des Gutachters und der Schadensregulierung
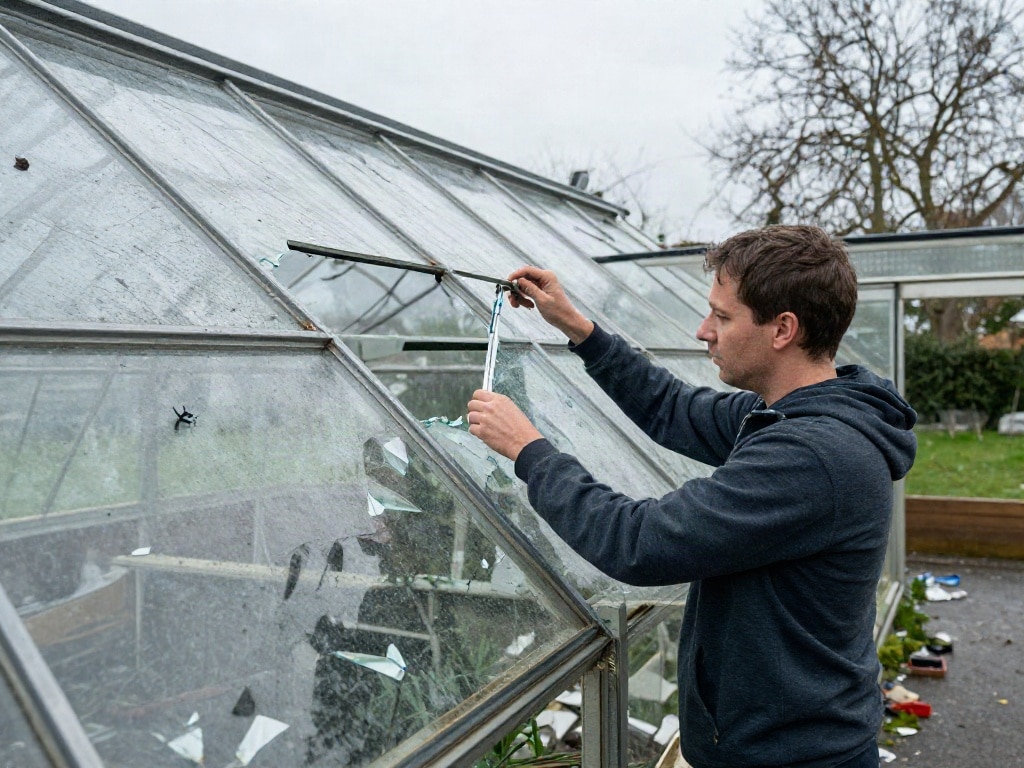
Nachdem du den Schaden gemeldet hast, wird dein Versicherer in der Regel einen Gutachter beauftragen, um das Ausmaß des Schadens zu ermitteln und die Ursache festzustellen. Sei bei der Besichtigung durch den Gutachter anwesend und schildere ihm den Hergang des Schadensereignisses genau. Halte alle relevanten Unterlagen bereit, wie deine Versicherungspolice und eventuell Rechnungen oder Belege für frühere Reparaturen oder Anschaffungen. Die Schadensregulierung kann einige Zeit in Anspruch nehmen. Sei geduldig und kooperativ. Bei Unklarheiten oder Meinungsverschiedenheiten mit dem Versicherer kannst du dich an Verbraucherzentralen oder einen unabhängigen Versicherungsmakler wenden.
Wichtige Aspekte der Schadensregulierung:
- Genauigkeit: Gib dem Gutachter alle Informationen wahrheitsgemäß und präzise an.
- Unterlagen: Halte alle relevanten Dokumente bereit (Police, Fotos, ggf. Rechnungen).
- Geduld: Die Bearbeitung von Schäden kann Zeit in Anspruch nehmen.
- Beratung: Bei Problemen suche dir professionelle Hilfe.
Kosten und Faktoren der Gewächshausversicherung
Die Kosten für eine Versicherung, die dein Gewächshaus vor Sturm und Hagel schützt, können stark variieren. Sie hängen von einer Reihe von Faktoren ab, die sowohl das Gewächshaus selbst als auch deinen Versicherungsanbieter und deinen Wohnort betreffen.
Schlüsselfaktoren, die die Versicherungsprämie beeinflussen
Die Versicherungssumme ist ein primärer Faktor. Je höher der Wert deines Gewächshauses (Neuwert), desto höher ist in der Regel die Prämie. Die Bauart spielt ebenfalls eine Rolle: Ein massives Gewächshaus aus Stein und Glas mag zwar robuster sein, kann aber im Schadensfall teurer in der Reparatur sein als ein leichteres Modell. Die Art der Verglasung (Glas vs. Doppelstegplatten/Folie) ist ebenfalls relevant. Die Lage deines Gewächshauses ist ein weiterer entscheidender Punkt. In Gebieten mit hoher Hagelwahrscheinlichkeit oder häufigen Stürmen sind die Prämien tendenziell höher. Auch das Alter des Gewächshauses kann eine Rolle spielen.
Übersicht der Einflussfaktoren auf die Prämie:
| Faktor | Einfluss auf die Prämie | Beispiel/Erläuterung |
|---|---|---|
| Versicherungssumme | Erhöhend | Höherer Neuwert des Gewächshauses führt zu höheren Kosten. |
| Bauart | Variierend | Massivbau vs. Leichtbau; Reparaturkosten im Schadensfall. |
| Material (Verglasung) | Variierend | Glas kann teurer sein als spezielle Kunststoffplatten oder Folie. |
| Standort | Erhöhend in Risikogebieten | Häufigkeit von Stürmen und Hagel in der Region. |
| Selbstbeteiligung | Senkend (bei höherer Selbstbeteiligung) | Dein Anteil am Schaden, den du im Schadensfall selbst trägst. |
| Alter des Gewächshauses | Kann variierend sein | Manche Versicherer berücksichtigen das Alter bei der Bewertung des Restwerts. |
Kostenbeispiele und Prämienberechnung
Eine pauschale Angabe zu den Kosten ist schwierig, da jede Versicherung und jeder Tarif anders ist. Für ein kleines, freistehendes Gewächshaus kann die jährliche Prämie, wenn es in der Wohngebäudeversicherung integriert ist, bereits ab wenigen Euro im Jahr anfallen. Bei größeren, freistehenden Spezialanfertigungen oder wenn eine separate Versicherung abgeschlossen wird, können die Kosten jedoch schnell im mittleren dreistelligen Bereich pro Jahr liegen. Die genaue Berechnung erfolgt individuell durch den Versicherer und basiert auf den oben genannten Faktoren sowie der individuellen Risikobewertung.
Beispiele für mögliche jährliche Prämien (illustrativ):
- Kleines, fest verbautes Gewächshaus (bis 10 qm): Oftmals durch die Wohngebäudeversicherung abgedeckt, ohne zusätzliche Prämie oder mit geringem Aufschlag.
- Mittleres freistehendes Gewächshaus (10-20 qm): Jährliche Prämie ca. 50 – 150 Euro (als Zusatzbaustein oder separate Police).
- Großes, hochwertiges Gewächshaus (über 20 qm, ggf. mit Spezialverglasung): Jährliche Prämie ca. 150 – 400 Euro oder mehr, je nach individuellen Risiken und Zusatzleistungen.
Die genannten Beträge sind Schätzungen und dienen lediglich der Veranschaulichung. Sie beinhalten oft eine Selbstbeteiligung im Schadensfall.
Die Bedeutung einer angemessenen Selbstbeteiligung
Eine Selbstbeteiligung ist der Betrag, den du im Falle eines Schadens selbst tragen musst, bevor die Versicherung zahlt. Eine höhere Selbstbeteiligung senkt in der Regel deine jährliche Versicherungsprämie. Überlege dir gut, welcher Betrag für dich finanziell tragbar ist, falls ein Schaden eintritt. Bei einem kleinen Hagelschaden kann eine hohe Selbstbeteiligung bedeuten, dass du den Schaden lieber selbst regulierst. Bei einem Totalschaden ist die Selbstbeteiligung im Verhältnis zur Gesamtsumme weniger ins Gewicht fallend.
Wann lohnt sich eine zusätzliche Versicherung?
Ob du eine zusätzliche Versicherung benötigst, hängt von deinem individuellen Bedarf und den Risiken ab, denen dein Gewächshaus ausgesetzt ist. Wenn dein Gewächshaus als „Anlage“ im Sinne der Wohngebäudeversicherung gilt und fest mit dem Grund und Boden verbunden ist, sind Schäden durch Sturm und Hagel oft schon abgedeckt. Doch es gibt Situationen, in denen eine Erweiterung sinnvoll ist.
Zusatzversicherung für freistehende Gewächshäuser
Ein freistehendes Gewächshaus, das nicht fest mit dem Wohnhaus verbunden ist, wird von manchen Versicherern nicht automatisch oder nur eingeschränkt in der Wohngebäudeversicherung mitversichert. Hier kann eine separate Absicherung oder ein Zusatzbaustein notwendig sein. Prüfe unbedingt deine Police oder sprich mit deinem Versicherer, wie dein freistehendes Gewächshaus eingestuft wird.
Schutz für Gartenhäuser und Lauben
Ähnlich wie bei Gewächshäusern können auch Gartenhäuser, Lauben oder kleine Schuppen, die als Aufbewahrungsort für Gartengeräte dienen, durch Sturm und Hagel beschädigt werden. Wenn diese nicht explizit in deiner Wohngebäudeversicherung eingeschlossen sind, solltest du prüfen, ob sie separat versichert werden können. Oftmals bieten Versicherer hierfür spezielle Tarife für Nebengebäude an.
Absicherung gegen Elementarschäden als Ergänzung
Wenn dein Gewächshaus in einem Gebiet liegt, das häufig von Starkregen, Überschwemmungen oder anderen extremen Wetterereignissen betroffen ist, kann die Erweiterung um eine Elementarschadenversicherung ratsam sein. Diese deckt Schäden ab, die über Sturm und Hagel hinausgehen und durch solche Elementarereignisse verursacht werden.
FAQ – Häufig gestellte Fragen zu Gewächshaus versichern: Welche Versicherung schützt vor Sturm und Hagel?
Ist mein Gewächshaus automatisch durch die Wohngebäudeversicherung abgedeckt?
Das kommt auf deine Versicherungspolice an. Viele Versicherer schließen fest mit dem Boden verbundene Nebengebäude wie Gewächshäuser in der Wohngebäudeversicherung mit ein. Prüfe jedoch immer die genauen Bedingungen deiner Police oder kontaktiere deinen Versicherer, um sicherzugehen, dass dein Gewächshaus für Sturm- und Hagelschäden mitversichert ist.
Welchen Wert muss ich für mein Gewächshaus angeben?
Du solltest den Neuwert deines Gewächshauses angeben. Das bedeutet den Betrag, den du heute ausgeben müsstest, um ein vergleichbares Gewächshaus neu zu kaufen. Im Schadensfall erstattet die Versicherung in der Regel den Neuwert, um dir den Wiederaufbau zu ermöglichen.
Was passiert, wenn mein Gewächshaus nur eine Folienbespannung hat?
Folienbespannungen sind empfindlicher gegenüber Hagel und Sturm als Glas. Die Versicherung deckt Schäden an der Folie in der Regel ab, sofern diese durch die versicherten Ereignisse (Sturm, Hagel) verursacht wurden. Die Reparatur oder der Austausch der Folie wird dann von der Versicherung übernommen, abzüglich einer eventuellen Selbstbeteiligung.
Muss ich mein Gewächshaus bei der Stadt oder Gemeinde anmelden, wenn ich es versichern möchte?
Ob eine Anmeldepflicht für dein Gewächshaus besteht, hängt von den örtlichen Bauvorschriften ab. Dies betrifft in erster Linie die Baugenehmigung, nicht direkt die Versicherung. Allerdings kann es sein, dass Versicherer Informationen zur Baugenehmigung oder zum Standort deines Gewächshauses benötigen. Informiere dich bei deiner zuständigen Baubehörde über eventuelle Genehmigungspflichten.
Was deckt die Elementarschadenversicherung zusätzlich zur Wohngebäudeversicherung ab?
Die Elementarschadenversicherung erweitert den Schutz über Sturm und Hagel hinaus auf weitere Naturgefahren wie Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch und Schneedruck. Sie ist besonders wichtig für dich, wenn dein Gewächshaus in einem Risikogebiet liegt.
Wie hoch ist die übliche Selbstbeteiligung bei Gewächshausversicherungen?
Die Höhe der Selbstbeteiligung kann variieren. Bei der Wohngebäudeversicherung ist sie oft ein fester Betrag oder ein Prozentsatz der Schadenssumme. Sie kann zwischen 150 Euro und 500 Euro oder mehr liegen, je nach Tarif und Versicherer. Bei speziellen Elementarschäden können auch höhere Selbstbeteiligungen vereinbart werden. Deine Police gibt Aufschluss über die genaue Höhe.
Kann ich auch Schäden durch extreme Hitze oder Frost absichern?
Die meisten Standardversicherungen für Gewächshäuser decken keine Schäden ab, die durch normale Temperaturschwankungen wie extreme Hitze oder Frost verursacht werden. Solche Schäden sind in der Regel auf mangelnde Pflege oder technische Defekte zurückzuführen. Schäden durch extremes Wetter wie Hitzewellen, die zu Austrocknung führen, oder Frostschäden, die durch extrem tiefe Temperaturen entstehen, werden in der Regel nicht von Sturm- und Hagelversicherungen abgedeckt. Es gibt keine spezifischen Versicherungen für reine Hitze- oder Frostschäden an Gewächshauskonstruktionen, es sei denn, diese sind mit spezifischen technischen Anlagen verbunden, die wiederum versichert werden könnten.


