

Dein Gartenhaus hat einen Sturmschaden erlitten und du fragst dich nun, welche Versicherung dafür aufkommt? Die Reparaturkosten können schnell ins Geld gehen, daher ist es essenziell zu wissen, welche Police dir in dieser Situation finanzielle Sicherheit bietet.
Elementarschäden am Gartenhaus: Was ist versichert?
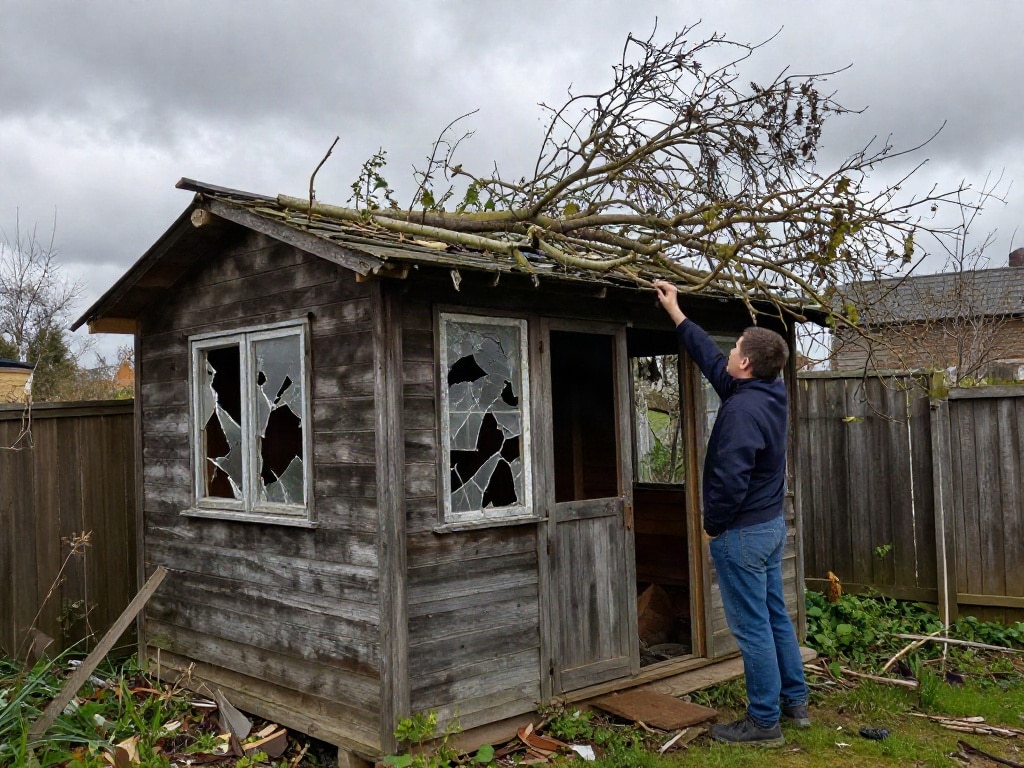
Ein Gartenhaus kann durch verschiedene Naturereignisse beschädigt werden, wobei Stürme zu den häufigsten Ursachen gehören. Ein Sturm, der mindestens Windstärke 8 erreicht, kann erhebliche Schäden verursachen. Dazu zählen umgeworfene Bäume, die auf das Gartenhaus stürzen, abgedeckte Dächer durch starke Windböen oder herabfallende Äste und Trümmer. Entscheidend für die Kostenübernahme ist die Art der Versicherung, die du abgeschlossen hast und welche Risiken diese abdeckt.
Die Wohngebäudeversicherung: Grundlage für den Schutz
Die wichtigste Versicherung für dein Gartenhaus ist in den meisten Fällen die Wohngebäudeversicherung. Diese deckt Schäden ab, die am Gebäude selbst entstehen. Bei einem Sturm sind es typischerweise die folgenden Risiken, die relevant sind:
- Sturm und Hagel: Schäden, die direkt durch Sturm (ab Windstärke 8 laut deutscher Wetterdienstdefinition) oder Hagel verursacht werden, sind in der Regel abgedeckt. Das bedeutet, wenn Dachziegel abgedeckt werden, eine Wand einstürzt oder Äste das Dach durchschlagen, greift diese Versicherung.
- Überspannungsschäden: Wenn ein Sturm Leitungen beschädigt und dadurch Überspannungsschäden an elektrischen Geräten im Gartenhaus entstehen, können diese ebenfalls unter Umständen von der Wohngebäudeversicherung übernommen werden.
- Schäden durch hereinbrechende Gegenstände: Stürzt ein Baum oder ein Teil davon auf dein Gartenhaus, weil der Sturm ihn entwurzelt oder abgebrochen hat, greift ebenfalls die Wohngebäudeversicherung.
Es ist wichtig zu wissen, dass die Wohngebäudeversicherung oft nur für fest mit dem Boden verbundene Gebäude gilt. Die Definition eines „Gebäudes“ kann je nach Versicherer variieren. Kleine, leicht transportable Gartenhäuser sind möglicherweise nicht automatisch mitversichert. Prüfe daher immer die genauen Vertragsbedingungen.
Die Elementarschadenversicherung: Der entscheidende Zusatzschutz
Die Wohngebäudeversicherung deckt zwar Sturm ab, aber nicht alle Elementarereignisse. Für Schäden, die durch weiterführende Naturgefahren entstehen, benötigst du eine zusätzliche Elementarschadenversicherung. Diese ist meist als Zusatzbaustein zur Wohngebäudeversicherung erhältlich. Folgende Elementarschäden können dein Gartenhaus betreffen und sind nur mit dieser Zusatzversicherung abgedeckt:
- Überschwemmung und Rückstau: Wenn ein starker Sturm mit heftigen Regenfällen einhergeht und das Gartenhaus überflutet wird, oder wenn durch die Regenfälle das Abwassersystem überlastet ist und Wasser in das Gartenhaus zurückgedrückt wird.
- Erdbeben: Obwohl in unseren Breitengraden selten, können Erdbeben ebenfalls zu Schäden am Gartenhaus führen.
- Erdsenkung und Erdrutsch: Wenn durch extreme Wetterereignisse der Boden unter dem Gartenhaus instabil wird und absackt oder abrutscht.
- Schneedruck: Bei extremen Schneefällen kann das Gewicht des Schnees auf dem Dach des Gartenhauses zu Beschädigungen führen.
Die Elementarschadenversicherung ist besonders in Gebieten empfehlenswert, die bekanntermaßen anfällig für Überschwemmungen oder andere Naturgefahren sind. Die Versicherer stufen Regionen nach ihrem Risiko ein, was sich auf die Prämien auswirken kann.
Die Hausratversicherung: Nur in Ausnahmefällen relevant
Die Hausratversicherung schützt dein Hab und Gut innerhalb deines Wohnhauses. Für das Gartenhaus spielt sie normalerweise keine Rolle, es sei denn, du hast spezielle Vereinbarungen getroffen oder es handelt sich um einen Fall, bei dem Hausrat und Gebäude in direkter Wechselwirkung stehen. Denkbar ist ein Szenario, bei dem ein Sturm durch das offene Gartenhausfenster Gegenstände im Garten beschädigt, die du als Teil deines Hausrats betrachtest. In den meisten Fällen sind jedoch Schäden am Gartenhaus selbst oder an den darin gelagerten Gegenständen (die nicht zum festen Inventar gehören) nicht durch die Hausratversicherung abgedeckt, sondern fallen in den Bereich der Gebäude- bzw. Elementarschadenversicherung.
Gartengerätehaus vs. Massives Gartenhaus: Versicherungstechnische Unterschiede
Die Art und Weise, wie dein Gartenhaus gebaut ist und wie es befestigt ist, hat erhebliche Auswirkungen auf den Versicherungsschutz. Generell gilt:
- Massive Gartenhäuser: Solche aus Stein, Ziegel oder fest verbundene Holzkonstruktionen, die als Gebäude gelten und meist fest im Boden verankert sind, werden üblicherweise über die Wohngebäudeversicherung mitversichert. Hierfür ist oft eine separate Angabe bei der Versicherung notwendig.
- Leichte Gartenhäuser / Gerätehäuser: Kleine, oft aus Holz gefertigte Häuser, die eher als Schuppen oder Geräteschuppen dienen und nicht fest im Boden verankert sind, können unter Umständen als Teil des Hausrats oder über eine separate Gartenhausversicherung abgedeckt sein. Manche Versicherer schließen sie explizit aus oder bieten nur eingeschränkten Schutz.
Es ist daher unerlässlich, dass du deinem Versicherer die genauen Spezifikationen deines Gartenhauses mitteilst, damit der Versicherungsschutz korrekt eingestellt ist.
Was tun im Schadensfall? Schritt-für-Schritt-Anleitung
Wenn dein Gartenhaus durch einen Sturm beschädigt wurde, solltest du folgende Schritte unternehmen:
- Sicherheit geht vor: Stelle sicher, dass keine Gefahr mehr von dem beschädigten Gartenhaus ausgeht. Bei größeren Schäden sichere den Bereich ab.
- Dokumentation: Mache detaillierte Fotos und Videos von allen Schäden. Dokumentiere das Ausmaß der Beschädigung, wie z.B. umgeknickte Wände, aufgeschlagene Dächer, beschädigte Fenster etc.
- Schadensmeldung: Melde den Schaden umgehend deiner Versicherung. Halte alle relevanten Informationen bereit: Versicherungsnummer, Datum und Uhrzeit des Schadens, Art des Schadens (Sturm), Beschreibung des Hergangs.
- Schadensschätzer: Oft wird die Versicherung einen Gutachter zur Besichtigung des Schadens schicken. Kooperiere mit diesem und stelle alle angeforderten Unterlagen zur Verfügung.
- Schadensregulierung: Nach Prüfung des Schadens wird die Versicherung die Kosten für die Reparatur übernehmen oder eine Entschädigung leisten. Hierbei gilt es oft, die im Vertrag vereinbarte Selbstbeteiligung zu beachten.
- Reparatur: Lasse die Reparatur erst nach Freigabe durch die Versicherung durchführen. Im Zweifelsfall hole mehrere Angebote ein.
Selbstbeteiligung: Was bleibt an dir hängen?
Die meisten Versicherungsverträge sehen eine Selbstbeteiligung vor. Das ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung greift. Die Höhe der Selbstbeteiligung variiert stark je nach Vertrag und Versicherer. Sie kann zwischen 50 und 500 Euro oder sogar mehr liegen, insbesondere bei Elementarschäden. Achte bei Vertragsabschluss auf die Höhe der Selbstbeteiligung und prüfe, ob sie für dich tragbar ist.
Gartenausstattung im Gartenhaus: Wie ist sie versichert?
Diebstahl und Schäden an Gartengeräten, Werkzeugen oder anderen Gegenständen, die du in deinem Gartenhaus lagerst, sind ein separates Thema. Wenn dein Gartenhaus durch Sturm beschädigt wird und dabei Gartengeräte beschädigt werden, greift primär die Versicherung, die das Gartenhaus selbst abdeckt (Wohngebäude- oder Elementarschadenversicherung). Handelt es sich jedoch um Diebstahl nach einem Einbruch, der durch den Sturmschaden begünstigt wurde, kann die Hausratversicherung ins Spiel kommen, sofern sie Einbruchdiebstahl abdeckt und du eine Klausel für „Garage oder Nebengebäude“ abgeschlossen hast.
Wann greift die Versicherung nicht?
Es gibt Situationen, in denen deine Versicherung die Kosten für die Reparatur eines Sturmschadens am Gartenhaus nicht übernehmen wird:
- Vorsatz oder grobe Fahrlässigkeit: Wenn du den Schaden selbst verursacht hast oder ihn durch offensichtliche Fahrlässigkeit herbeigeführt hast (z.B. durch Nichtbeachtung von Sturmwarnungen, wenn dein Gartenhaus offensichtlich marode war).
- Schäden, die nicht auf Sturm zurückzuführen sind: Wenn das Gartenhaus alt und marode war und einfach auseinanderfällt, ohne dass ein Sturm die direkte Ursache war.
- Nicht versicherte Risiken: Wenn die Art des Schadens nicht von deiner Police abgedeckt ist (z.B. Wasserschaden durch Hochwasser ohne Elementarschadenversicherung).
- Vertragsbruch: Wenn du gegen vertragliche Pflichten verstoßen hast, z.B. durch falsche Angaben zu Beginn des Vertrags.
- Kleinschäden: Kleinere Schäden, die unterhalb der Selbstbeteiligung liegen, musst du selbst tragen.
Wichtige Klauseln und Ausschlüsse im Versicherungsvertrag
Beim Abschluss einer Versicherung für dein Gartenhaus solltest du genau auf die folgenden Punkte achten:
- Mindestwindstärke: Die meisten Versicherungen für Sturmschäden gelten erst ab einer bestimmten Windstärke (in Deutschland üblicherweise ab Windstärke 8).
- Auflistung der versicherten Risiken: Stelle sicher, dass Sturm ausdrücklich aufgeführt ist. Für weitere Elementarschäden benötigst du die separate Elementarschadenversicherung.
- Definition des versicherten Gebäudes: Kläre, ob und unter welchen Bedingungen dein Gartenhaus als versichertes Gebäude gilt.
- Wert des Gartenhauses: Informiere dich über die sogenannte Unterversicherung. Wenn der Wert deines Gartenhauses den Versicherungswert übersteigt, zahlt die Versicherung im Schadensfall nur anteilig. Eine Wertermittlung kann hier sinnvoll sein.
- Mitversicherung von Zubehör: Kläre, ob und wie fest installierte Anbauten oder die darin befindliche Ausstattung (z.B. Einbauschränke) mitversichert sind.
Vorbeugen und richtig versichern
Ein Sturmschaden am Gartenhaus kann unerwartet auftreten, aber mit der richtigen Versicherung bist du auf der sicheren Seite. Überprüfe regelmäßig deinen Versicherungsschutz, informiere dich über die Bedingungen und passe ihn gegebenenfalls an die Gegebenheiten deines Gartenhauses an. Die Wohngebäudeversicherung bildet die Basis, die Elementarschadenversicherung schützt vor weiterführenden Naturgefahren. Eine gute Vorbereitung erspart dir im Ernstfall viel Ärger und Kosten.
| Schadensart | Zuständige Versicherung | Wann greift sie? | Typische Schäden |
|---|---|---|---|
| Sturmschaden (Windstärke 8+) | Wohngebäudeversicherung | Direkte Schäden durch Windkraft | Abgedecktes Dach, umgestürzte Bäume auf das Haus, durchbrochene Wände |
| Hagelschaden | Wohngebäudeversicherung | Direkte Schäden durch Hagelkörner | Zerbrochene Fenster, beschädigtes Dach, Dellen |
| Überschwemmung | Elementarschadenversicherung (Zusatz) | Wenn Gartenhaus durch steigendes Grundwasser oder Hochwasser überflutet wird | Wasserschäden im Innenraum, zerstörte Möbel und Geräte |
| Rückstau | Elementarschadenversicherung (Zusatz) | Wenn Abwasser durch Starkregen oder Verstopfungen zurück in das Haus drückt | Wasserschäden durch Kanalisation im Keller oder Erdgeschoss des Gartenhauses |
| Beschädigung durch herabfallende Gegenstände (ohne Sturm) | Hausratversicherung (ggf.) | Nur wenn Gegenstand klar als Hausrat identifizierbar und nicht fest verbaut ist | Herunterfallende Gartendekoration, die ein anderes Gartengerät beschädigt |
FAQ – Häufig gestellte Fragen zu Sturmschaden am Gartenhaus: Welche Versicherung übernimmt die Reparatur?
Welche Windstärke muss vorliegen, damit die Versicherung bei Sturmschäden zahlt?
In Deutschland gilt für die meisten Versicherungen ein Sturm ab einer Windstärke von 8 Beaufort (ab 63 km/h) als versichertes Ereignis. Kleinere Windereignisse oder Schäden, die nicht direkt auf diese Windstärke zurückzuführen sind, werden eventuell nicht abgedeckt.
Ist mein kleines Gartenhaus oder mein Gerätehäuschen überhaupt versicherbar?
Die Versicherbarkeit hängt stark von der Art des Gartenhauses und den Bedingungen deines Versicherers ab. Massive, fest im Boden verankerte Häuser werden eher als Gebäude anerkannt und sind über die Wohngebäudeversicherung abgedeckt. Kleine, leichte Gerätehäuser können manchmal ausgeschlossen sein oder eine spezielle Gartenhausversicherung erfordern. Kläre dies immer im Detail mit deinem Versicherer.
Muss ich bei einem Sturmschaden am Gartenhaus etwas selbst bezahlen?
Ja, in der Regel ist eine Selbstbeteiligung im Versicherungsvertrag vereinbart. Das ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung leistet. Die Höhe der Selbstbeteiligung variiert je nach Vertrag und kann bei Elementarschäden höher sein als bei reinen Sturmschäden.
Was mache ich, wenn ein Baum auf mein Gartenhaus gefallen ist?
Wenn ein Baum auf dein Gartenhaus gefallen ist, melde den Schaden umgehend deiner Wohngebäudeversicherung. Dokumentiere den Schaden mit Fotos und Videos. Die Versicherung wird die Kosten für die Beräumung des Baumes und die Reparatur des Gartenhauses übernehmen, sofern Sturm die Ursache war und dies in deiner Police abgedeckt ist.
Werden die Kosten für Gartengeräte übernommen, die im Gartenhaus lagerten und durch den Sturm beschädigt wurden?
Ob die Gartengeräte mitversichert sind, hängt davon ab, welche Versicherung du hast. Wenn das Gartenhaus durch Sturm beschädigt wurde und dabei die darin gelagerten Geräte kaputtgehen, kann die Wohngebäude- oder Elementarschadenversicherung die Reparatur oder den Ersatz der Geräte mit abdecken, insbesondere wenn sie als fest verbundene Einrichtung gelten. Für lose Gegenstände kann die Hausratversicherung relevant sein, aber nur unter spezifischen Bedingungen und wenn die Hausratversicherung auf Nebengebäude erweitert wurde.
Wie vermeide ich, dass meine Versicherung im Schadensfall nicht zahlt?
Um sicherzustellen, dass deine Versicherung zahlt, musst du erstens die korrekte Versicherung für dein Gartenhaus haben (Wohngebäude mit Sturm, ggf. Elementarschadenversicherung). Zweitens musst du die Wahrheit bei der Antragsstellung angeben und den Schaden gemäß den vertraglichen Bedingungen melden. Vermeide grobe Fahrlässigkeit und dokumentiere alles sorgfältig.


