

Wenn Hagel dein Gewächshaus getroffen und die Verglasung beschädigt hat, fragst du dich zurecht, ob deine Versicherung hier greift. Oftmals ist die Deckung von Sturmschäden, zu denen auch Hagel zählt, eine wichtige Komponente deiner Hausrat- oder Wohngebäudeversicherung, doch die genauen Bedingungen können stark variieren.
Hagelschaden am Gewächshaus: Die Versicherungssituation
Ein Hagelschaden am Gewächshaus kann schnell zu erheblichen Kosten führen. Die Reparatur oder der Austausch von Glasflächen ist teuer, besonders bei größeren oder spezialisierten Gewächshäusern. Deine Versicherungspolice ist hier der entscheidende Faktor. Grundsätzlich gilt: Ein Gewächshaus, das fest mit dem Erdboden verbunden und als „dauerhafte Einrichtung“ anzusehen ist, kann unter die Wohngebäudeversicherung fallen. Kleinere, mobile oder nur lose aufgestellte Gewächshäuser hingegen werden eher als Teil des Hausrats betrachtet und sind somit über die Hausratversicherung abgedeckt.
Deckung durch die Wohngebäudeversicherung
Die Wohngebäudeversicherung schützt das Gebäude selbst vor Schäden durch verschiedene Gefahren. Dazu gehören in der Regel Feuer, Leitungswasser, Sturm und Hagel. Für Hagelschäden an der Verglasung deines Gewächshauses bedeutet das: Wenn dein Gewächshaus als festes Gebäude eingestuft ist und die Wohngebäudeversicherung Sturmschäden abdeckt, sind Hagelschäden an der Verglasung in der Regel mitversichert. Wichtig ist hierbei, dass der Schaden durch eine Mindestwindstärke verursacht wurde, die in den Versicherungsbedingungen definiert ist (oftmals ab Windstärke 8 Beaufort). Achte darauf, dass du den Schaden zeitnah meldest und den Nachweis über den Schaden erbringst, beispielsweise durch Fotos.
Deckung durch die Hausratversicherung
Für kleinere, mobile oder nicht fest installierte Gewächshäuser kommt in erster Linie die Hausratversicherung zum Tragen. Diese versichert dein Hab und Gut im Haushalt gegen Schäden. Wenn das Gewächshaus und seine Ausstattung als Teil deines Hausrats angesehen werden, können Hagelschäden hier ebenfalls abgedeckt sein. Die Hausratversicherung deckt typischerweise Schäden durch Brand, Einbruchdiebstahl, Vandalismus, Leitungswasser, Sturm und Hagel. Ähnlich wie bei der Wohngebäudeversicherung ist auch hier die Meldung des Schadens an den Versicherer und die Einhaltung der Meldefristen entscheidend. Oftmals wird bei der Hausratversicherung eine Zusatzversicherung für Elementarschäden (wie Hagel) benötigt, um die volle Deckung zu gewährleisten.
Was tun im Schadensfall?
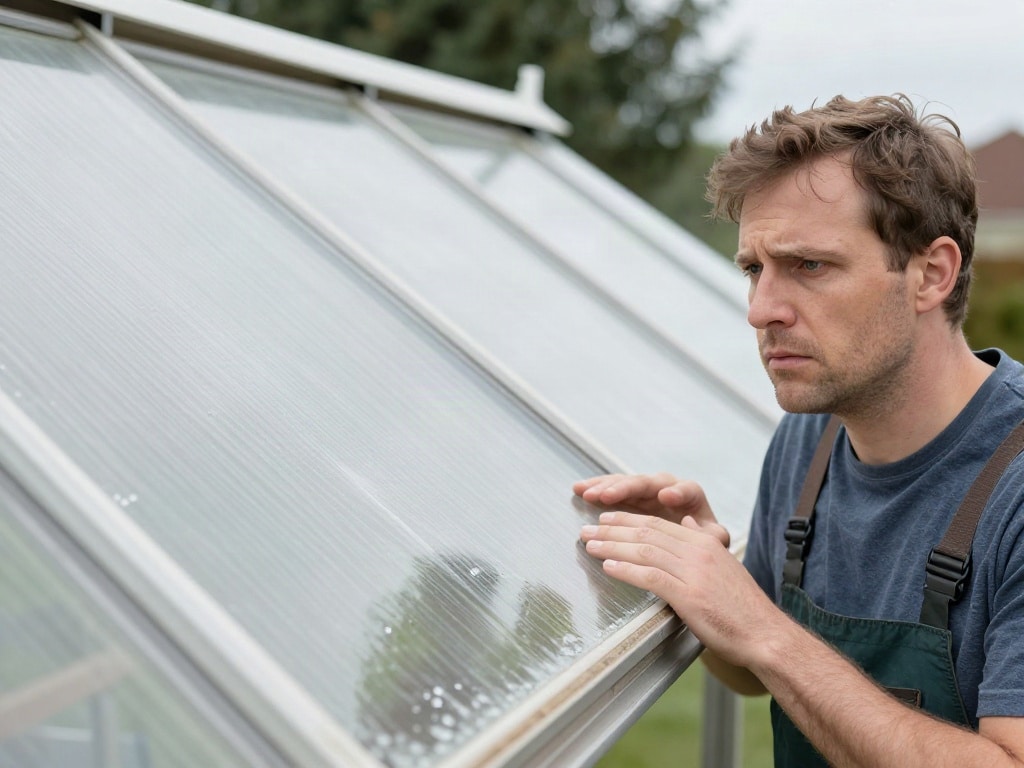
Nach einem Hagelereignis, das dein Gewächshaus beschädigt hat, sind schnelles und richtiges Handeln essenziell, um deinen Versicherungsschutz zu sichern. Deine oberste Priorität ist die Dokumentation des Schadens. Gehe sofort nach dem Hagel zum Gewächshaus und mache aussagekräftige Fotos oder Videos von den betroffenen Scheiben. Notiere dir das genaue Datum und die Uhrzeit des Ereignisses. Informiere umgehend deinen Versicherer über den entstandenen Schaden. Jede Versicherung hat spezifische Fristen für die Schadensmeldung, die du unbedingt einhalten musst. Oftmals sind dies wenige Tage nach Eintritt des Schadens. Beschreibe den Schaden so genau wie möglich. Wenn möglich, sichere beschädigte Teile, damit der Schaden nicht weiter zunimmt. Versuche nicht, den Schaden eigenständig zu reparieren, bevor der Versicherer den Schaden begutachtet hat, es sei denn, es besteht akute Gefahr für die Standsicherheit oder weitere Schäden drohen.
Klauseln und Ausschlüsse in Versicherungsverträgen
Es ist unerlässlich, deine Versicherungsbedingungen genau zu prüfen. Viele Verträge enthalten Klauseln und Ausschlüsse, die die Deckung einschränken können. Dazu gehören beispielsweise:
- Selbstbeteiligung: Fast alle Versicherungen beinhalten eine Selbstbeteiligung, das heißt, einen Betrag, den du im Schadensfall selbst tragen musst. Die Höhe der Selbstbeteiligung variiert je nach Police und kann den Schadenersatz beträchtlich reduzieren.
- Mindestschadenshöhe: Manche Versicherer zahlen erst ab einer bestimmten Schadenshöhe aus. Kleinere Schäden unterhalb dieses Betrags bleiben dann ungedeckt.
- Alter und Zustand des Gewächshauses: Stark verwitterte oder schlecht instand gehaltene Gewächshäuser können zu Problemen bei der Schadensregulierung führen. Der Versicherer könnte argumentieren, dass der Schaden nicht ausschließlich durch den Hagel, sondern auch durch mangelnde Wartung verursacht wurde.
- Art der Verglasung: Spezielle Materialien wie Polycarbonatplatten können unter bestimmten Umständen anders behandelt werden als Glas. Informiere dich, ob deine Versicherung die spezifische Verglasung deines Gewächshauses abdeckt.
- Location und Bauart: In Regionen mit hoher Hagelgefahr können die Prämien höher sein oder spezielle Bedingungen gelten. Ebenso kann die Bauart des Gewächshauses eine Rolle spielen.
Manchmal gibt es auch Ausschlüsse für Schäden, die durch unsachgemäße Handhabung oder fehlende Wartung entstanden sind. Ein Gewächshaus, das beispielsweise jahrelang ohne Überprüfung der Dichtungen und Rahmen betrieben wurde, könnte bei einem Hagelschaden Schwierigkeiten bei der Regulierung erfahren, wenn der Versicherer eine Mitverantwortung des Besitzers sieht.
Entscheidende Faktoren für die Versicherungsdeckung
Um eine klare Antwort auf die Frage, ob dein Hagelschaden am Gewächshaus versichert ist, zu erhalten, musst du mehrere Faktoren berücksichtigen:
- Definition des Gewächshauses: Ist es als festes Gebäude oder als beweglicher Anhang des Hauses einzustufen? Dies bestimmt, ob die Wohngebäude- oder Hausratversicherung zuständig ist.
- Umfang des Versicherungsschutzes: Deckt deine Police explizit Sturmschäden und Hagelschäden ab? Ist eine Elementarschadenversicherung notwendig und vorhanden?
- Datum und Umfang des Schadens: Wann genau ist der Schaden entstanden und wie hoch ist er? Eine genaue Dokumentation ist hierfür unerlässlich.
- Versicherungsbedingungen: Welche Selbstbeteiligungen, Ausschlüsse und Obliegenheiten sind in deinem Vertrag festgelegt?
Die klare Abgrenzung zwischen Wohngebäude- und Hausratversicherung ist oft der Knackpunkt. Ein kleines Frühbeet, das du jederzeit versetzen kannst, wird eher wie ein Möbelstück behandelt. Ein aufwendiges Fundament-iertes Gewächshaus mit festen Installationen hat hingegen den Charakter eines Gebäudes.
Die Tabelle: Versicherungsschutz bei Hagelschaden am Gewächshaus im Überblick
| Versicherungsart | Typisches Einsatzgebiet | Deckung bei Hagelschaden an Verglasung | Wichtige Hinweise |
|---|---|---|---|
| Wohngebäudeversicherung | Fest verbaute, dauerhafte Gewächshäuser mit Fundament | In der Regel ja, sofern Sturmschäden abgedeckt sind (oft ab Windstärke 8). | Prüfe die Klauseln zu Mindestwindstärke und Selbstbeteiligung. Gewächshaus muss als festes Gebäude eingestuft sein. |
| Hausratversicherung | Kleinere, mobile oder nicht fest installierte Gewächshäuser. | Kann ja sein, oft aber nur mit separater Elementarschadenversicherung. | Kläre, ob das Gewächshaus als Hausrat gilt. Elementarschadenversicherung für Hagel ist oft zusätzlich nötig. |
| Spezialversicherung für Gartengebäude | Manche Anbieter bieten separate Policen für Gartenhäuser und Gewächshäuser an. | Variiert stark nach Anbieter und Tarif. | Direkte Anfrage beim Versicherer für spezifische Gartengebäude-Policen ist ratsam. |
| Hausratzusatzversicherung (Elementarschäden) | Erweiterung der Hausratversicherung. | Kann Hagelschäden am Gewächshaus abdecken, wenn dieses als Hausrat gilt. | Stelle sicher, dass Hagel explizit als versichertes Elementarereignis aufgeführt ist. |
Schadensmeldung und Abwicklungsprozess
Sobald du den Hagelschaden an deinem Gewächshaus entdeckt hast, beginnst du mit dem offiziellen Prozess der Schadensregulierung. Der erste Schritt ist immer die Kontaktaufnahme mit deiner Versicherung. Halte hierfür deine Versicherungsnummer bereit. Beschreibe den Schaden präzise und sachlich. Deine Versicherung wird dir wahrscheinlich ein Schadensformular zusenden oder dich bitten, den Schaden online zu melden. Reiche alle relevanten Unterlagen ein:
- Fotos und Videos des Schadens
- Eine detaillierte Beschreibung des Vorfalls
- Ggf. Zeugenaussagen, falls der Schaden beobachtet wurde
- Informationen zum genauen Zeitpunkt des Hagels
In vielen Fällen wird die Versicherung einen Gutachter beauftragen, der den Schaden vor Ort begutachtet. Sei bei diesem Termin anwesend und erläutere dem Gutachter den Ablauf des Hagelereignisses. Der Gutachter wird den Schaden dokumentieren und eine Schadenshöhe ermitteln. Auf Basis dieses Gutachtens wird die Versicherung eine Entscheidung über die Übernahme der Kosten treffen. Achte darauf, dass du dem Gutachter alle relevanten Informationen zur Verfügung stellst und deine Sichtweise des Schadens darlegst. Möglicherweise wird die Versicherung dir anbieten, die Reparatur durch einen von ihr beauftragten Dienstleister durchführen zu lassen. Du hast jedoch oft auch das Recht, eine eigene Reparaturwerkstatt zu wählen. Kläre dies im Vorfeld ab.
Vermeidung von Folgekosten und weiterem Schaden
Nach einem Hagelschaden kann es wichtig sein, das Gewächshaus provisorisch zu sichern, um weitere Schäden zu verhindern. Wenn Scheiben vollständig zerbrochen sind und Regen oder weiterer Wind eindringen kann, besteht die Gefahr, dass die Pflanzen und die Struktur des Gewächshauses weiteren Schaden nehmen. Du kannst beispielsweise eine stabile Plane über die beschädigten Bereiche spannen oder zerbrochene Scheiben mit Folie abkleben. Dokumentiere auch diese Maßnahmen für deine Versicherung. Denke daran, dass du verpflichtet bist, den Schaden so gering wie möglich zu halten. Das bedeutet, dass du keine unnötigen Reparaturen durchführst, bevor die Versicherung den Schaden freigegeben hat, aber auch, dass du Maßnahmen zur Schadensbegrenzung ergreifen musst.
Häufige Missverständnisse und Mythen
Es gibt einige verbreitete Missverständnisse rund um die Versicherung von Hagelschäden an Gewächshäusern. Einer der häufigsten Irrtümer ist, dass jeglicher Hagelschaden automatisch von der Versicherung übernommen wird. Wie bereits erwähnt, spielen die genauen Vertragsbedingungen, die Einstufung des Gewächshauses und die Umstände des Schadens eine entscheidende Rolle. Ein weiteres Missverständnis betrifft die Meldung von Kleinstschäden. Manche Menschen zögern, kleine Schäden zu melden, aus Angst, dass ihre Versicherungsprämie steigt. Es ist jedoch ratsam, auch kleinere Schäden zu melden, da diese sich im Laufe der Zeit zu größeren Problemen entwickeln können oder als Indikator für eine Schwachstelle dienen.
FAQ – Häufig gestellte Fragen zu Hagelschaden am Gewächshaus: Ist die Verglasung versichert?
Ist mein kleines Gewächshaus in der Hausratversicherung mitversichert?
Ein kleines, mobiles Gewächshaus kann in der Regel über deine Hausratversicherung mitversichert sein. Dies gilt, solange es als bewegliches Inventar und nicht als festes Gebäude eingestuft wird. Es ist ratsam, dies explizit in deinen Versicherungsunterlagen zu prüfen, da die genaue Definition im Ermessen des Versicherers und der Police liegt. Oft ist hierfür eine Zusatzversicherung für Elementarschäden, die Hagel einschließt, erforderlich.
Muss ich für einen Hagelschaden am Gewächshaus selbst bezahlen, wenn es keine Sturmschäden abdeckt?
Wenn deine Versicherungspolice explizit keine Sturmschäden abdeckt, dann wirst du im Falle eines Hagelschadens, der als Sturmschaden gilt, wahrscheinlich selbst für die Kosten aufkommen müssen. Es ist entscheidend, dass deine Versicherungspolice eine Klausel für Sturm- und Hagelschäden enthält, um hierfür versichert zu sein. Überprüfe deine Police genau auf diese Absicherung.
Wie hoch ist die Selbstbeteiligung bei Hagelschäden am Gewächshaus?
Die Höhe der Selbstbeteiligung bei Hagelschäden am Gewächshaus variiert stark je nach Versicherungsgesellschaft und individuellem Vertrag. Sie kann zwischen einigen hundert bis über tausend Euro liegen. Informationen zur Höhe deiner Selbstbeteiligung findest du in deinen Versicherungsbedingungen oder du kannst diese direkt bei deinem Versicherer erfragen. Diese Selbstbeteiligung musst du im Schadensfall immer tragen.
Was passiert, wenn der Versicherer den Schaden nicht regulieren will?
Wenn dein Versicherer die Regulierung eines Hagelschadens am Gewächshaus ablehnt und du anderer Meinung bist, hast du mehrere Möglichkeiten. Zuerst solltest du die Ablehnung schriftlich mit Begründung anfordern. Du kannst dann versuchen, das Gespräch mit der Schadensabteilung deines Versicherers zu suchen und auf die Gründe für deine Ansicht hinzuweisen. Wenn dies nicht zum Erfolg führt, kannst du dich an die Verbraucherzentrale oder einen unabhängigen Versicherungsmakler wenden. In letzter Instanz besteht auch die Möglichkeit, einen Anwalt für Versicherungsrecht zu konsultieren oder sich an die Schlichtungsstelle für Versicherungsangelegenheiten zu wenden.
Wie kann ich mein Gewächshaus gegen Hagelschäden schützen?
Zum Schutz deines Gewächshauses vor Hagelschäden kannst du verschiedene Maßnahmen ergreifen. Eine stabilere Verglasung, wie beispielsweise dickeres Polycarbonat oder Sicherheitsglas, kann widerstandsfähiger sein. Bei besonders empfindlichen oder wertvollen Gewächshäusern kann es sinnvoll sein, eine zusätzliche Schutzschicht über die Verglasung zu legen, wenn Hagel angekündigt wird. Dies kann eine robuste Plane oder spezielle Hagelschutznetze sein. Eine regelmäßige Wartung des Gewächshauses, insbesondere der Verbindungen und des Rahmens, sorgt für eine bessere Stabilität.
Was ist der Unterschied zwischen Sturm- und Hagelschaden in der Versicherung?
In der Regel werden Sturm- und Hagelschäden von Versicherungen gemeinsam abgedeckt. Ein Sturm definiert sich oft über eine bestimmte Windgeschwindigkeit (z.B. ab Windstärke 8 Beaufort). Hagel ist ein Niederschlag in Form von Eispartikeln, der oft im Rahmen von Gewittern auftritt, welche wiederum als stürmisch gelten können. Die Versicherung deckt also Schäden ab, die durch die mechanische Einwirkung von Wind und/oder herabfallendem Hagel entstehen. Es ist wichtig, dass beide Ereignisse in deiner Police als versicherte Gefahren aufgeführt sind, auch wenn sie oft unter dem Oberbegriff „Sturmschäden“ zusammengefasst werden.


