

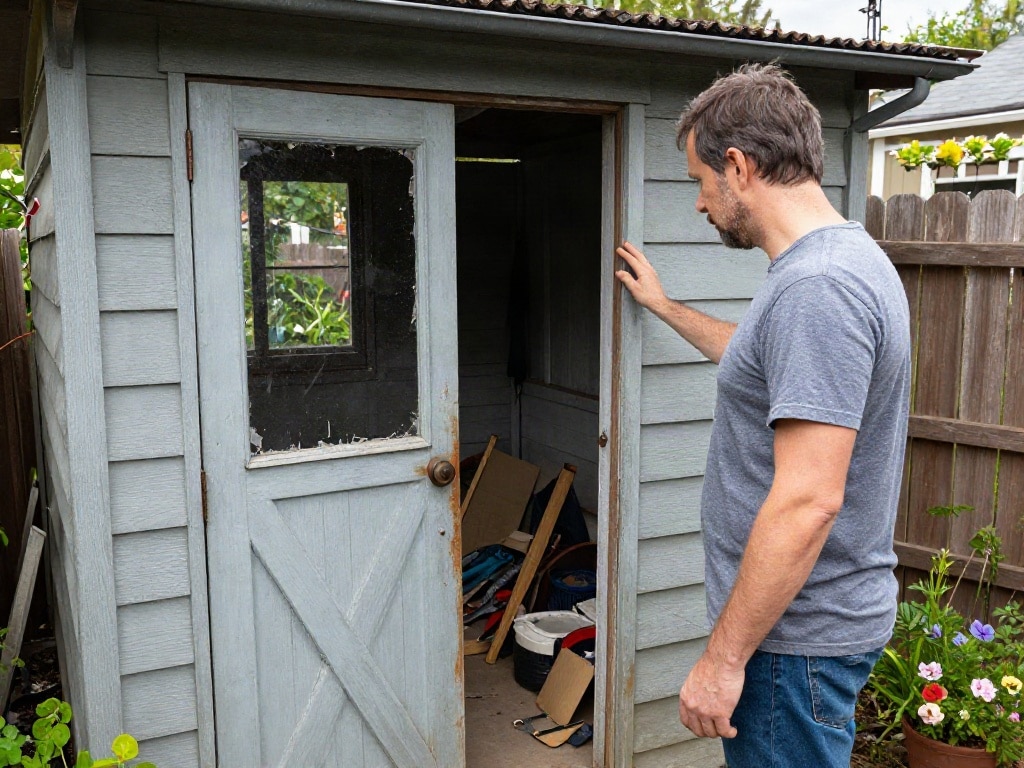
Ein Einbruch in dein Gartenhaus kann schnell zu einem unangenehmen finanziellen Verlust führen, insbesondere wenn wertvolle Geräte, Werkzeuge oder Gartenzubehör gestohlen werden. Die entscheidende Frage, die sich dir in dieser Situation stellt, ist: Welche Versicherung kommt für den Schaden auf und welche Gegenstände sind überhaupt versichert?
Hausratversicherung: Der Grundschutz für dein Gartenhaus
In vielen Fällen ist dein Gartenhaus und dessen Inhalt bereits durch deine bestehende Hausratversicherung abgedeckt. Dies ist jedoch nicht immer pauschal der Fall und hängt von verschiedenen Faktoren ab, wie z.B. der Art und dem Wert des Diebesguts sowie den spezifischen Bedingungen deines Versicherungsvertrags.
Was deckt die Hausratversicherung ab?
Die Hausratversicherung schützt dein bewegliches Eigentum, das sich in deinem Haushalt befindet, vor bestimmten Risiken wie Diebstahl, Feuer, Leitungswasser und Sturm/Hagel. Grundsätzlich gilt: Wenn dein Gartenhaus als Nebengebäude deines Wohnhauses betrachtet wird und die darin befindlichen Gegenstände zum Hausrat zählen, greift deine Hausratversicherung im Falle eines Einbruchs.
Grenzen und Ausschlüsse der Hausratversicherung
Es ist wichtig zu wissen, dass die Hausratversicherung oft Obergrenzen für den Versicherungsschutz enthält. Insbesondere für teure Geräte, Schmuck oder Bargeld, die du möglicherweise im Gartenhaus aufbewahrst, kann der Schutz limitiert sein. Achte auf die sogenannte „Außenversicherung“ deiner Hausratpolice. Diese erweitert den Versicherungsschutz unter bestimmten Umständen auf Gegenstände, die sich vorübergehend außerhalb deiner Wohnung befinden, wozu auch dein Gartenhaus gehören kann. Allerdings gibt es hier oft zeitliche und wertmäßige Beschränkungen.
Voraussetzungen für den Versicherungsschutz
Damit die Hausratversicherung im Falle eines Einbruchs zahlt, müssen in der Regel bestimmte Sicherheitsvorkehrungen eingehalten worden sein. Dazu gehören:
- Einbruchspuren: Es müssen klare Einbruchsspuren vorliegen, die den unbefugten Zutritt belegen (z.B. aufgebrochene Schlösser, beschädigte Fenster oder Türen).
- Sicherheitsvorschriften: Die Polizei und die Versicherer erwarten, dass du angemessene Maßnahmen zur Sicherung des Gartenhauses ergriffen hast. Dies kann je nach Wert der gelagerten Gegenstände variieren. Einfache Vorhängeschlösser an einer Hütte aus dünnem Holz reichen oft nicht aus, wenn dort teure Maschinen gelagert werden.
- Meldung des Einbruchs: Du bist verpflichtet, den Einbruch umgehend der Polizei zu melden und die Anzeige aufzunehmen zu lassen.
Zusatzversicherungen: Wenn die Hausratversicherung nicht ausreicht
Wenn du weißt, dass du im Gartenhaus besonders wertvolle Gegenstände lagerst, die den Rahmen der Hausratversicherung übersteigen, oder wenn dein Gartenhaus nicht als fester Bestandteil deines Wohnhauses gilt, können Zusatzversicherungen sinnvoll sein.
Die Gartenhausversicherung
Es gibt spezielle Gartenhausversicherungen, die exakt auf die Bedürfnisse von Gartenhausbesitzern zugeschnitten sind. Diese Policen können:
- Höhere Versicherungssummen für Geräte und Werkzeug bieten.
- Diebstahl von fest installierten Einbauten wie Bewässerungssystemen oder Beleuchtung abdecken.
- Auch Schutz gegen Elementarschäden wie Hagel, Sturm oder Überschwemmung bieten, die deine Hausratversicherung eventuell nur eingeschränkt abdeckt.
Prüfe bei diesen Versicherungen genau, welche Gegenstände explizit versichert sind und welche Bedingungen gelten.
Die Fahrradversicherung für Gartenhäuser
Wenn du Fahrräder oder E-Bikes in deinem Gartenhaus lagerst, kann eine separate Fahrradversicherung ratsam sein. Viele Hausratversicherungen decken Fahrräder nur bis zu einem bestimmten Betrag ab, und dies oft nur, wenn sie aus einem verschlossenen Raum oder von einem gesicherten Fahrradständer gestohlen wurden. Eine spezielle Fahrradversicherung bietet oft einen umfassenderen Schutz, auch wenn dein Fahrrad im Gartenhaus abhandenkommt.
Die Gebäudegrundversicherung (Bauleistungsversicherung)
Sollte dein Gartenhaus selbst beschädigt oder zerstört worden sein (z.B. durch einen Einbruch mit Gewalt oder Vandalismus), greift möglicherweise die Gebäudegrundversicherung oder bei Neubauten die Bauleistungsversicherung. Diese versichert die baulichen Bestandteile deines Gartenhauses gegen Schäden.
So ermittelst du den Wert der gestohlenen Gegenstände
Um im Schadensfall eine reibungslose Abwicklung mit deiner Versicherung zu gewährleisten, ist es essenziell, den Wert der gestohlenen Gegenstände nachvollziehbar zu machen. Hier sind einige Tipps:
Inventarisierung und Dokumentation
Führe von Anfang an eine detaillierte Liste aller wertvollen Gegenstände, die du in deinem Gartenhaus aufbewahrst. Mache Fotos oder Videos von den Objekten. Bewahre Rechnungen, Garantiescheine und Bedienungsanleitungen sorgfältig auf. Je besser du den Wert und Besitz nachweisen kannst, desto einfacher wird die Schadenregulierung.
Wiederbeschaffungswert vs. Zeitwert
Versicherungen zahlen in der Regel den sogenannten Wiederbeschaffungswert. Das bedeutet, du erhältst den Betrag, den du benötigst, um eine Neuanschaffung des gestohlenen Gegenstandes zu tätigen. Bei älteren Gegenständen kann es jedoch sein, dass der Zeitwert angesetzt wird, also der Wert des Gegenstandes zum Zeitpunkt des Diebstahls unter Berücksichtigung von Abnutzung und Alter. Kläre diese Unterscheidung im Vorfeld mit deiner Versicherung.
Was tun nach einem Einbruch ins Gartenhaus? Schritt-für-Schritt-Anleitung
Ein Einbruch ist eine belastende Situation. Eine klare Vorgehensweise hilft dir, den Überblick zu behalten und die notwendigen Schritte für die Schadenregulierung einzuleiten.
1. Sicherheit gewährleisten und Polizei rufen
Betrete das Gartenhaus nur, wenn es sicher ist. Berühre oder verändere nichts am Tatort, um Spuren nicht zu verwischen. Rufe umgehend die Polizei. Diese wird den Einbruch aufnehmen und Spuren sichern.
2. Schadensdokumentation
Nachdem die Polizei den Tatort gesichert hat, dokumentiere den Schaden und die fehlenden Gegenstände sorgfältig. Mache Fotos von aufgebrochenen Schlössern, beschädigten Türen oder Fenstern sowie von den leeren Stellplätzen der gestohlenen Objekte. Erstelle eine Liste aller entwendeten Gegenstände mit möglichst genauen Beschreibungen (Marke, Modell, Seriennummer, Alter, Neupreis).
3. Kontaktaufnahme mit der Versicherung
Melde den Einbruch und den entstandenen Schaden unverzüglich deiner Hausratversicherung oder der zuständigen Zusatzversicherung. Halte die Anzeigennummer der Polizei sowie deine gesammelten Dokumente bereit. Beschreibe den Vorfall wahrheitsgemäß und detailliert.
4. Erstattung der Unterlagen
Deine Versicherung wird dich auffordern, weitere Unterlagen einzureichen, wie z.B. die polizeiliche Anzeige, Rechnungen oder Fotos der gestohlenen Gegenstände. Arbeite hier so kooperativ wie möglich, um den Prozess zu beschleunigen.
5. Schadenregulierung
Nach Prüfung aller Unterlagen wird die Versicherung entscheiden, ob und in welcher Höhe der Schaden erstattet wird. Bei größeren Schäden kann ein Gutachter hinzugezogen werden.
Wichtige Klauseln und Begriffe im Versicherungsvertrag
Um sicherzugehen, dass du im Ernstfall den bestmöglichen Schutz genießt, solltest du die wichtigsten Klauseln in deinem Versicherungsvertrag verstehen.
Wohnsitzbezogenheit
Die klassische Hausratversicherung ist primär auf deinen Wohnsitz ausgerichtet. Prüfe, ob und wie dein Gartenhaus in diese Definition fällt oder ob es als eigenständige Einheit betrachtet wird, was eine separate Absicherung notwendig machen könnte.
Mindeststandards für Sicherheitseinrichtungen
Versicherer legen oft Mindeststandards für die Sicherung von Gartenhäusern fest. Dies kann bedeuten, dass nur bestimmte Arten von Schlössern oder Verriegelungen anerkannt werden, um als „gebrauchstauglich“ im Sinne der Versicherung zu gelten. Informiere dich über diese Vorgaben, bevor du dein Gartenhaus einrichtest oder bestückst.
Grobfahrlässigkeit
Achtung: Wenn du nachweislich grob fahrlässig gehandelt hast (z.B. wertvolle Werkzeuge offen herumliegen lassen hast, obwohl die Tür nicht verschlossen war), kann die Versicherung die Leistung kürzen oder ganz verweigern.
Zusammenfassung der Versicherungsdeckung
Die Deckung von Einbruchschäden im Gartenhaus hängt stark von der Art deiner Versicherungspolicen und den spezifischen Bedingungen ab. Hier eine Übersicht:
| Art der Versicherung | Typischer Schutz bei Einbruch im Gartenhaus | Wichtige Hinweise |
|---|---|---|
| Hausratversicherung | Deckt in der Regel gestohlene Gegenstände ab, die zum Hausrat gehören und sich in einem zum Wohnhaus gehörenden Gartenhaus befinden. | Beachte Obergrenzen für bestimmte Wertgegenstände und die Notwendigkeit nachweisbarer Einbruchsspuren. Außenversicherung prüfen. |
| Spezielle Gartenhausversicherung | Umfassender Schutz für Geräte, Werkzeuge und Gartenzubehör, oft mit höheren Versicherungssummen. | Prüfe explizit, welche Gegenstände versichert sind und ob Elementarschäden inkludiert sind. |
| Fahrradversicherung | Spezieller Schutz für Fahrräder und E-Bikes, die im Gartenhaus gelagert werden. | Deckt oft auch Diebstahl aus verschlossenen Gartenhäusern ab, was bei der Hausratversicherung nicht immer der Fall ist. |
| Gebäudegrundversicherung / Bauleistungsversicherung | Deckung für Schäden am Gartenhaus selbst (z.B. durch Aufbruch oder Vandalismus). | Relevant, wenn das Gebäude selbst beschädigt wurde, nicht primär für den Diebstahl von Inhalten. |
FAQ – Häufig gestellte Fragen zu Einbruch ins Gartenhaus: Welche Versicherung zahlt für gestohlene Gegenstände?
Haftet meine Hausratversicherung auch für mein separates Gartenhaus?
Ja, in vielen Fällen haftet deine Hausratversicherung auch für ein separates Gartenhaus, sofern es sich um einen Nebenbau deines Wohnhauses handelt und die darin gelagerten Gegenstände zum versicherten Hausrat zählen. Es ist jedoch entscheidend, die genauen Bedingungen deines Versicherungsvertrags zu prüfen, da es oft Obergrenzen für den Schutz von Gegenständen außerhalb der Wohnräume gibt und spezifische Sicherheitsanforderungen gelten können.
Welche Sicherheitsvorkehrungen muss ich treffen, damit meine Versicherung zahlt?
Die Versicherer erwarten, dass du angemessene Maßnahmen zur Sicherung deines Gartenhauses ergriffen hast. Dies kann je nach Wert der eingelagerten Gegenstände variieren. Typischerweise sind dies stabile Schlösser, eine solide Tür- und Fensterkonstruktion und die Sicherung gegen unbefugten Zutritt. Bei der Lagerung sehr teurer Geräte können zusätzliche Anforderungen gelten. Informiere dich bei deinem Versicherer über die spezifischen Mindeststandards.
Was passiert, wenn ich den Einbruch nicht sofort der Polizei melde?
Wenn du den Einbruch nicht umgehend der Polizei meldest, kann dies dazu führen, dass deine Versicherung die Leistung verweigert. Die polizeiliche Aufnahme des Einbruchs dient als Nachweis für den Vorfall und ist für die Schadenregulierung unerlässlich. Stelle sicher, dass du die Anzeige fristgerecht erstattest.
Welche Unterlagen benötige ich für die Schadenmeldung?
Für die Schadenmeldung benötigst du in der Regel die polizeiliche Anzeigennummer, eine detaillierte Liste der gestohlenen Gegenstände mit Beschreibungen (Marke, Modell, Alter, Seriennummer), Kaufbelege, Fotos der gestohlenen Objekte und gegebenenfalls Fotos vom Einbruchschaden am Gartenhaus selbst. Je vollständiger deine Unterlagen sind, desto schneller kann die Versicherung den Fall bearbeiten.
Sind auch Einbruchschäden durch Vandalismus am Gartenhaus durch meine Versicherung gedeckt?
Ja, sowohl Einbruchschäden mit Diebstahl als auch reine Vandalismusschäden am Gartenhaus können je nach Versicherungspolice abgedeckt sein. Die Hausratversicherung deckt in der Regel die gestohlenen Gegenstände, während Schäden am Gebäude selbst (z.B. zerstörte Türen, Fenster) durch die Gebäudegrundversicherung oder, falls das Gartenhaus neu gebaut wurde, durch die Bauleistungsversicherung abgedeckt sein können. Prüfe die spezifischen Klauseln deiner Police.
Was ist der Unterschied zwischen Wiederbeschaffungswert und Zeitwert im Versicherungsfall?
Der Wiederbeschaffungswert ist der Betrag, den du benötigst, um einen neuen, gleichwertigen Gegenstand zu kaufen. Der Zeitwert ist der Wert des Gegenstandes zum Zeitpunkt des Schadens unter Berücksichtigung von Alter und Abnutzung. Deine Versicherung zahlt in der Regel den Wiederbeschaffungswert für neuwertige Gegenstände, während bei älteren Objekten oft der Zeitwert zur Anwendung kommt. Dies ist eine wichtige Unterscheidung, die du im Vorfeld mit deiner Versicherung klären solltest.
Wann ist eine spezielle Gartenhausversicherung empfehlenswert?
Eine spezielle Gartenhausversicherung ist empfehlenswert, wenn du sehr wertvolle Geräte, Werkzeuge, Maschinen oder teures Gartenzubehör in deinem Gartenhaus lagerst, deren Wert die Obergrenzen deiner Hausratversicherung übersteigt. Ebenso ist sie sinnvoll, wenn dein Gartenhaus nicht direkt an dein Wohnhaus angegliedert ist und du dir unsicher bist, wie umfangreich der Schutz durch deine Hausratversicherung tatsächlich ist. Auch wenn du zusätzlichen Schutz gegen Elementarschäden wünschst, kann eine solche Spezialpolice die Lösung sein.


