

Dein Schwimmbecken im Garten ist eine Oase der Entspannung, aber auch ein potenzielles Risiko für dich und dein Eigentum. Doch welche Versicherung greift, wenn dein Pool oder die dazugehörige Technik beschädigt wird oder Dritte zu Schaden kommen?
Risiken und Versicherungsbedarf für Poolbesitzer
Ein Pool kann auf vielfältige Weise Schaden nehmen oder Schäden verursachen. Von Frostschäden über Sturmschäden bis hin zu Vandalismus – die Risiken sind zahlreich. Gleichzeitig birgt ein Pool auch Gefahren für Dritte, insbesondere für Kinder, die unbeaufsichtigt hineinfallen könnten. Eine adäquate Absicherung ist daher unerlässlich, um dich vor hohen finanziellen Belastungen zu schützen.
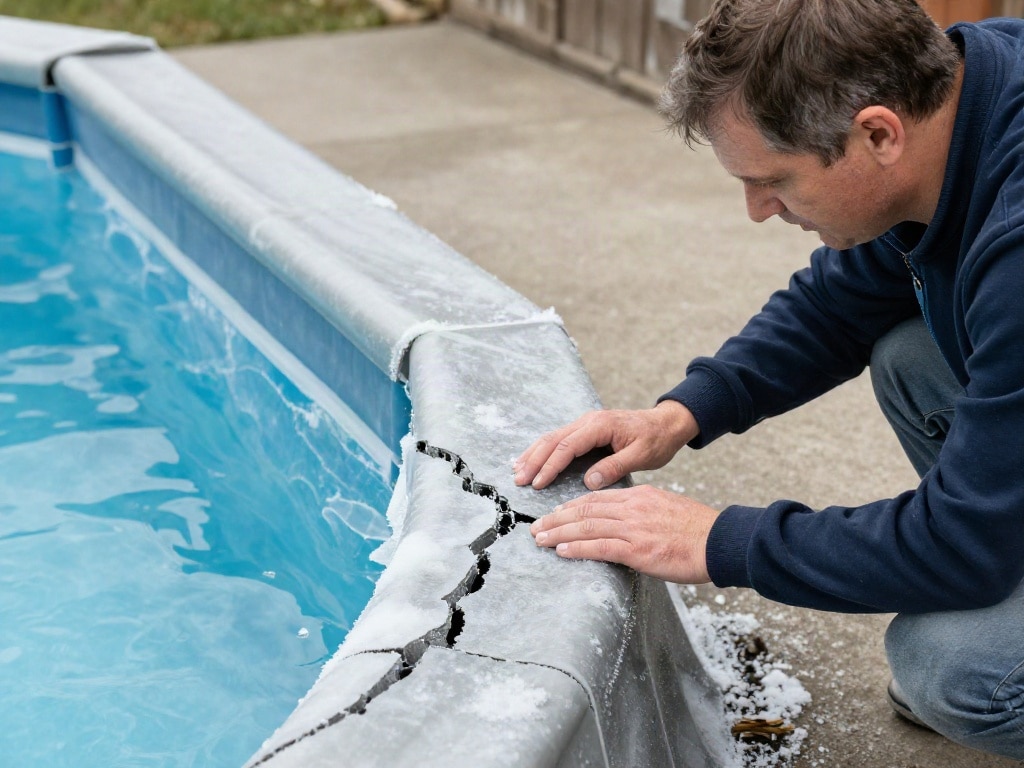
Elementarschäden am Pool
Dein Pool ist verschiedenen Umwelteinflüssen ausgesetzt. Hierzu zählen insbesondere:
- Sturmschäden: Starker Wind kann Gegenstände in deinen Pool schleudern oder die Poolabdeckung beschädigen. Auch größere Äste können auf den Pool fallen und ihn zerstören.
- Frostschäden: Bei tiefen Temperaturen kann das Wasser im Pool gefrieren und das Beckenmaterial sowie die Leitungen sprengen. Dies ist besonders bei eingelassenen Pools ein erhebliches Risiko.
- Überschwemmung: Starkregen kann zu Überschwemmungen führen, die das Poolwasser verunreinigen oder das Becken selbst beschädigen.
- Erdbeben: Auch wenn in vielen Regionen unwahrscheinlich, können Erdbeben strukturelle Schäden am Pool verursachen.
Für solche Schäden, die durch Naturgewalten verursacht werden, ist in der Regel die Gebäudeversicherung oder eine spezielle Elementarschadenversicherung zuständig. Es ist wichtig zu prüfen, ob diese Schäden explizit in deinem Versicherungsvertrag abgedeckt sind.
Haftpflichtrisiken durch deinen Pool
Der wohl größte Risikofaktor für Poolbesitzer ist die Haftpflicht. Wenn durch deinen Pool Personen zu Schaden kommen, haftest du in der Regel mit deinem Privatvermögen. Dies kann schnell sehr teuer werden.
- Unfälle von Gästen: Wenn ein Freund oder Nachbar in deinem Pool ausrutscht und sich verletzt, kann er dich für die entstandenen Behandlungskosten, Schmerzensgeld und Verdienstausfall haftbar machen.
- Unfälle von Kindern: Dies ist ein besonders sensibler Bereich. Wenn ein Kind ohne Aufsicht in deinen Pool gerät und Schaden nimmt, sind die finanziellen Konsequenzen enorm. Eine gute Poolabdeckung und ein Zaun sind hier nur die erste Sicherheitsmaßnahme.
- Beschädigung fremden Eigentums: Auch wenn es seltener vorkommt, kann es passieren, dass durch Spritzwasser oder eine beschädigte Poolpumpe Nachbargrundstücke oder dort befindliche Gegenstände beschädigt werden.
Die wichtigste Versicherung in diesem Zusammenhang ist die private Haftpflichtversicherung. Viele Policen decken Schäden ab, die durch „schwimmende und stehende Gewässer“ verursacht werden. Es ist jedoch unerlässlich, dies explizit mit deinem Versicherer zu klären, da einige Tarife Pools, insbesondere größere oder tiefer als ein bestimmter Grenzwert, ausschließen könnten. Gegebenenfalls ist eine Zusatzversicherung oder eine separate Pool-Haftpflichtversicherung notwendig.
Schäden an der Pooltechnik und dem Zubehör
Die Technik rund um deinen Pool – von der Pumpe über die Heizung bis hin zur Filteranlage – ist oft teuer in der Anschaffung und Reparatur. Auch das Poolzubehör wie eine Poolüberdachung oder eine Solaranlage kann beschädigt werden.
- Defekte der Technik: Pumpen, Heizsysteme oder Filteranlagen können aus verschiedensten Gründen ausfallen. Dies kann durch altersbedingten Verschleiß, aber auch durch elektrische Überspannung oder einen Bedienfehler geschehen.
- Sturmschäden an Überdachungen: Poolüberdachungen sind oft großflächig und können bei starkem Wind oder Hagel leicht beschädigt werden.
- Diebstahl von Zubehör: Nicht immer gesichert, aber dennoch wertvoll, kann Poolzubehör Ziel von Dieben werden.
Für Schäden an der Technik und am Zubehör kommen verschiedene Versicherungen in Frage:
- Hausratversicherung: Diese Versicherung deckt Schäden an deinem beweglichen Eigentum ab. Wenn dein Poolzubehör als Teil deines Hausrats gilt und durch Brand, Blitzschlag, Leitungswasser oder Sturm beschädigt wird, könnte deine Hausratversicherung greifen. Bei fest installierten Poolanlagen ist dies jedoch oft nicht der Fall.
- Gebäudeversicherung: Wenn dein Pool fest mit dem Gebäude verbunden ist (z.B. als Teil einer Immobilie), können Schäden an der dazugehörigen Technik unter Umständen von der Gebäudeversicherung übernommen werden, insbesondere wenn sie als „Gebäudezubehör“ eingestuft wird. Dies ist oft bei fest verbauten Pumpen und Filteranlagen der Fall.
- Elektronikversicherung oder spezielle Technikversicherung: Für teure Pumpen, Heizsysteme oder Steuerungseinheiten kann eine separate Elektronik- oder Technikversicherung sinnvoll sein. Diese deckt oft auch Schäden durch Bedienfehler oder plötzliche, unvorhergesehene Defekte ab, die von anderen Versicherungen ausgeschlossen sind.
- Wasserschäden an der Technik: Wenn beispielsweise eine Poolleitung bricht und Wasser austritt, das die Technik beschädigt, kann die Leitungswasserversicherung (oft Teil der Gebäude- oder Hausratversicherung) greifen, sofern die Ursache des Wasseraustritts versichert ist.
Zusammenfassung: Welche Versicherungen sind relevant?
Die richtige Absicherung für deinen Pool hängt stark von seiner Art, seiner Größe, seiner Installation und den individuellen Risiken ab, denen du dich aussetzen möchtest. Hier eine Übersicht der wichtigsten Versicherungen:
| Versicherungsart | Schutz für | Typische Risiken | Wichtige Hinweise |
|---|---|---|---|
| Private Haftpflichtversicherung | Personenschäden Dritter, Sachschäden Dritter | Unfälle von Gästen, Kinderunfälle, Schäden am Nachbargrundstück | Unbedingt Prüfung der Klauseln bezüglich Pools. Ggf. Zusatzbaustein oder separate Pool-Haftpflicht nötig. |
| Gebäudeversicherung | Fest eingebaute Poolstrukturen, ggf. fest installierte Technik | Sturm, Hagel, Leitungswasser (bei festen Leitungen), ggf. Elementarschäden | Bei fest installierten Pools oft mitversichert. Prüfung der genauen Abdeckung von Poolteilen und Technik. |
| Hausratversicherung | Poolzubehör (oft beweglich), ggf. kleinere, transportable Pools | Brand, Blitzschlag, Leitungswasser, Sturm, Hagel, Einbruchdiebstahl | Nur für bewegliches Zubehör relevant. Fest installierte Anlagen sind meist ausgeschlossen. |
| Elementarschadenversicherung | Poolstruktur und Technik gegen Schäden durch Naturereignisse | Überschwemmung, Starkregen, Erdbeben, Erdrutsch | Wichtiger Zusatzbaustein zur Gebäudeversicherung. Detaillierte Prüfung der Abdeckung von Poolrisiken. |
| Elektronik-/Technikversicherung | Pumpen, Heizsysteme, Filteranlagen, Steuerungseinheiten | Technische Defekte, Bedienfehler, Überspannung | Empfehlenswert bei teurer Pooltechnik. Bietet oft umfassenderen Schutz als Standardversicherungen. |
Worauf du bei deiner Versicherung achten solltest
Es ist unerlässlich, dass du deinen Versicherer genau über deinen Pool informierst. Dazu gehört die Art des Pools (freistehend, eingelassen, aufgestellt), seine Größe, die Tiefe und ob er ganzjährig befüllt ist. Nur so stellst du sicher, dass im Schadensfall auch wirklich Schutz besteht.
- Deckungsumfang prüfen: Lies dir deine Versicherungsbedingungen genau durch. Achte auf Ausschlüsse und Einschränkungen.
- Versicherungssumme anpassen: Gerade bei teurer Technik und großen Poolanlagen sollte die Versicherungssumme entsprechend hoch sein.
- Wahrheitspflicht: Gib bei Vertragsabschluss alle relevanten Informationen wahrheitsgemäß an. Falsche Angaben können im Schadensfall zur Leistungsverweigerung führen.
- Regelmäßige Überprüfung: Deine Lebenssituation und dein Pool können sich ändern. Überprüfe deine Versicherungen regelmäßig, ob sie noch deinen Bedürfnissen entsprechen.
FAQ – Häufig gestellte Fragen zu Pool versichern: Welche Versicherung schützt Schwimmbecken und Technik?
Muss ich meinen Pool bei der Versicherung melden?
Ja, in den meisten Fällen musst du deinen Pool deiner Versicherung melden, insbesondere wenn er fest im Boden eingelassen ist oder eine bestimmte Größe und Tiefe überschreitet. Die Meldepflicht dient dazu, dass der Versicherer das Risiko korrekt einschätzen und die Prämie entsprechend kalkulieren kann. Nicht gemeldete Pools können im Schadensfall zu Problemen führen.
Welche Versicherung deckt Schäden durch Frost am Pool ab?
Schäden durch Frost am Pool werden in der Regel von der Gebäudeversicherung abgedeckt, sofern der Pool als Teil des Gebäudes gilt oder zumindest fest mit dem Grundstück verbunden ist. Einige Versicherer schließen Frostschäden jedoch aus oder verlangen eine zusätzliche Elementarschadenversicherung. Es ist entscheidend, dies in deinen Vertragsbedingungen zu prüfen.
Ist ein Swimmingpool in der Hausratversicherung mitversichert?
In der Regel ist ein Swimmingpool selbst nicht durch die Hausratversicherung abgedeckt, da diese primär für bewegliche Gegenstände im Haushalt und dessen Inventar zuständig ist. Allerdings kann Poolzubehör, das leicht transportiert werden kann (wie z.B. eine Leiter, Abdeckplanen oder eine kleine Filterpumpe für Aufstellpools), unter Umständen mitversichert sein, wenn es gestohlen wird oder durch versicherte Gefahren wie Sturm beschädigt wird. Fest installierte Poolanlagen und ihre Technik fallen eher unter die Gebäudeversicherung.
Brauche ich eine separate Pool-Haftpflichtversicherung?
Ob du eine separate Pool-Haftpflichtversicherung benötigst, hängt stark von deiner bestehenden privaten Haftpflichtversicherung ab. Viele Tarife decken Schäden ab, die durch „schwimmende oder stehende Gewässer“ verursacht werden. Allerdings gibt es oft Einschränkungen bezüglich der Größe, Tiefe oder Art des Pools. Informiere dich unbedingt bei deinem Versicherer, ob dein Pool und die damit verbundenen Risiken ausreichend abgedeckt sind. Bei Unsicherheit oder wenn deine private Haftpflichtversicherung deinen Pool ausschließt, ist eine separate Police ratsam.
Wer haftet, wenn sich ein Kind in meinem Pool verletzt?
Als Poolbesitzer hast du eine sogenannte Verkehrssicherungspflicht. Das bedeutet, du bist dafür verantwortlich, notwendige Maßnahmen zu ergreifen, um Gefahren für Dritte zu vermeiden. Wenn sich ein Kind in deinem Pool verletzt, weil du deinen Pflichten nicht nachgekommen bist (z.B. keine ausreichende Sicherung, keine Aufsicht), haftest du in der Regel für die entstandenen Schäden. Eine gut ausgestattete private Haftpflichtversicherung ist hier unerlässlich.
Was passiert, wenn meine Poolpumpe durch einen Stromausfall beschädigt wird?
Schäden an der Pooltechnik, wie zum Beispiel eine Poolpumpe, die durch eine Überspannung infolge eines Stromausfalls beschädigt wird, fallen oft unter die Elektronikversicherung oder eine spezielle Technikversicherung. Auch die Gebäudeversicherung kann unter Umständen greifen, wenn die Pumpe als fest installierte Gebäudetechnik gilt und der Schaden durch eine abgedeckte Ursache wie einen Leitungswasserschaden (falls die Pumpe durch Wasser beschädigt wurde) oder Sturm verursacht wurde. Standard-Hausratversicherungen decken solche technischen Defekte in der Regel nicht ab.
Wie schütze ich mein Schwimmbecken vor Vandalismus?
Vandalismus am Pool wird oft durch die Hausratversicherung oder die Gebäudeversicherung abgedeckt, abhängig davon, ob die beschädigten Teile als Hausrat oder als Teil des Gebäudes eingestuft werden. Eine Poolüberdachung, die durch Vandalismus beschädigt wird, könnte beispielsweise über die Gebäudeversicherung abgedeckt sein. Um Vandalismus vorzubeugen, sind äußere Sicherungsmaßnahmen wie ein stabiler Zaun, gute Beleuchtung und gegebenenfalls eine Alarmanlage empfehlenswert.


