

Wenn beim Einsatz deiner Kettensäge ein Schaden entsteht, ist die Frage nach der richtigen Haftpflichtversicherung entscheidend. Sie schützt dich vor hohen finanziellen Forderungen Dritter, die durch dein Handeln geschädigt wurden.
Privathaftpflichtversicherung: Der Grundschutz bei gelegentlichem Einsatz
Deine private Haftpflichtversicherung ist oft die erste Anlaufstelle, wenn du versehentlich Schäden verursachst. Dies gilt insbesondere für Schäden, die im privaten Umfeld und bei gelegentlicher Nutzung von Gartengeräten wie einer Kettensäge auftreten. Wichtig ist hierbei die Abgrenzung zwischen „gelegentlicher“ und „beruflicher“ Nutzung. Wenn du die Kettensäge beispielsweise zum Brennholzmachen für den Eigenbedarf oder zum Rückschnitt von Bäumen in deinem Garten verwendest, greift in der Regel die Privathaftpflicht.
Allerdings gibt es Einschränkungen. Viele Policen schließen Schäden aus, die durch die bestimmungsgemäße Verwendung von Motorkettensägen entstehen, wenn diese als „gefährliche Werkzeuge“ eingestuft werden. Es ist daher unerlässlich, die genauen Bedingungen deiner Versicherungspolice zu prüfen. Achte auf Klauseln, die sich auf „besonders gefährliche Tätigkeiten“ oder die „Nutzung von Maschinen mit starker mechanischer Wirkung“ beziehen.
Wann greift die Privathaftpflichtversicherung bei Kettensägen-Schäden?
- Versehentliche Schäden an fremdem Eigentum: Wenn du beim Holzhacken versehentlich einen Zaun deines Nachbarn beschädigst oder ein Ast, der beim Sägen anfällt, das Auto eines Passanten trifft.
- Personenschäden: Solltest du durch einen unachtsamen Moment eine Person verletzen (z.B. ein Nachbar, der beim Arbeiten zusieht), ist dies in der Regel mit abgedeckt, sofern die Verletzung nicht grob fahrlässig oder vorsätzlich herbeigeführt wurde.
- Einfache Fahrlässigkeit: Schäden, die aus einfacher Fahrlässigkeit resultieren, wie z.B. das Nichtbeachten von Sicherheitsabständen oder das unvorsichtige Ablegen der Säge, sind oft gedeckt.
Häusliche und private Gefälligkeitsschäden
Ein spezieller Bereich innerhalb der Privathaftpflicht sind die sogenannten „häuslichen Gefälligkeitsschäden“ oder auch „Nachbarschaftshilfe“. Wenn du einem Nachbarn hilfst, zum Beispiel beim Fällen eines Baumes, und dabei ein Schaden entsteht, kann die Privathaftpflichtversicherung greifen. Voraussetzung ist, dass die Hilfe unentgeltlich und im Rahmen einer freundschaftlichen Nachbarschaftshilfe erbracht wird. Ob die Kettensäge hierunter fällt, hängt stark von den Versicherungsbedingungen ab. Manche Tarife schließen die Nutzung von motorisierten Geräten explizit aus, selbst im Rahmen von Nachbarschaftshilfe.
Wann die Privathaftpflicht nicht ausreicht: Erweiterte Deckungen
Es gibt Situationen, in denen die Standard-Privathaftpflichtversicherung an ihre Grenzen stößt. Dies ist vor allem der Fall, wenn:
- Die Kettensäge beruflich oder gewerblich genutzt wird: Für professionelle Anwender wie Forstwirte, Garten- und Landschaftsbauer oder Holzhandwerker ist die private Haftpflichtversicherung unzureichend. Hier ist eine Betriebshaftpflichtversicherung zwingend erforderlich.
- Grobe Fahrlässigkeit vorliegt: Wenn der Schaden durch offensichtliche Missachtung von Sicherheitsregeln oder eine grob fahrlässige Handlungsweise entstanden ist, kann der Versicherer die Leistung verweigern oder kürzen. Dies kann der Fall sein, wenn man unter Alkoholeinfluss mit der Kettensäge arbeitet oder Schutzausrüstung komplett ignoriert.
- Besonders gefährliche Arbeiten ausgeführt werden: Das Fällen von Bäumen in unmittelbarer Nähe von Gebäuden, Stromleitungen oder öffentlichen Wegen kann als besonders gefährlich eingestuft werden und über die Standarddeckung hinausgehen.
- Schäden an gemieteten oder geliehenen Geräten: Schäden, die du an der Kettensäge selbst verursachst, sind in der Regel nicht von der Haftpflichtversicherung gedeckt. Hierfür gibt es spezielle Kaskoversicherungen für Geräte.
Betriebshaftpflichtversicherung: Der unverzichtbare Schutz für Gewerbetreibende
Für alle, die die Kettensäge im Rahmen ihrer beruflichen Tätigkeit nutzen, ist die Betriebshaftpflichtversicherung das A und O. Sie deckt Schäden, die du oder deine Mitarbeiter im Rahmen des Betriebs verursachen.
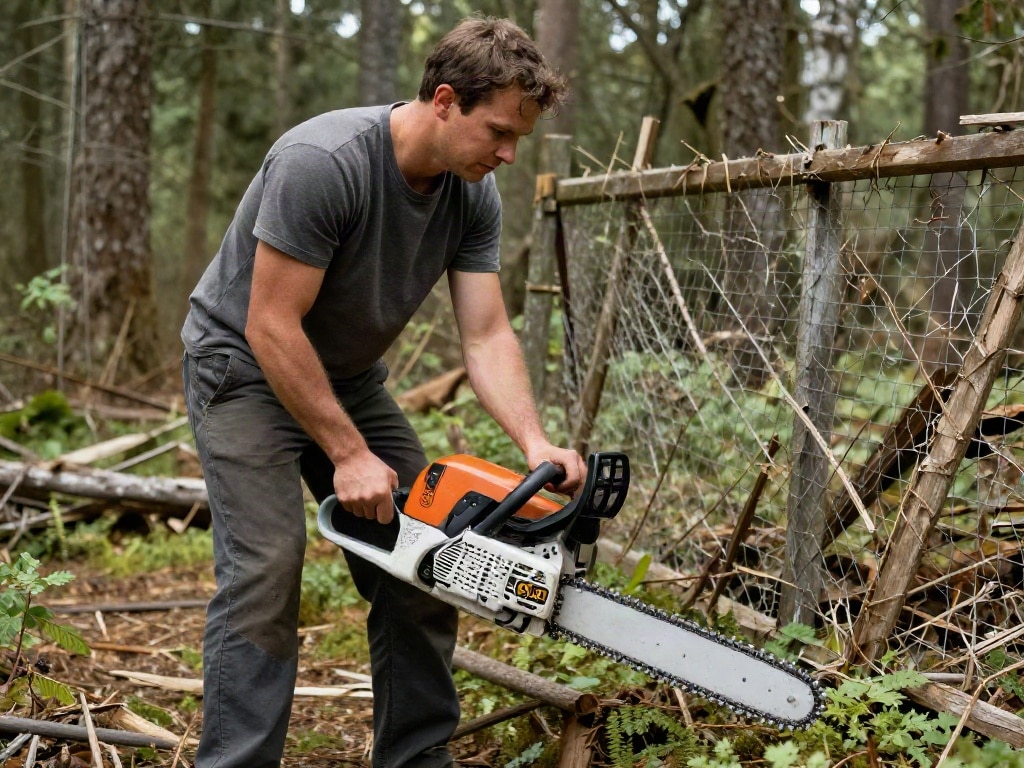
Umfang der Betriebshaftpflicht bei Kettensägen-Schäden:
- Schäden an Personen und Sachen: Wenn du bei der Baumpflege versehentlich einen Ast auf ein parkendes Auto fallen lässt oder ein Kollege sich bei der Arbeit verletzt.
- Abgrenzung zur Produkthaftpflicht: Die Betriebshaftpflicht deckt Schäden, die durch die ausgeübte Tätigkeit entstehen. Sie unterscheidet sich von der Produkthaftpflichtversicherung, die Schäden abdeckt, die durch fehlerhafte Produkte nach deren Auslieferung entstehen.
- Folgeschäden: Oft sind auch daraus resultierende Folgeschäden mitversichert. Wenn beispielsweise durch ein beschädigtes Stromkabel ein Brand ausgelöst wird, der weiteren Schaden verursacht.
- Schutz vor hohen Forderungen: Gewerbliche Tätigkeiten bergen ein höheres Schadenspotenzial. Eine Betriebshaftpflichtversicherung bietet Schutz vor existenzbedrohenden Forderungen, die aus Unfällen resultieren können.
Spezialversicherungen für Forst- und Holzarbeiten
Für professionelle Anwender im Forstbereich gibt es oft noch spezifischere Versicherungen, die über die allgemeine Betriebshaftpflicht hinausgehen. Diese können:
- Unfälle im Wald abdecken: Spezielle Unfallversicherungen für Forstpersonal.
- Maschinenbruch einschließen: Deckung für Schäden an der Kettensäge selbst, wenn sie durch unsachgemäße Handhabung oder einen technischen Defekt beschädigt wird.
- Ergänzende Deckungen für Umweltschäden: Wenn durch austretende Betriebsstoffe (z.B. Öl) Gewässer oder Böden kontaminiert werden.
Was tun im Schadensfall?
Sollte es zu einem Schaden kommen, bei dem du eine Kettensäge im Einsatz hattest, sind folgende Schritte ratsam:
- Schadensaufnahme: Dokumentiere den Schaden so detailliert wie möglich. Mache Fotos, notiere dich den Hergang und halte Personalien von Zeugen fest.
- Informiere deine Versicherung: Melde den Schaden umgehend deinem Versicherer. Gib alle relevanten Informationen wahrheitsgemäß an.
- Keine voreiligen Zusagen: Leiste keine Schuldanerkenntnisse oder Entschädigungszusagen, ohne Rücksprache mit deiner Versicherung. Dies könnte deine Deckung gefährden.
- Kooperation mit dem Versicherer: Unterstütze deine Versicherung bei der Klärung des Sachverhalts.
Wichtigkeit der genauen Prüfung von Versicherungsbedingungen
Die wohl wichtigste Erkenntnis im Umgang mit Kettensägen-Schäden und Haftpflichtversicherungen ist die Notwendigkeit, die Versicherungsbedingungen präzise zu studieren. Formulierungen wie „bestimmungsgemäße Verwendung“, „grobe Fahrlässigkeit“, „gefährliche Werkzeuge“ und die Abgrenzung zwischen privater und gewerblicher Nutzung sind entscheidend für die Deckung.
Es empfiehlt sich, bei Unsicherheiten direkt mit dem Versicherer oder einem unabhängigen Versicherungsmakler Kontakt aufzunehmen, um den eigenen Versicherungsschutz zu klären und gegebenenfalls anzupassen. Ein kleines Detail in der Police kann im Ernstfall einen großen Unterschied machen.
Übersicht: Haftpflichtversicherungen und Kettensägen-Schäden
| Versicherungsart | Deckung bei Kettensägen-Schäden | Typische Einsatzbereiche | Wichtige Einschränkungen/Hinweise |
|---|---|---|---|
| Privathaftpflichtversicherung | Deckt Schäden bei gelegentlicher, privater Nutzung (z.B. Gartenpflege, Brennholz für Eigenbedarf). | Private Grundstücke, Nachbarschaftshilfe. | Kann Schäden durch „gefährliche Werkzeuge“ oder grobe Fahrlässigkeit ausschließen. Genaues Prüfen der Bedingungen ist essenziell. |
| Betriebshaftpflichtversicherung | Umfassender Schutz für gewerblich oder beruflich genutzte Kettensägen. Deckt Schäden an Dritten und deren Eigentum. | Forstwirtschaft, Garten- und Landschaftsbau, Handwerk, Forstarbeiten. | Grundvoraussetzung für professionelle Anwender. Deckt Risiken, die mit der beruflichen Tätigkeit verbunden sind. |
| Spezialversicherungen (z.B. Forstversicherung) | Ergänzung zur Betriebshaftpflicht. Kann spezifische Risiken im Forstwesen abdecken (z.B. Unfallversicherung, Maschinenschäden, Umweltschäden). | Berufliche Forst- und Holzarbeiten. | Bieten oft eine noch detailliertere Absicherung für Nischenbereiche. |
FAQ – Häufig gestellte Fragen zu Schaden mit der Kettensäge verursacht: Welche Haftpflichtversicherung greift?
Muss ich Schäden, die ich mit meiner eigenen Kettensäge bei Nachbarn verursache, selbst bezahlen?
Das hängt von deiner Privathaftpflichtversicherung ab. Wenn du die Kettensäge nur gelegentlich im privaten Bereich nutzt und der Schaden durch einfache Fahrlässigkeit entstanden ist, greift oft die Privathaftpflicht. Wichtig ist, dass du die genauen Bedingungen deiner Police prüfst, da einige Versicherer die Nutzung von Kettensägen als Ausschlussgrund nennen, wenn sie als gefährliches Werkzeug eingestuft werden. Im Zweifel ist eine Absicherung, die solche Tätigkeiten einschließt, ratsam.
Was passiert, wenn ich einen Schaden bei der Arbeit mit der Kettensäge verursache?
Wenn du die Kettensäge beruflich oder im Rahmen einer selbstständigen Tätigkeit nutzt, greift deine Privathaftpflichtversicherung in der Regel nicht. Du benötigst unbedingt eine Betriebshaftpflichtversicherung. Diese deckt Schäden ab, die du oder deine Mitarbeiter im Rahmen eurer geschäftlichen Aktivitäten verursachen.
Sind Personenschäden, die durch unsachgemäßen Umgang mit der Kettensäge entstehen, versichert?
Ja, sowohl die Privathaftpflicht als auch die Betriebshaftpflichtversicherung decken in der Regel Personenschäden ab. Das bedeutet, wenn du jemanden verletzt, werden dessen Heilbehandlungskosten, Verdienstausfall oder Schmerzensgeldansprüche von deiner Versicherung übernommen. Dies gilt jedoch nicht bei vorsätzlicher oder grob fahrlässiger Verursachung des Schadens, wobei die Definition von grober Fahrlässigkeit im Einzelfall geprüft wird.
Was ist, wenn ich die Kettensäge nur leihweise nutze und dabei einen Schaden verursache?
Auch bei geliehenen Geräten greift die Haftpflichtversicherung, wenn du einen Schaden bei Dritten verursachst. Deine private Haftpflichtversicherung würde für Schäden an fremdem Eigentum aufkommen. Schäden am geliehenen Gerät selbst sind jedoch nicht von der Haftpflicht gedeckt. Hierfür benötigst du möglicherweise eine separate Geräteschutzversicherung oder die Regelung muss mit dem Verleiher vertraglich geklärt werden.
Wie hoch sollte die Versicherungssumme bei einer Haftpflichtversicherung für Kettensägen-Nutzer sein?
Die Versicherungssumme sollte ausreichend hoch angesetzt sein, um auch sehr hohe Schäden abdecken zu können. Bei Personenschäden können die Kosten schnell in die Millionen gehen. Für die Privathaftpflicht werden oft Summen von mindestens 10 Millionen Euro empfohlen. Für Gewerbetreibende hängt die Höhe der Deckung von der Art und dem Umfang der Tätigkeit sowie den gesetzlichen Vorgaben ab und sollte individuell mit einem Versicherungsexperten besprochen werden.
Was bedeutet „grobe Fahrlässigkeit“ im Zusammenhang mit Kettensägen und Versicherungsschutz?
Grobe Fahrlässigkeit liegt vor, wenn du die im Verkehr erforderliche Sorgfalt in ungewöhnlich hohem Maße verletzt und unbeachtet lässt, was jedem anderen in der gleichen Situation ohne Weiteres hätte einleuchten müssen. Bei der Kettensäge könnte dies beispielsweise das Arbeiten ohne Schutzkleidung, das Bedienen unter starkem Alkoholeinfluss oder das Sägen über Kopfhöhe sein. Im Falle von grober Fahrlässigkeit kann der Versicherer die Leistung kürzen oder komplett verweigern.
Schließt die Hausratversicherung Schäden ein, die durch meine Kettensäge entstehen?
Nein, die Hausratversicherung ist für Schäden an deinem eigenen Hausrat zuständig, wie zum Beispiel bei Einbruch, Brand oder Wasserschäden. Sie deckt keine Schäden ab, die du mit einem Gerät wie einer Kettensäge an fremdem Eigentum oder Personen verursachst. Dafür ist die Haftpflichtversicherung zuständig.


