

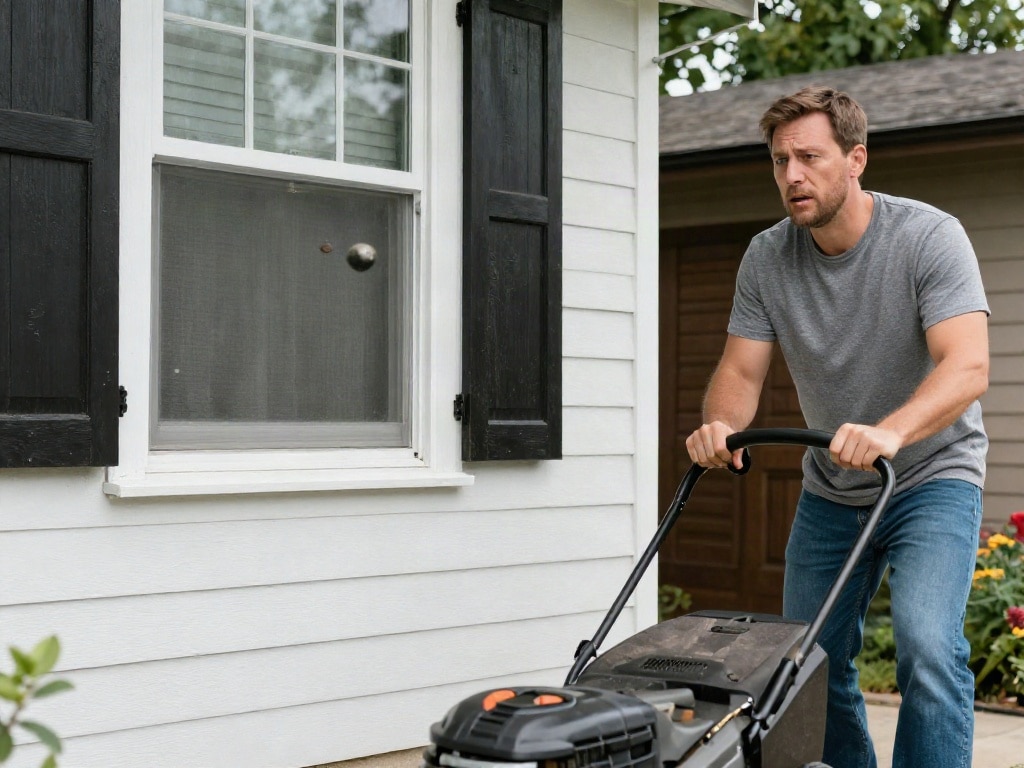
Dein Rasenmäher hat einen Stein hochgeschleudert und dabei fremdes Eigentum beschädigt? Diese Situation kann schnell unangenehme Folgen haben, insbesondere wenn es um die Kostenübernahme für den entstandenen Schaden geht.
Schäden durch hochgeschleuderte Steine: Deine Haftung und Absicherung
Wenn dein Rasenmäher einen Stein erfasst und dieser dann Schaden anrichtet, sprichst du von einem sogenannten Fremdschaden. Hierbei ist es entscheidend zu verstehen, wer für den entstandenen Sach- oder sogar Personenschaden aufkommt. Grundsätzlich gilt: Als Halter eines Rasenmähers bist du für die Schäden verantwortlich, die durch deinen Betrieb entstehen. Dies kann teuer werden, wenn du nicht richtig abgesichert bist.
Die Rolle der Privathaftpflichtversicherung
Die wichtigste Versicherung in diesem Kontext ist die private Haftpflichtversicherung. Sie greift in der Regel bei Schäden, die du unbeabsichtigt anderen zufügst. Dazu zählen auch Schäden, die durch die Benutzung von Gartengeräten wie dem Rasenmäher verursacht werden. Wichtig ist hierbei, dass die Versicherungspolice die sogenannten „Alltagsgegenstände“ abdeckt. Ein Rasenmäher fällt in diese Kategorie. Sollte dein Rasenmäher einen Stein schleudern und beispielsweise das Fenster des Nachbarn beschädigen, kommt deine Privathaftpflichtversicherung für die Reparaturkosten auf, sofern der Schaden nicht grob fahrlässig verursacht wurde.
Wann greift die Privathaftpflichtversicherung nicht?
Es gibt jedoch Situationen, in denen deine private Haftpflichtversicherung die Kostenübernahme verweigern kann. Dazu zählen Fälle von grober Fahrlässigkeit oder Vorsatz. Wenn du beispielsweise bewusst wusstest, dass sich große Steine auf deiner Rasenfläche befinden und du trotzdem mit hoher Geschwindigkeit und ohne entsprechende Vorsichtsmaßnahmen gemäht hast, könnte dies als grobe Fahrlässigkeit ausgelegt werden. Auch wenn der Rasenmäher in einem gewerblichen Kontext eingesetzt wird, greift die private Haftpflichtversicherung in der Regel nicht. Hierfür wäre eine Betriebshaftpflichtversicherung notwendig.
Die Haus- und Grundbesitzerhaftpflichtversicherung
Besonders relevant wird die Haus- und Grundbesitzerhaftpflichtversicherung, wenn der Schaden auf deinem eigenen Grundstück entstanden ist und Dritte zu Schaden kommen. Stell dir vor, ein Gast wird durch einen vom Rasenmäher aufgewirbelten Stein verletzt. In diesem Fall sichert dich die Haus- und Grundbesitzerhaftpflichtversicherung ab. Sie deckt Schäden ab, die von deinem Grundstück ausgehen und andere Personen betreffen. Für Schäden an fremdem Eigentum durch deinen Rasenmäher ist primär die Privathaftpflichtversicherung zuständig, aber die Haus- und Grundbesitzerhaftpflichtversicherung kann bei Verletzungen von Dritten auf deinem Grundstück greifen.
Die Rolle der Maschinenbruchversicherung
Eine Maschinenbruchversicherung ist in erster Linie dazu gedacht, Schäden am Gerät selbst abzudecken. Wenn dein Rasenmäher durch das Überfahren eines Steins beschädigt wird, kann diese Versicherung greifen. Sie schützt dich jedoch nicht vor den Schäden, die der Rasenmäher anderen zufügt. Daher ist sie keine Alternative zur Haftpflichtversicherung, sondern eine Ergänzung, wenn du dein Gartengerät gegen Beschädigungen absichern möchtest.
Worauf du achten solltest: Vorbeugung und Schadensmeldung
Der beste Schutz ist immer die Vorbeugung. Bevor du mit dem Mähen beginnst, solltest du deinen Rasen gründlich inspizieren und eventuell sichtbare Steine, Äste oder andere Gegenstände entfernen. Das verhindert nicht nur Schäden an deinem Rasenmäher, sondern reduziert auch das Risiko von Fremdschäden erheblich. Sollte es dennoch zu einem Schaden kommen, ist schnelles und korrektes Handeln entscheidend. Informiere unverzüglich deine Versicherung und halte alle relevanten Informationen bereit. Dazu gehören:
- Datum und Uhrzeit des Vorfalls
- Genaue Beschreibung des Schadenshergangs
- Art des beschädigten Eigentums
- Kontaktdaten des Geschädigten
- Fotos des Schadens, falls möglich
Der Unterschied zwischen Personenschaden und Sachschaden
Es ist wichtig, zwischen Personen- und Sachschäden zu unterscheiden, da die Deckung und die Abwicklung unterschiedlich sein können. Ein Sachschaden liegt vor, wenn fremdes Eigentum beschädigt wird. Das kann das Auto des Nachbarn sein, seine Hauswand oder ein Gartenzaun. Ein Personenschaden tritt ein, wenn eine Person verletzt wird. Dies kann ein Fußgänger sein, ein Nachbar oder sogar du selbst, wenn die Verletzung durch den Stein verursacht wird. Die Haftpflichtversicherungen decken in der Regel beide Arten von Schäden ab, wobei die Schadenssummen bei Personenschäden deutlich höher ausfallen können.
Was tun, wenn der Schaden am eigenen Eigentum entsteht?
Wenn dein Rasenmäher einen Stein hochschleudert und dabei dein eigenes Eigentum beschädigt, beispielsweise deine Terrassentür oder dein Auto, greift deine Haftpflichtversicherung nicht. In diesem Fall müsstest du entweder die Kosten selbst tragen oder auf eine eventuell vorhandene Kaskoversicherung für dein Fahrzeug zurückgreifen. Für Schäden am Haus könnte deine Wohngebäudeversicherung zuständig sein, je nach den spezifischen Bedingungen.
Die Bedeutung von Selbstbehalten und Versicherungssummen
Bei jeder Versicherungspolice ist es ratsam, sich über die Höhe des Selbstbehalts und die maximalen Versicherungssummen zu informieren. Der Selbstbehalt ist der Betrag, den du im Schadensfall selbst tragen musst. Eine höhere Versicherungssumme bietet dir eine umfassendere Absicherung, insbesondere bei potenziell hohen Schadensersatzforderungen. Vergleiche verschiedene Angebote, um den besten Schutz für deine individuellen Bedürfnisse zu finden.
Besondere Risiken bei bestimmten Rasenmähertypen
Manche Rasenmähertypen bergen ein höheres Risiko für das Aufschleudern von Steinen als andere. Insbesondere leistungsstarke Benzinrasenmäher und Mulchmäher können Gegenstände mit höherer Geschwindigkeit davontragen. Auch Rasenmäherroboter, die autonom arbeiten, können, wenn sie auf ein Hindernis wie einen Stein stoßen, diesen mit unerwarteter Kraft wegschleudern. Achte bei der Bedienung und der Auswahl deines Gartengeräts auf diese Risiken und passe deine Vorsichtsmaßnahmen entsprechend an.
Die Rolle der Nachbarschaftsverhältnisse
Auch wenn die Versicherung die Kosten deckt, ist ein durch den Rasenmäher verursachter Schaden schnell ein Anlass für Spannungen mit den Nachbarn. Ein offenes und ehrliches Gespräch nach dem Vorfall kann helfen, die Situation zu deeskalieren. Informiere deinen Nachbarn umgehend über den Vorfall und versichere ihm, dass du dich um die Regulierung des Schadens kümmern wirst. Dies zeugt von Verantwortungsbewusstsein und kann zukünftige Konflikte vermeiden.
Wann ist eine spezielle Maschinenversicherung sinnvoll?
Wenn du über teure oder spezielle Gartengeräte verfügst, kann eine zusätzliche Maschinenversicherung sinnvoll sein. Diese deckt in der Regel eine breitere Palette von Schadensursachen ab, einschließlich Bedienfehler oder Vandalismus, und kann auch Schäden durch Fremdeinwirkung wie das Überfahren von Steinen einschließen, wenn dies explizit in der Police vermerkt ist. Für die Absicherung von durch deinen Rasenmäher verursachten Schäden an Dritten ist jedoch weiterhin eine Haftpflichtversicherung unerlässlich.
Zusammenfassung der wichtigsten Versicherungsarten und ihre Relevanz
Um dir einen schnellen Überblick zu verschaffen, hier eine Zusammenfassung, welche Versicherung in welchem Fall greift:
| Versicherungsart | Schaden durch Rasenmäher | Relevanz bei Steinwurf |
|---|---|---|
| Private Haftpflichtversicherung | Fremdschäden (Sach- und Personenschäden an Dritten) | Sehr hoch: Deckt Schäden an fremdem Eigentum (z.B. Auto, Fenster des Nachbarn) und Verletzungen Dritter ab, sofern kein grober Fahrlässigkeit vorliegt. |
| Haus- und Grundbesitzerhaftpflichtversicherung | Schäden, die von deinem Grundstück ausgehen und Dritte betreffen | Hoch: Relevant, wenn Dritte auf deinem Grundstück durch den Steinwurf verletzt werden. |
| Maschinenbruchversicherung | Schäden am Gerät selbst | Mittel: Deckt Schäden am Rasenmäher, wenn dieser durch den Aufprall auf einen Stein beschädigt wird. Deckt keine Fremdschäden. |
| Kaskoversicherung (Kfz) | Schäden am eigenen Fahrzeug | Niedrig: Greift nur, wenn dein eigenes Fahrzeug durch den Steinwurf beschädigt wird. Keine Deckung für andere Fremdschäden. |
| Wohngebäudeversicherung | Schäden am eigenen Gebäude | Niedrig: Greift nur, wenn dein eigenes Gebäude (z.B. Hauswand) durch den Steinwurf beschädigt wird. Keine Deckung für andere Fremdschäden. |
FAQ – Häufig gestellte Fragen zu Rasenmäher schleudert einen Stein weg: Welche Versicherung zahlt den Fremdschaden?
Frage 1: Was genau ist ein „Fremdschaden“ durch einen Rasenmäher?
Ein Fremdschaden durch einen Rasenmäher liegt vor, wenn dein Gartengerät unbeabsichtigt Schäden an Eigentum oder Personen verursacht, die nicht dir gehören. Das typische Beispiel ist, wenn der Rasenmäher einen Stein hochschleudert und damit das Fenster des Nachbarn zerstört oder dessen Auto beschädigt.
Frage 2: Zahlt meine private Haftpflichtversicherung, wenn mein Rasenmäher einen Stein auf das Auto des Nachbarn schleudert?
Ja, in den meisten Fällen zahlt deine private Haftpflichtversicherung den Schaden, wenn dein Rasenmäher einen Stein hochschleudert und das Auto des Nachbarn beschädigt. Voraussetzung ist, dass du den Schaden nicht vorsätzlich oder grob fahrlässig verursacht hast und die Police die Deckung für Schäden durch Gartengeräte beinhaltet, was bei den meisten modernen Policen der Fall ist.
Frage 3: Was passiert, wenn ich grob fahrlässig gehandelt habe?
Bei grober Fahrlässigkeit kann die Versicherung die Leistung verweigern oder kürzen. Grobe Fahrlässigkeit liegt vor, wenn du die im Verkehr erforderliche Sorgfalt in einem ganz besonders schweren Maße verletzt hast. Ein Beispiel wäre, wenn du wissentlich über ein Feld voller großer Steine mäst, ohne diese vorher zu entfernen.
Frage 4: Greift die Haftpflichtversicherung auch, wenn ich den Rasenmäher für gewerbliche Zwecke nutze?
Nein, die private Haftpflichtversicherung ist ausschließlich für Schäden gedacht, die im privaten Bereich entstehen. Wenn du den Rasenmäher für gewerbliche Zwecke, wie zum Beispiel zur Gartenpflege für Kunden, einsetzt, benötigst du eine Betriebshaftpflichtversicherung. Diese übernimmt dann Schäden, die im Rahmen deiner gewerblichen Tätigkeit entstehen.
Frage 5: Muss ich den Schaden selbst melden, auch wenn die Versicherung zahlt?
Ja, du bist verpflichtet, den Schaden unverzüglich deiner Versicherung zu melden. Nur so kann die Versicherung den Schaden prüfen und die Regulierung einleiten. Wenn du den Schaden verschweigst oder zu spät meldest, riskierst du deinen Versicherungsschutz.
Frage 6: Was sind die typischen Ausschlüsse in der privaten Haftpflichtversicherung bezüglich Gartengeräten?
Typische Ausschlüsse können Schäden sein, die durch den Einsatz von Motoren größerer Hubräume verursacht werden, wenn dies nicht explizit mitversichert ist. Bei einem Standard-Rasenmäher ist dies aber in der Regel kein Problem. Wichtig ist, dass die Police Schäden durch „Gefährdungshaftung“ abdeckt, was bei Rasenmähern relevant ist.
Frage 7: Was kann ich tun, um das Risiko eines Steinschlags zu minimieren?
Die beste Maßnahme ist die gründliche Inspektion des Rasens vor dem Mähen. Entferne sichtbare Steine, Äste, Spielzeug oder andere Gegenstände. Achte auf unebene Stellen und passe deine Mähgeschwindigkeit an. Bei feuchtem Boden oder nach starkem Regen können Steine leichter hochgeschleudert werden.


