

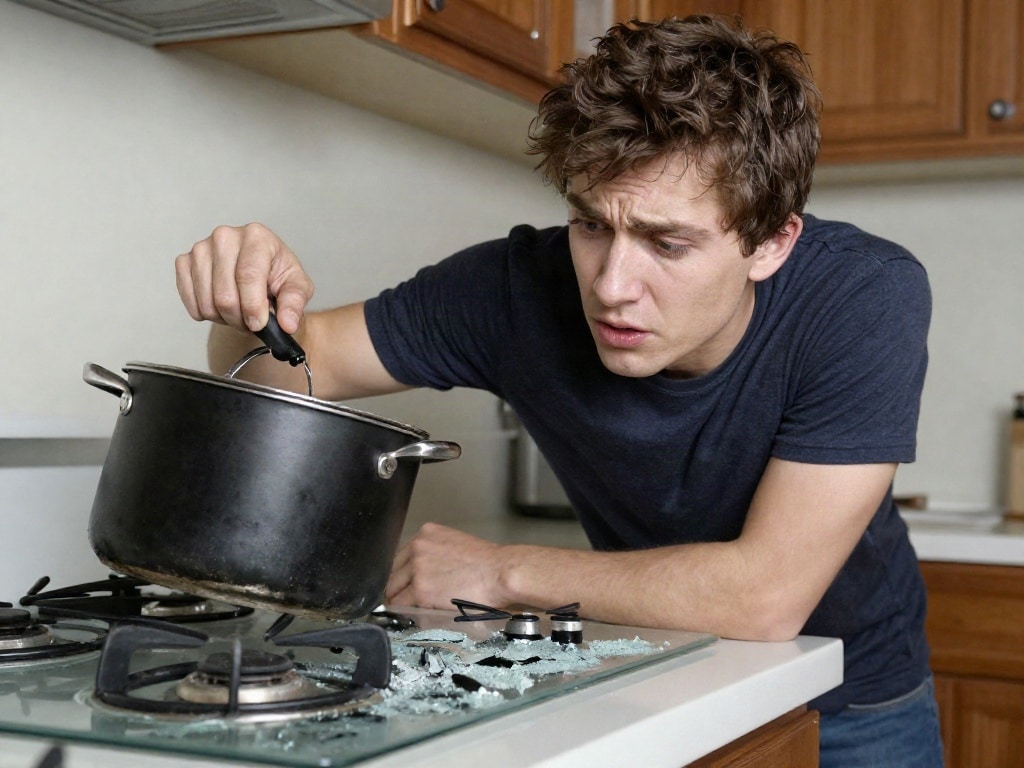
Ist dein Kochfeld beschädigt, weil dir etwas darauf gefallen ist, fragst du dich wahrscheinlich: Übernimmt die Versicherung die Kosten für den Glasschaden? Die Antwort ist nicht pauschal ja oder nein, denn es kommt auf die Art deiner Versicherung und die genauen Umstände des Vorfalls an.
Glasschaden auf dem Kochfeld: Die wichtigsten Versicherungsoptionen
Wenn ein Gegenstand auf dein Kochfeld fällt und das Glas beschädigt, ist das ein ärgerlicher Vorfall, der schnell ins Geld gehen kann. Die Kosten für die Reparatur oder den Austausch einer Kochfeldplatte können erheblich sein, insbesondere bei modernen Induktions- oder Cerankochfeldern. Die gute Nachricht ist, dass du in vielen Fällen nicht auf den Kosten sitzen bleibst. Entscheidend ist, welche Versicherung du abgeschlossen hast und welche Klauseln darin enthalten sind.
Hausratversicherung: Wann sie greift
Die Hausratversicherung ist oft die erste Anlaufstelle, wenn es um Schäden in deinem Haushalt geht. Sie deckt Schäden an deinem beweglichen Inventar ab, also alles, was nicht fest mit dem Gebäude verbunden ist. Das Kochfeld selbst zählt in der Regel zum Hausrat. Allerdings gibt es hier wichtige Unterscheidungen:
- Eigenschuld vs. Fremdeinwirkung: Die klassische Hausratversicherung deckt in der Regel nur Schäden ab, die durch äußere Einwirkungen verursacht wurden, wie z.B. Einbruchdiebstahl, Feuer, Leitungswasser, Sturm oder Hagel. Schäden, die durch deine eigene Unachtsamkeit entstehen – wie eben das Fallenlassen eines Gegenstands auf das Kochfeld – sind meist nicht abgedeckt. Hier spricht man von einfacher Fahrlässigkeit.
- Die Zusatzklausel „Grobe Fahrlässigkeit“: Einige Hausratversicherungen bieten die Möglichkeit, die Deckung auf Schäden auszuweiten, die durch grobe Fahrlässigkeit entstanden sind. Ob das Fallenlassen eines Gegenstands auf das Kochfeld als grobe Fahrlässigkeit eingestuft wird, hängt von den Versicherungsbedingungen und der individuellen Beurteilung des Falls ab. In der Regel ist grobe Fahrlässigkeit gegeben, wenn du die im Verkehr erforderliche Sorgfalt in besonders leichtfertiger Weise außer Acht gelassen hast. Dies kann der Fall sein, wenn du beispielsweise einen schweren Topf aus großer Höhe fallen lässt, ohne auf das darunterliegende Kochfeld zu achten.
- Beschädigung durch Dritte: Wenn der Schaden durch einen Besucher oder einen Handwerker verursacht wurde, könnte die Haftpflichtversicherung des Verursachers greifen.
Es ist daher unerlässlich, deine Hausratversicherungs police genau zu prüfen und gegebenenfalls eine Zusatzversicherung abzuschließen, die auch Schäden durch grobe Fahrlässigkeit abdeckt.
Haftpflichtversicherung: Wenn andere den Schaden verursachen
Die private Haftpflichtversicherung ist eine der wichtigsten Versicherungen überhaupt. Sie schützt dich vor den finanziellen Folgen, wenn du versehentlich jemand anderem einen Schaden zufügst. Im umgekehrten Fall ist sie relevant, wenn jemand anderes dein Kochfeld beschädigt:
- Schäden durch Gäste: Wenn ein Freund oder Familienmitglied versehentlich etwas Schweres auf dein Kochfeld fallen lässt und es dabei beschädigt, haftet die private Haftpflichtversicherung des Verursachers für die Reparaturkosten.
- Schäden durch Handwerker: Bei Arbeiten in deiner Wohnung, die von Handwerkern ausgeführt werden, ist deren Betriebshaftpflichtversicherung zuständig, falls während der Arbeiten ein Schaden an deinem Kochfeld entsteht.
Deine eigene Haftpflichtversicherung deckt jedoch keine Schäden ab, die du selbst an deinem Eigentum verursachst.
Glasversicherung: Eine spezialisierte Option
Es gibt auch spezialisierte Glasversicherungen, die oft als Zusatzbaustein zur Hausratversicherung angeboten werden oder als eigenständiger Vertrag existieren können. Diese Versicherungen sind explizit darauf ausgelegt, Schäden an Verglasungen abzudecken, was in der Regel auch die Glaskeramik- oder Induktionskochfelder einschließt.
- Umfang der Deckung: Eine Glasversicherung greift oft bei Bruchschäden, unabhängig davon, ob diese durch äußere Einwirkung, eigene Unachtsamkeit oder Dritte verursacht wurden. Das bedeutet, dass auch das Fallenlassen eines Gegenstands auf das Kochfeld in der Regel abgedeckt ist.
- Voraussetzungen und Ausschlüsse: Achte genau auf die Bedingungen: Manchmal gibt es Ausschlüsse für bestimmte Arten von Schäden oder für Schäden, die durch vorsätzliche Handlungen entstehen.
- Selbstbehalt: Viele Glasversicherungen haben einen Selbstbehalt, das heißt, du musst einen kleinen Teil der Reparaturkosten selbst tragen.
Eine Glasversicherung kann eine sinnvolle Ergänzung sein, insbesondere wenn du unsicher bist, ob deine Hausratversicherung ausreicht oder wenn du wertvolle Küchengeräte besitzt.
Garantie und Gewährleistung: Was der Hersteller übernimmt
Die Herstellergarantie und die gesetzliche Gewährleistung sind in erster Linie für Produktionsfehler und Mängel gedacht, die bereits beim Kauf des Geräts vorhanden waren. Sie decken in der Regel keine Schäden ab, die durch äußere Einwirkungen oder unsachgemäße Handhabung entstehen.
- Herstellergarantie: Die Garantiebedingungen variieren stark je nach Hersteller. Oftmals sind Bruchschäden durch Herunterfallen nicht eingeschlossen.
- Gesetzliche Gewährleistung: Die Gewährleistung bezieht sich auf die Zeit, in der der Verkäufer dafür haftet, dass die Ware frei von Mängeln ist. Wenn der Schaden nachweislich bereits beim Kauf bestand (was bei einem Bruch durch Herabfallen sehr unwahrscheinlich ist), könnte die Gewährleistung greifen. Nach sechs Monaten verschiebt sich die Beweislast in der Regel auf dich als Käufer.
Für Schäden durch herunterfallende Gegenstände sind Garantie und Gewährleistung also meist keine Option.
Wer zahlt im Schadensfall? Eine Übersicht
Um dir einen schnellen Überblick zu verschaffen, hier eine Zusammenfassung der wahrscheinlichsten Szenarien:
| Schadensursache | Wahrscheinlichste Versicherung | Anmerkungen |
|---|---|---|
| Du lässt versehentlich einen Topf auf das Kochfeld fallen (einfache Fahrlässigkeit) | Keine Versicherung (standardmäßig) | Nur mit Zusatzklausel „grobe Fahrlässigkeit“ in der Hausratversicherung oder wenn eine Glasversicherung besteht. |
| Ein Gast lässt versehentlich etwas auf das Kochfeld fallen | Haftpflichtversicherung des Gastes | Die Kosten werden von der Privathaftpflicht des Verursachers übernommen. |
| Ein Handwerker beschädigt das Kochfeld bei der Arbeit | Betriebshaftpflichtversicherung des Handwerkers | Die Versicherung des Unternehmens, das die Arbeit ausführt, ist zuständig. |
| Ein Sturm bricht ein Fenster und Trümmerteile beschädigen das Kochfeld | Hausratversicherung (Elementarschäden) | Falls diese Zusatzdeckung in deiner Hausratpolice enthalten ist. |
| Das Glas springt ohne ersichtlichen Grund (Materialfehler) | Herstellergarantie / Gewährleistung | Nur bei nachweisbarem Produktionsfehler. |
| Du hast eine separate Glasversicherung abgeschlossen | Glasversicherung | Greift in der Regel bei Bruchschäden unabhängig von der Ursache. |
Was tun nach dem Schaden? Schritt-für-Schritt-Anleitung
Wenn dein Kochfeld beschädigt ist, ist schnelles und korrektes Handeln wichtig, um den Schaden zu regulieren. Hier ist eine Anleitung, wie du vorgehen solltest:
- Sicherheit geht vor: Stelle sicher, dass das Kochfeld ausgeschaltet ist und die Fläche abgekühlt ist, bevor du sie berührst. Bei größeren Sprüngen oder wenn du dir unsicher bist, trenne das Gerät vom Stromnetz.
- Dokumentation: Mache aussagekräftige Fotos und Videos vom Schaden. Fotografiere das beschädigte Kochfeld aus verschiedenen Winkeln und auch den Gegenstand, der darauf gefallen ist (falls vorhanden und relevant). Dies ist für die Schadensmeldung bei der Versicherung unerlässlich.
- Schadensmeldung: Informiere umgehend deine Versicherung. Halte dafür alle relevanten Informationen bereit: deine Versicherungsnummer, eine genaue Beschreibung des Vorfalls, das Datum und die Uhrzeit, sowie die Fotos und Videos zur Dokumentation.
- Eigene Einschätzung der Situation: Überlege genau, wie der Schaden entstanden ist. War es deine eigene Unachtsamkeit, ein Unfall eines Besuchers oder ein anderer Umstand? Sei bei der Schilderung des Vorfalls ehrlich zu dir selbst und zur Versicherung.
- Angebote einholen: Lass dir Kostenvoranschläge von qualifizierten Fachbetrieben für die Reparatur oder den Austausch des Kochfeldes erstellen.
- Absprachen mit der Versicherung: Warte auf die Rückmeldung deiner Versicherung. Oftmals wird sie dir mitteilen, ob und in welcher Höhe der Schaden übernommen wird und welche Werkstatt sie gegebenenfalls empfiehlt.
- Reparatur oder Austausch: Nach Freigabe durch die Versicherung kannst du die Reparatur oder den Austausch veranlassen. Bewahre alle Rechnungen und Belege sorgfältig auf.
Was tun, wenn die Versicherung nicht zahlt?
Sollte deine Versicherung die Kostenübernahme für den Glasschaden ablehnen, gibt es mehrere Wege, die du einschlagen kannst:
- Überprüfung der Police: Lies deine Versicherungsbedingungen nochmals genau durch. Manchmal gibt es Missverständnisse oder Klauseln, die du übersehen hast.
- Schriftliche Begründung anfordern: Bitte die Versicherung um eine detaillierte, schriftliche Begründung für die Ablehnung.
- Rücksprache mit einem Experten: Wende dich an einen unabhängigen Versicherungsmakler oder einen Verbraucherschutzverein. Diese können dir helfen, die Situation einzuschätzen und deine Rechte durchzusetzen.
- Rechtliche Schritte: Als letzte Option kannst du auch rechtliche Schritte in Erwägung ziehen. Dies sollte jedoch nur nach sorgfältiger Abwägung und Beratung erfolgen.
FAQ – Häufig gestellte Fragen zu Gegenstand auf das Kochfeld gefallen: Ist der Glasschaden versichert?
F: Muss ich den Schaden sofort der Versicherung melden?
Ja, es ist ratsam, den Schaden so schnell wie möglich nach dessen Feststellung zu melden. Viele Versicherungen haben Fristen für die Schadensmeldung, und eine umgehende Meldung erleichtert die Bearbeitung und die Beweissicherung.
F: Was gilt als „grobe Fahrlässigkeit“ bei einem Kochfeldschaden?
Grobe Fahrlässigkeit liegt vor, wenn du die objektiv gebotene Sorgfalt in ungewöhnlichem Maße außer Acht lässt und dasjenige nicht tust, was jedermann in der gegebenen Situation tun würde. Ein konkretes Beispiel wäre das Fallenlassen eines schweren Topfes direkt aus großer Höhe auf das Kochfeld, ohne auf die darunterliegende Fläche zu achten, auch wenn dies nicht die Absicht war.
F: Übernimmt meine Hausratversicherung auch die Reparaturkosten bei einem selbst verursachten Schaden?
Standardmäßig nicht. Eine herkömmliche Hausratversicherung deckt Schäden ab, die durch bestimmte Gefahren wie Feuer, Einbruchdiebstahl oder Leitungswasser verursacht werden. Eigene Missgeschicke, wie das Fallenlassen eines Gegenstands, sind in der Regel ausgeschlossen, es sei denn, deine Police enthält eine Zusatzklausel für Schäden durch grobe Fahrlässigkeit oder du hast eine separate Glasversicherung.
F: Kann ich auch ein gebrauchtes Kochfeld versichern lassen?
Die Versicherbarkeit von gebrauchten Geräten hängt vom Versicherer und den spezifischen Policenbedingungen ab. Oftmals ist eine Absicherung problematischer, da der Zustand des Geräts vor dem Kauf nicht immer lückenlos dokumentiert ist. Bei Glasversicherungen spielt der Zustand des Glases vor Vertragsabschluss oft eine Rolle.
F: Was ist der Unterschied zwischen Garantie und Versicherung?
Die Garantie ist eine freiwillige Leistung des Herstellers, die bestimmte Mängel am Produkt für einen definierten Zeitraum abdeckt. Die Versicherung hingegen ist ein Vertrag mit einem Versicherungsunternehmen, der dich gegen finanzielle Risiken bestimmter Schadensereignisse absichert. Bei einem Kochfeldschaden durch Herabfallen greift in der Regel keine Herstellergarantie, aber potenziell eine Versicherung.
F: Welche Informationen benötigt die Versicherung für die Schadensmeldung?
Du benötigst in der Regel deine Versicherungsnummer, eine genaue Beschreibung des Schadenshergangs, das Datum und die Uhrzeit des Vorfalls, Fotos und gegebenenfalls Kostenvoranschläge für die Reparatur. Sei so präzise und ehrlich wie möglich in deiner Schilderung.
F: Muss ich das defekte Kochfeld reparieren lassen, damit die Versicherung zahlt?
In den meisten Fällen zahlt die Versicherung die Kosten für die Reparatur oder den Austausch, aber du musst die notwendigen Schritte einleiten. Die Versicherung kann auch eigene Gutachter beauftragen oder dir empfehlen, das Gerät bei einem bestimmten Fachbetrieb reparieren zu lassen. Kläre dies immer vorab mit deinem Versicherer ab.


