
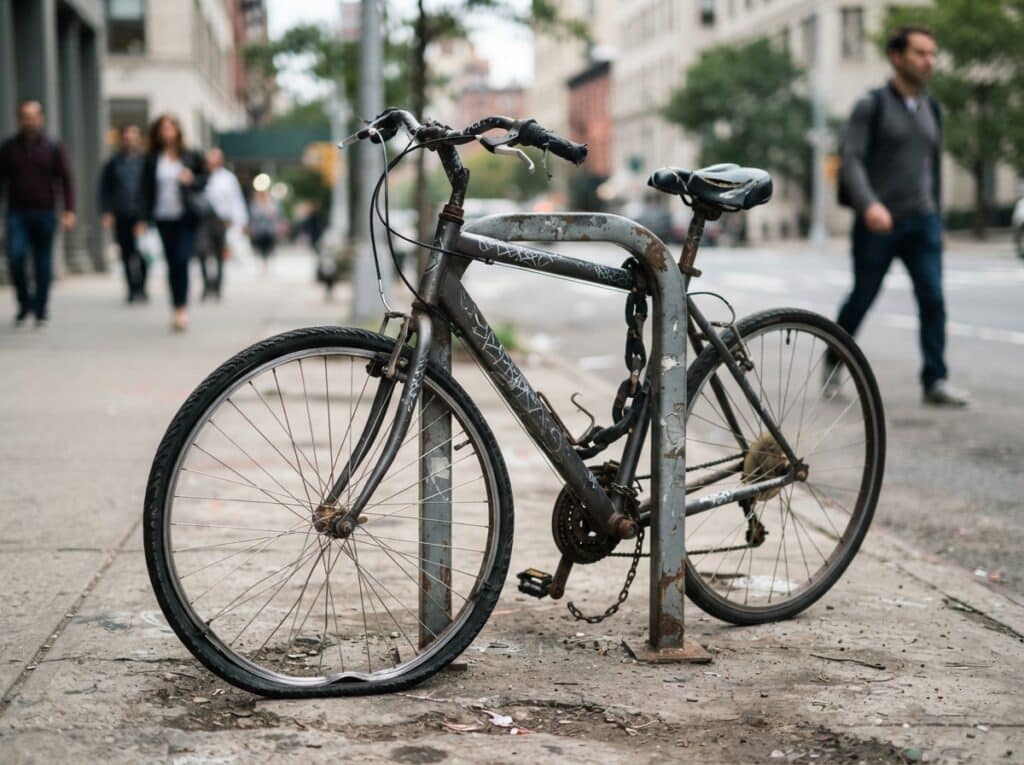
Dein Fahrrad wurde mutwillig beschädigt und du fragst dich, welche Versicherung für den Schaden aufkommt? Wenn dein Fahrrad durch Vandalismus oder Böswilligkeit unbrauchbar gemacht wurde, ist die Klärung der Zuständigkeit entscheidend für die Kostenübernahme.
Wann zahlt welche Versicherung bei mutwilliger Beschädigung deines Fahrrads?
Wenn dein Fahrrad mutwillig beschädigt wurde, ist die Situation oft komplex. Die gute Nachricht ist, dass es in den meisten Fällen eine Versicherungslösung gibt. Die entscheidende Frage ist jedoch, welche Police greift und unter welchen Bedingungen. Dies hängt maßgeblich von der Art des Schadens und den Umständen ab, unter denen er entstanden ist.
Hausratversicherung: Der erste Anlaufpunkt für Diebstahl und Vandalismus
Deine Hausratversicherung ist oft die erste Anlaufstelle, wenn dein Fahrrad durch Vandalismus beschädigt wurde. Sie deckt in der Regel Schäden ab, die durch Diebstahl, Einbruchdiebstahl und oft auch durch mutwillige Beschädigung entstehen. Wichtig ist dabei, dass das Fahrrad zum Zeitpunkt des Schadens entweder in deiner Wohnung, in einem verschlossenen Keller, auf einem abgeschlossenen Dachboden oder in einem abgeschlossenen Gemeinschaftsraum untergebracht war. Achte genau auf die Versicherungsbedingungen deiner Hausratpolice, da es hier Unterschiede geben kann, insbesondere was den Diebstahlschutz außerhalb deiner Wohnung betrifft.
Wichtige Punkte zur Hausratversicherung:
- Versicherte Orte: Oftmals nur Schäden innerhalb der eigenen vier Wände oder verschlossener Nebenräume.
- Fahrlässigkeit: Bei grober Fahrlässigkeit (z.B. unverschlossenes Fahrrad) kann die Leistung gekürzt oder verweigert werden.
- Entschädigungsgrenzen: Es gibt oft Höchstgrenzen für die Entschädigung, insbesondere für teure Fahrräder.
- Meldefristen: Schäden müssen in der Regel unverzüglich bei der Versicherung gemeldet werden.
Fahrradversicherung: Der Spezialfall für umfassenden Schutz
Eine spezielle Fahrradversicherung bietet oft den umfassendsten Schutz und ist besonders empfehlenswert für wertvolle Fahrräder. Diese Policen decken in der Regel nicht nur Diebstahl ab, sondern auch eine breitere Palette von Beschädigungen, einschließlich mutwilliger Zerstörung. Viele Fahrradversicherungen leisten auch dann, wenn das Fahrrad gestohlen wurde, aber nicht unbedingt an einem absolut sicheren Ort war (hier sind oft moderate Sicherungsmaßnahmen wie ein gutes Schloss erforderlich).
Vorteile einer Fahrradversicherung:
- Breiterer Leistungsumfang: Deckt oft mutwillige Beschädigung, Vandalismus, Sturzschäden und mehr ab.
- Keine Hausratabhängigkeit: Der Schaden muss nicht unbedingt an einem Ort entstanden sein, der von der Hausratversicherung abgedeckt wird.
- Höhere Entschädigungsgrenzen: Oft individuell an den Wert des Fahrrads angepasst.
- Schutz für Zubehör: Oft sind auch Anbauteile wie Lampen, Tachos oder Fahrradtaschen mitversichert.
Haftpflichtversicherung: Wenn du oder jemand anderes Schaden verursacht
Eine Haftpflichtversicherung ist in erster Linie dafür da, Schäden zu decken, die du anderen zufügst. Sie zahlt also nicht, wenn dein eigenes Fahrrad mutwillig beschädigt wird. Solltest du jedoch versehentlich das Fahrrad einer anderen Person mutwillig beschädigen, greift deine private Haftpflichtversicherung. Ebenso kann sie greifen, wenn du als Fußgänger oder Radfahrer unwissentlich einen Schaden an einem abgestellten Fahrrad verursachst, der als mutwillig eingestuft werden könnte (z.B. durch eine unbeabsichtigte, aber grob fahrlässige Handlung).
Kfz-Versicherung: Nur in Ausnahmefällen relevant
Die Kfz-Versicherung (Teilkasko oder Vollkasko) spielt bei der Beschädigung eines Fahrrads in der Regel keine Rolle. Ausnahmen können höchstens dann bestehen, wenn das Fahrrad auf einem Fahrzeug transportiert und dabei durch ein Ereignis, das unter die Kfz-Versicherung fällt (z.B. ein Verkehrsunfall mit dem Auto), beschädigt wird. Bei reiner mutwilliger Beschädigung des Fahrrads selbst greift diese Versicherung nicht.
Was tun, wenn dein Fahrrad mutwillig beschädigt wurde? Schritt-für-Schritt-Anleitung
Wenn du feststellst, dass dein Fahrrad mutwillig beschädigt wurde, ist schnelles und korrektes Handeln entscheidend, um den Schaden zu dokumentieren und die Versicherung in Anspruch nehmen zu können. Befolge diese Schritte:
1. Schaden dokumentieren
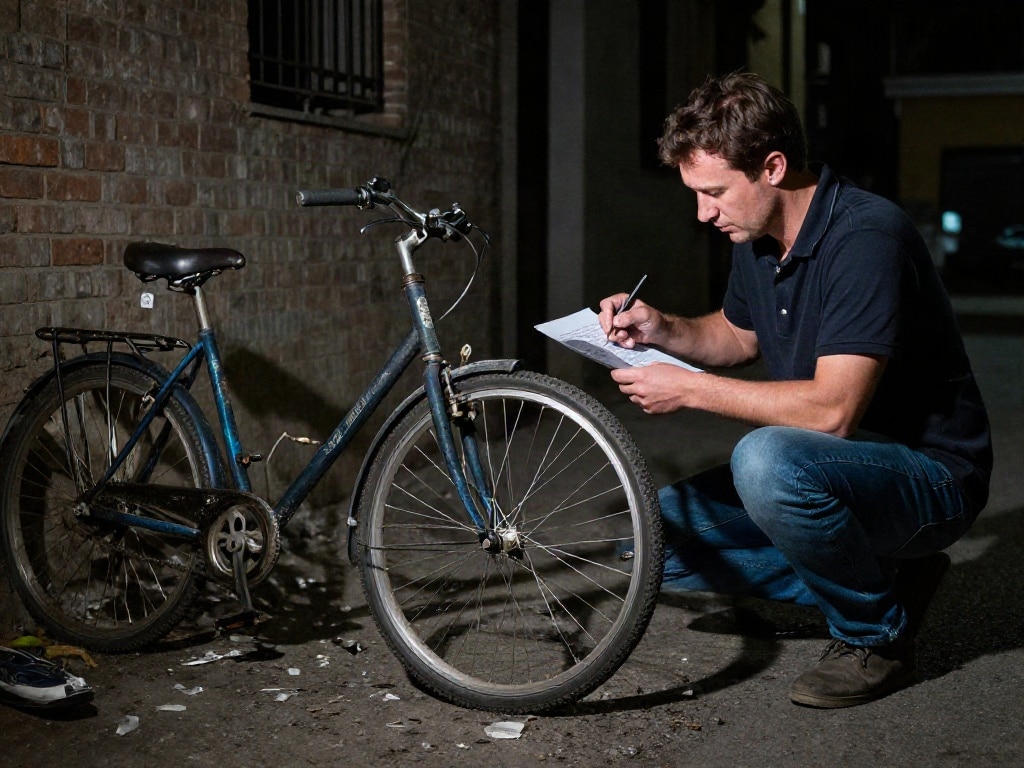
Dies ist der absolut wichtigste Schritt. Mache umgehend detaillierte Fotos und Videos vom Schaden. Dokumentiere alle beschädigten Teile und den Gesamtzustand des Fahrrads. Wenn möglich, erstelle auch eine Skizze oder notiere dir genau, was beschädigt wurde.
- Mache Fotos aus verschiedenen Perspektiven.
- Fotografiere auch den Ort, an dem das Fahrrad abgestellt war.
- Wenn es Zeugen gibt, notiere deren Kontaktdaten.
2. Anzeige bei der Polizei erstatten
Bei mutwilliger Beschädigung handelt es sich um eine Sachbeschädigung, die strafbar ist. Erstatte umgehend Anzeige bei der Polizei. Dies ist oft eine Voraussetzung für die Kostenübernahme durch die Versicherung, insbesondere bei höherwertigen Schäden. Die Anzeige belegt, dass es sich um Vandalismus handelt und nicht um einen selbst verursachten Schaden.
3. Versicherung kontaktieren und Schaden melden
Kontaktiere deine zuständige Versicherung (Hausrat oder spezielle Fahrradversicherung) so schnell wie möglich nach dem Vorfall und nach der polizeilichen Anzeige. Halte alle relevanten Informationen bereit:
- Versicherungsnummer
- Datum und Uhrzeit des Vorfalls
- Genaue Beschreibung des Schadens
- Informationen zur Anzeige bei der Polizei
- Die von dir erstellten Fotos und Videos
4. Kostenvoranschlag für die Reparatur einholen
Lasse dir von einer Fachwerkstatt einen detaillierten Kostenvoranschlag für die Reparatur deines Fahrrads erstellen. Diesen benötigst du für die Versicherung zur Ermittlung der Schadenshöhe.
5. Reparatur durchführen lassen (nach Freigabe der Versicherung)
In der Regel solltest du auf die Freigabe deiner Versicherung warten, bevor du mit der Reparatur beginnst. Manche Versicherungen möchten die beschädigten Teile selbst begutachten oder haben eigene Werkstattpartner. Nach Erhalt der Freigabe kannst du die Reparatur beauftragen.
6. Abrechnung mit der Versicherung
Reiche nach erfolgter Reparatur alle Rechnungen und den Kostenvoranschlag bei der Versicherung ein. Die Versicherung prüft die Unterlagen und erstattet dir dann den vereinbarten Betrag abzüglich einer eventuell vereinbarten Selbstbeteiligung.
Wichtige Klauseln und Ausschlüsse in Versicherungsverträgen
Es ist unerlässlich, die Versicherungsbedingungen genau zu studieren, da diese entscheidend dafür sind, wann und in welchem Umfang ein Schaden gedeckt ist. Achte insbesondere auf folgende Punkte:
| Schadensart | Hausratversicherung (oft) | Fahrradversicherung (oft) | Haftpflichtversicherung |
|---|---|---|---|
| Mutwillige Beschädigung (Vandalismus) | Ja, oft an versicherten Orten | Ja, oft auch außerhalb der Wohnung | Nein, deckt nur Schäden ab, die du anderen zufügst |
| Diebstahl | Ja, mit Einschränkungen (z.B. Sicherungspflicht, Ort) | Ja, oft umfassender | Nein |
| Sturzschäden/Unfallschäden | Selten oder gar nicht | Ja, oft mitversichert | Nein |
| Diebstahl von Zubehör | Begrenzt oder gar nicht | Oft mitversichert | Nein |
| Nutzungsausfallversicherung | Nein | Manchmal optional | Nein |
Ausschlüsse, die du kennen solltest:
- Grobe Fahrlässigkeit: Wenn du dein Fahrrad unsachgemäß sicherst (z.B. nur mit einem dünnen Schloss), kann die Versicherung die Leistung kürzen oder verweigern.
- Schäden durch Verschleiß oder normale Nutzung: Versicherungen decken keine Schäden ab, die durch normale Abnutzung oder unsachgemäße Wartung entstehen.
- Krieg oder innere Unruhen: Schäden, die durch solche Ereignisse entstehen, sind in der Regel ausgeschlossen.
- Fahrten in Risikogebiete: Manche Policen haben Einschränkungen für Fahrten in bestimmte Gebiete.
Was tun, wenn die Versicherung ablehnt?
Sollte deine Versicherung die Kostenübernahme für den Schaden ablehnen, gerate nicht in Panik. Überprüfe zunächst genau die Begründung der Ablehnung und vergleiche sie mit deinem Versicherungsvertrag. Oftmals handelt es sich um ein Missverständnis oder eine Fehlinterpretation der Bedingungen.
- Schriftliche Begründung anfordern: Bestehe auf einer detaillierten, schriftlichen Begründung der Ablehnung.
- Vertragsbedingungen prüfen: Vergleiche die Begründung mit den exakten Formulierungen in deinem Versicherungsvertrag.
- Nachweise nachreichen: Wenn die Ablehnung auf fehlenden Nachweisen beruht, reiche diese umgehend nach.
- Beschwerde einlegen: Wenn du dich zu Unrecht abgewiesen fühlst, lege schriftlich Beschwerde bei der Versicherung ein.
- Ombudsmann einschalten: Bei weiterhin bestehenden Problemen kannst du dich an den zuständigen Ombudsmann der Versicherungsbranche wenden.
- Rechtliche Beratung: In komplexen Fällen kann eine anwaltliche Beratung sinnvoll sein.
FAQ – Häufig gestellte Fragen zu Fahrrad mutwillig beschädigt: Welche Versicherung zahlt?
Muss ich bei einem mutwillig beschädigten Fahrrad immer die Polizei einschalten?
Ja, in den meisten Fällen ist die Erstattung einer Anzeige bei der Polizei eine zwingende Voraussetzung für die Kostenübernahme durch die Versicherung. Dies dient als Nachweis für die mutwillige Beschädigung und unterscheidet den Fall von anderen Schadensursachen. Ohne Polizeianzeige kann die Versicherung die Leistung verweigern.
Was ist, wenn mein Fahrrad außerhalb meiner Wohnung beschädigt wurde?
Ob die Hausratversicherung zahlt, wenn dein Fahrrad außerhalb deiner Wohnung mutwillig beschädigt wurde, hängt stark von den konkreten Vertragsbedingungen ab. Oftmals greift die Hausratversicherung nur, wenn das Fahrrad in einem verschlossenen Raum (Keller, Dachboden) oder direkt in deiner Wohnung untergebracht war. Für Schäden, die außerhalb deines Wohnraums entstehen, ist eine spezielle Fahrradversicherung oft die bessere Wahl, da diese in der Regel einen umfassenderen Schutz für Diebstahl und Vandalismus auch unterwegs bietet.
Zahlt meine Hausratversicherung auch, wenn ich mein Fahrrad nur angelehnt habe?
Die Leistung der Hausratversicherung bei Diebstahl oder Beschädigung, wenn das Fahrrad nur angelehnt war, ist oft stark eingeschränkt oder entfällt ganz. Viele Policen verlangen eine Sicherung gegen Diebstahl mit einem geeigneten Schloss an einem festen Gegenstand. Bei mutwilliger Beschädigung kann es sein, dass die Versicherung leistet, wenn das Fahrrad ordnungsgemäß gesichert war. Informiere dich unbedingt über die genauen Sicherungsanforderungen in deinem Vertrag.
Wie hoch ist die Selbstbeteiligung bei einer Fahrradversicherung oder Hausratversicherung?
Die Höhe der Selbstbeteiligung variiert je nach Versicherungsvertrag und der Art des Schadens. Bei Hausratversicherungen kann die Selbstbeteiligung für Vandalismusschäden beispielsweise zwischen 150 und 300 Euro liegen. Spezialisierte Fahrradversicherungen bieten oft Tarife mit und ohne Selbstbeteiligung an, wobei Tarife mit geringerer oder keiner Selbstbeteiligung entsprechend höhere Versicherungsprämien haben. Überprüfe deine Police oder frage deinen Versicherer nach den genauen Konditionen.
Was zählt als „mutwillige Beschädigung“ im Sinne der Versicherung?
Mutwillige Beschädigung, oft auch als Vandalismus bezeichnet, umfasst vorsätzliche Zerstörung oder Beschädigung fremder Sachen. Dazu gehören zum Beispiel zerkratzte Lacke, zerbrochene Speichen, zerstörte Lichter oder verbogene Rahmen, die nicht durch einen Unfall oder normale Abnutzung verursacht wurden. Die Absicht, Schaden anzurichten, ist hierbei entscheidend. Die Polizei muss dies im Rahmen der Anzeige in der Regel feststellen.
Kann ich mein teures E-Bike auch ohne spezielle Fahrradversicherung versichern?
Für ein teures E-Bike ist eine spezielle Fahrradversicherung dringend empfehlenswert. Die Hausratversicherung bietet oft nur unzureichenden Schutz, insbesondere bei Schäden außerhalb der Wohnung oder bei höheren Wertgrenzen. Viele Hausratversicherungen haben zudem eine Klausel, die besagt, dass sie nur bis zu einer bestimmten Summe für Fahrräder haften, was bei hochwertigen E-Bikes schnell überschritten sein kann. Eine Fahrradversicherung deckt in der Regel den Wert des E-Bikes und dessen Komponenten umfassender ab.
Wie lange dauert es in der Regel, bis die Versicherung den Schaden erstattet?
Die Dauer der Schadenregulierung kann variieren und hängt von mehreren Faktoren ab: der Vollständigkeit deiner eingereichten Unterlagen, der Komplexität des Falls und der Auslastung der Versicherungsgesellschaft. In einfachen Fällen, in denen alle Nachweise vorliegen und die Bedingungen klar sind, kann die Erstattung einige Tage bis wenige Wochen dauern. Bei komplexeren Fällen oder wenn weitere Nachfragen bestehen, kann es auch länger dauern. Ein schnelles und korrektes Melden aller relevanten Informationen beschleunigt den Prozess erheblich.


