
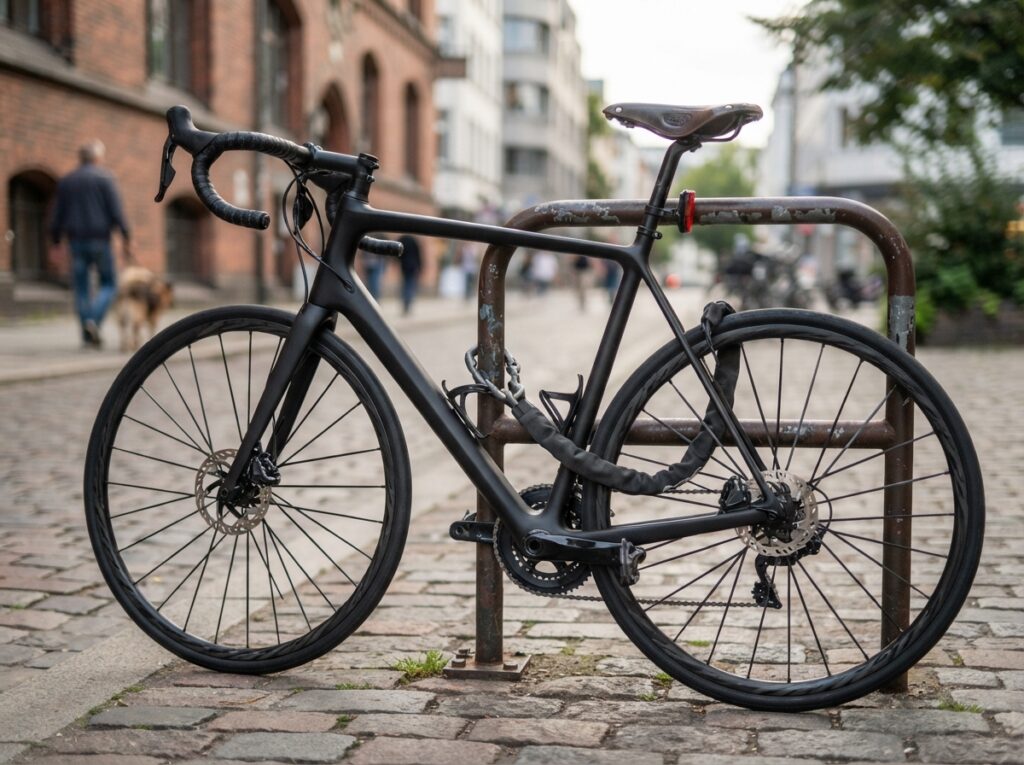
Dein hochwertiges Fahrrad ist eine erhebliche Investition, und die Frage, wann eine spezielle Fahrradversicherung sinnvoll ist, beschäftigt viele. Insbesondere bei teuren Rädern übersteigt der potenzielle Schaden schnell die Kosten einer jährlichen Police, die Schutz vor Diebstahl, Beschädigung und anderen Risiken bietet.
Die Entscheidung für eine spezielle Fahrradversicherung: Lohnt sich das?
Wenn du ein Fahrrad besitzt, das einen Wert von über 1.000 Euro hat, solltest du ernsthaft über eine separate Fahrradversicherung nachdenken. Bei einem Neupreis von 2.000 Euro oder mehr wird die Abwägung zwischen Risiko und Kostenentscheidung noch deutlicher. Die meisten Hausratversicherungen bieten nur begrenzten Schutz für Fahrräder, insbesondere bei Diebstahl außerhalb der Wohnung. Eine spezielle Fahrradversicherung schließt diese Lücken und bietet umfassenden Schutz.
Wann ist eine Fahrradversicherung besonders ratsam?
- Hoher Anschaffungspreis: Je teurer dein Fahrrad, desto größer der finanzielle Verlust im Schadensfall. Bei Carbon-Rennrädern, E-Bikes mit teuren Akkus oder speziellen Mountainbikes sind die Wiederbeschaffungskosten schnell im vierstelligen Bereich.
- Häufiger Einsatz im Freien: Wenn du dein Fahrrad täglich für den Weg zur Arbeit, für Touren oder sportliche Aktivitäten nutzt, ist es verschiedenen Risiken ausgesetzt: Diebstahl, Vandalismus, Unfälle und Schäden durch Wettereinflüsse.
- Wohnort mit höherer Diebstahlrate: In städtischen Gebieten oder Gegenden mit bekanntermaßen hoher Fahrraddiebstahlquote ist das Risiko deutlich erhöht.
- Nutzung von E-Bikes und Pedelecs: Diese Räder sind aufgrund ihrer Technologie und des oft integrierten Akkus besonders attraktiv für Diebe und teurer in der Reparatur.
- Spezielle Komponenten und Anbauten: Wenn dein Fahrrad mit teuren Anbauteilen wie hochwertigen Lichtern, GPS-Trackern oder speziellen Laufrädern ausgestattet ist, die nicht oder nur unzureichend von der Hausratversicherung abgedeckt sind.
- Langfristige Perspektive: Betrachte die Versicherung als eine Investition in die Langlebigkeit und Sicherheit deines Fahrrads. Der Verlust eines teuren Rades schmerzt finanziell und emotional oft mehr, als die jährlichen Versicherungsbeiträge.
Umfang des Versicherungsschutzes: Was deckt eine gute Fahrradversicherung ab?
Eine gute Fahrradversicherung geht weit über den Basisschutz hinaus und deckt eine Vielzahl von Risiken ab, die bei einer herkömmlichen Hausratversicherung oft ausgeschlossen sind. Die Kernleistungen umfassen in der Regel:
Diebstahlschutz
- Kompletter Diebstahl: Wenn dein Fahrrad komplett gestohlen wird, erstattet die Versicherung den Wiederbeschaffungswert.
- Teilediebstahl: Auch der Diebstahl von Anbauteilen wie Sattel, Laufräder oder Beleuchtung kann abgedeckt sein, sofern dies explizit vereinbart wurde.
- Diebstahl aus Keller oder Garage: Im Gegensatz zur Hausratversicherung, die hier oft nur eingeschränkten Schutz bietet, sichern Fahrradversicherungen solche Fälle ab.
- Diebstahl im öffentlichen Raum: Selbst wenn du dein Rad kurzzeitig angeschlossen abstellst, greift in der Regel der Schutz. Wichtig ist hierbei die Beachtung der vom Versicherer geforderten Sicherungsmaßnahmen (z.B. Schlossart).
Beschädigungsschutz
- Unfallschäden: Wenn dein Fahrrad durch einen Sturz oder eine Kollision beschädigt wird, übernimmt die Versicherung die Reparaturkosten.
- Vandalismus: Mutwillige Beschädigungen am Fahrrad, wie z.B. zerkratzter Lack oder verbogene Teile, sind ebenfalls oft mitversichert.
- Sturzschäden: Fällt dein Fahrrad beispielsweise beim Rangieren um und erleidet dabei Schaden, ist dieser in der Regel abgedeckt.
- Elektronikschäden bei E-Bikes: Viele Tarife bieten speziellen Schutz für die empfindliche Elektronik von E-Bikes und Pedelecs, einschließlich des Akkus.
Weitere Leistungen und Zusatzoptionen
- Pannenhilfe und Abschleppdienst: Einige Versicherungen bieten einen Service, der dich im Pannenfall unterstützt.
- Fahrrad-Schloss-Garantie: Manche Anbieter verlangen die Nutzung eines bestimmten Sicherheitsschlosses und übernehmen im Falle eines Diebstahls, der trotz diesem Schloss passiert, die Kosten.
- Weltweiter Schutz: Der Versicherungsschutz kann auch für Fahrräder gelten, die im Ausland genutzt werden.
- Verschleißteile: In einigen Tarifen können auch Verschleißteile wie Reifen oder Bremsbeläge nach einer bestimmten Nutzungsdauer mitversichert sein.
- Diebstahl von Zubehör: Oft ist auch mitversichertes Zubehör wie Fahrradtaschen oder Kindersitze im Schadensfall abgedeckt.
- Eigenschadendeckung: Manche Tarife bieten eine geringe Deckung für Schäden, die du selbst verursachst, z.B. wenn du beim Be- oder Entladen etwas beschädigst.
Hausratversicherung vs. Fahrradversicherung: Die Unterschiede im Detail
Es ist wichtig zu verstehen, dass deine Hausratversicherung zwar einen gewissen Schutz für dein Fahrrad bieten kann, dieser aber oft begrenzt ist. Die folgende Tabelle verdeutlicht die wesentlichen Unterschiede:
| Merkmal | Hausratversicherung | Spezielle Fahrradversicherung |
|---|---|---|
| Deckungsumfang (Diebstahl) | Schutz meist nur innerhalb der versicherten Wohnung (Keller, Garage). Oft Selbstbeteiligung und eine Klausel zur groben Fahrlässigkeit. Außenliegende Räder sind meist nicht oder nur sehr gering versichert. | Umfassender Diebstahlschutz, auch außerhalb der Wohnung, im öffentlichen Raum und oft auch auf Reisen. Weniger strenge Klauseln bei der Sicherung. |
| Wert des Fahrrads | Oft eine Obergrenze für den Wert eines einzelnen Fahrrads, die schnell überschritten wird. Der Gesamtversicherungswert der Hausrat kann bei vielen teuren Fahrrädern relevant werden. | Individuell wählbar bis zum Neuwert des Fahrrads. Spezielle Tarife für hochpreisige Räder (E-Bikes, Rennräder). |
| Beschädigungsschäden | Deckung von Schäden durch Einbruchdiebstahl oder Sturm, aber selten bei Unfällen oder Vandalismus im öffentlichen Raum. | Umfassende Deckung für Unfall-, Sturz- und Vandalismusschäden, auch bei selbstverschuldeten Malheuren. |
| Fahrradtyp (z.B. E-Bike) | Akkus und teure E-Bike-Komponenten sind oft nicht oder nur unzureichend mitversichert. | Spezielle Tarife für E-Bikes und Pedelecs, die auch Akkus und Elektronikschäden einschließen. |
| Selbstbeteiligung | Oft eine feste Selbstbeteiligung pro Schadenfall. | Kann mit oder ohne Selbstbeteiligung abgeschlossen werden; eine höhere Selbstbeteiligung reduziert den Beitrag. |
| Neuwertentschädigung | Erstattet oft nur den Zeitwert, nicht den Neuwert. | Meist Neuwertentschädigung, d.h., du erhältst den Betrag für ein neues Fahrrad gleichen Typs. |
Wie viel kostet eine Fahrradversicherung?
Die Kosten für eine spezielle Fahrradversicherung variieren stark und hängen von mehreren Faktoren ab:
- Wert des Fahrrads: Je höher der Wert deines Fahrrads, desto höher ist der Beitrag.
- Art des Fahrrads: E-Bikes und Pedelecs sind oft teurer in der Versicherung als herkömmliche Fahrräder.
- Umfang des gewählten Tarifs: Ein Premium-Tarif mit umfassenden Leistungen kostet mehr als ein Basis-Tarif.
- Selbstbeteiligung: Eine höhere Selbstbeteiligung senkt den jährlichen Beitrag.
- Wohnort: In Regionen mit höherer Diebstahlrate können die Prämien leicht höher sein.
- Anzahl der versicherten Fahrräder: Wenn du mehrere Fahrräder versichern möchtest, gibt es oft Kombi-Rabatte.
- Alter des Fahrrads: Bei sehr alten Fahrrädern kann der Versicherungswert und damit die Prämie sinken.
Als grobe Orientierung kann man sagen, dass die jährliche Prämie für ein durchschnittlich teures Fahrrad (bis 3.000 Euro) oft zwischen 50 und 150 Euro liegt. Für sehr teure E-Bikes oder Rennräder können die Kosten auch 200 Euro oder mehr pro Jahr betragen. Vergleiche immer mehrere Angebote, um das beste Preis-Leistungs-Verhältnis zu finden.
Was musst du bei der Antragstellung beachten?
Um im Schadensfall abgesichert zu sein, ist es unerlässlich, bei der Beantragung einer Fahrradversicherung wahrheitsgemäße Angaben zu machen und bestimmte Voraussetzungen zu erfüllen:
- Angabe des korrekten Neupreises: Gib den exakten Kaufpreis deines Fahrrads an.
- Nachweis des Besitzes: In der Regel wird ein Kaufbeleg verlangt.
- Sicherheitsvorschriften einhalten: Die meisten Versicherer fordern die Nutzung eines zertifizierten Sicherheitsschlosses (oft nach VdS-Norm). Achte darauf, welches Schloss der Versicherer vorschreibt. Dokumentiere dies gegebenenfalls mit Fotos.
- Fahrrad diebstahlsicher abstellen: Wenn das Fahrrad gestohlen wird, musst du nachweisen können, dass es ordnungsgemäß gesichert war. Das Anlehnen an einen Zaun ohne Schloss reicht in der Regel nicht aus.
- Akku-Sicherung bei E-Bikes: Bei E-Bikes muss oft auch der Akku gesichert sein, um Versicherungsschutz zu genießen.
- Regelmäßige Wartung: Eine gut gewartete Fahrradkomponente mindert das Risiko von Schäden. Dies kann in manchen Tarifen eine Rolle spielen.
- Meldung von Änderungen: Informiere deinen Versicherer über wesentliche Änderungen, wie z.B. den Verkauf des Fahrrads oder den Einbau von teurem Zubehör.
Wann lohnt sich eine Fahrradversicherung NICHT?
Trotz der vielen Vorteile gibt es Situationen, in denen eine spezielle Fahrradversicherung möglicherweise überflüssig ist:
- Sehr günstiges Fahrrad: Wenn dein Fahrrad einen Wert von unter 500 Euro hat, sind die jährlichen Kosten einer Versicherung und die potenzielle Erstattung im Schadensfall oft nicht im Verhältnis. Das Risiko eines Totalverlusts ist hier finanziell überschaubarer.
- Ausschließlich sichere Lagerung: Wenn du dein Fahrrad ausschließlich in einer abgeschlossenen, sicheren Garage oder einem abschließbaren Keller lagerst und es nie draußen abstellst, könnte die Hausratversicherung ausreichen. Dies ist jedoch ein sehr eingeschränktes Nutzungsprofil.
- Hohe Selbstbeteiligung und niedrige Prämie: Wenn die Selbstbeteiligung so hoch ist, dass sie den potenziellen Schaden übersteigt, oder die Prämie im Vergleich zum Fahrradwert unrealistisch hoch ist.
- Finanzielle Risikobereitschaft: Wenn du bereit bist, das finanzielle Risiko eines Totalverlusts oder einer Reparatur im Ernstfall selbst zu tragen, weil du die jährlichen Kosten lieber sparen möchtest.
FAQ – Häufig gestellte Fragen zu Teures Fahrrad versichern: Wann lohnt sich eine spezielle Fahrradversicherung?
Was passiert, wenn mein teures Fahrrad gestohlen wird und ich keine spezielle Versicherung habe?
Wenn dein Fahrrad gestohlen wird und du keine separate Fahrradversicherung abgeschlossen hast, greift in der Regel nur der Schutz deiner Hausratversicherung. Dieser ist jedoch oft begrenzt. Erstattet wird meist nur der Zeitwert des Fahrrads, und es gelten häufig Klauseln zur groben Fahrlässigkeit (z.B. wenn das Fahrrad nicht ordnungsgemäß angeschlossen war). Der Diebstahl außerhalb deiner Wohnung ist oft gar nicht oder nur mit einer sehr geringen Pauschale abgedeckt. Bei einem hochwertigen Fahrrad kann der Verlust somit erheblich sein.
Deckt die Hausratversicherung den Diebstahl meines E-Bikes auch aus dem Keller ab?
In vielen Fällen ja, allerdings gibt es Einschränkungen. Die Hausratversicherung deckt Diebstahl aus Keller oder Garage oft ab, aber die Entschädigungsgrenzen für Fahrräder können niedrig sein, und der Akku eines E-Bikes ist möglicherweise nicht vollständig mitversichert. Zudem kann eine Nachtzeitklausel gelten, die besagt, dass Diebstahl nachts nicht abgedeckt ist. Eine spezielle E-Bike-Versicherung bietet hier deutlich umfassenderen Schutz.
Wie hoch ist die Wahrscheinlichkeit, dass mein teures Fahrrad gestohlen wird?
Die Wahrscheinlichkeit hängt stark von deinem Wohnort, deinem Nutzungsverhalten und der Sicherheit deines Abstellplatzes ab. Großstädte und Ballungsräume weisen generell höhere Diebstahlraten auf. Moderne und teure Fahrräder, insbesondere E-Bikes, sind attraktivere Ziele für Diebe. Die Annahme, dass das eigene Fahrrad nicht gestohlen wird, ist oft eine Fehleinschätzung, die zu hohen Verlusten führen kann, wenn es doch passiert.
Welche Art von Schloss muss ich verwenden, damit meine Fahrradversicherung greift?
Die meisten Fahrradversicherungen schreiben die Verwendung eines hochwertigen Fahrradschlosses vor, das nach bestimmten Sicherheitsstandards zertifiziert ist, oft nach VdS-Norm (Verband der Sachversicherer). Die genauen Anforderungen variieren je nach Versicherer und dem Wert des zu versichernden Fahrrads. In der Regel sind Bügelschlösser oder Faltschlösser von renommierten Herstellern erforderlich. Informiere dich unbedingt vorab über die spezifischen Vorgaben deines Versicherers.
Kann ich auch ein gebrauchtes, teures Fahrrad versichern?
Ja, auch gebrauchte Fahrräder können in der Regel versichert werden, solange ihr Wert eine bestimmte Schwelle überschreitet. Wichtig ist hierbei, dass du den tatsächlichen Kaufpreis als Neupreis für die Versicherung angibst oder der Versicherer den Zeitwert anerkennt. Der Nachweis über den Kauf ist essenziell. Manche Versicherer haben Altersgrenzen für die Versicherung von gebrauchten Rädern.
Was ist, wenn ich mein Fahrrad beschädige, zum Beispiel durch einen Sturz?
Bei einem Sturz oder einer anderen Beschädigung deines Fahrrads greift in der Regel die spezielle Fahrradversicherung. Diese deckt Unfallschäden, Sturzschäden und auch Schäden durch Vandalismus ab. Die Hausratversicherung deckt solche Schäden in der Regel nicht ab, es sei denn, sie sind die Folge eines versicherten Ereignisses wie Einbruchdiebstahl.


