

Du fragst dich, wann deine Kfz-Versicherung Schäden an deinem Dachzelt übernimmt und welche Rolle dabei die Kaskoversicherung spielt? Viele Dachzeltnutzer sind unsicher, in welchen Fällen sie auf finanzielle Unterstützung durch ihre Versicherung hoffen können, besonders wenn es um Schäden geht, die während der Nutzung des Dachzelts entstehen.
Grundsätzliche Deckung durch die Kfz-Versicherung
Die Kfz-Versicherung, insbesondere die Kaskoversicherung, deckt primär Schäden am versicherten Fahrzeug ab. Ein Dachzelt wird in der Regel als Zubehör oder Anbauteil des Fahrzeugs betrachtet. Ob und wie Schäden daran von der Versicherung übernommen werden, hängt stark von den genauen Vertragsbedingungen deines Versicherers und der Art des Schadens ab. Grundsätzlich gilt: Je höher die Absicherung (Vollkasko versus Teilkasko), desto breiter ist in der Regel der Leistungsumfang.
Unterscheidung: Teilkasko und Vollkasko bei Dachzelt-Schäden
Die Teilkasko greift bei bestimmten, klar definierten Schadensereignissen, die nicht durch dich selbst verursacht wurden. Dazu gehören typischerweise Diebstahl, Brand, Sturm, Hagel, Blitzschlag und Zusammenstöße mit Haarwild. Die Vollkasko erweitert diesen Schutz um Schäden am eigenen Fahrzeug, die durch einen selbstverschuldeten Unfall oder Vandalismus entstehen. Für dein Dachzelt ergeben sich daraus unterschiedliche Deckungsszenarien:
- Teilkasko-Abdeckung für Dachzelte:
- Diebstahl: Wenn dein Dachzelt gestohlen wird, kann die Teilkasko greifen, sofern das Dachzelt als fest mit dem Fahrzeug verbundenes Zubehör gilt und im Versicherungsschein entsprechend aufgeführt ist oder die Police dies explizit einschließt.
- Brand und Explosion: Schäden durch Brand oder Explosion, die das Dachzelt betreffen, sind üblicherweise durch die Teilkasko abgedeckt.
- Naturgewalten: Sturm-, Hagel- und Blitzschäden, die dein Dachzelt beschädigen, sind ebenfalls klassische Teilkasko-Leistungen. Hier ist aber oft eine Mindestwindstärke oder Schadenshöhe vorgeschrieben.
- Zusammenstoß mit Haarwild: Schäden, die durch einen Zusammenstoß mit Haarwild entstehen und das Dachzelt direkt betreffen, können ebenfalls von der Teilkasko übernommen werden.
- Vollkasko-Abdeckung für Dachzelte:
- Selbstverschuldete Unfälle: Wenn du mit dem Fahrzeug und dem darauf montierten Dachzelt einen Unfall baust, der zu Schäden am Dachzelt führt, greift die Vollkasko. Dies schließt auch Schäden ein, die durch das Ab- oder Anmontieren des Dachzeltes bei unsachgemäßer Ausführung entstehen könnten, wenn dies als Teil des Unfallhergangs betrachtet wird.
- Vandalismus: Mutwillige Beschädigungen deines Dachzeltes fallen unter den Vandalismusschutz der Vollkasko.
- Fremdverschuldete Schäden (oft auch Teilkasko): Schäden, die durch Dritte verursacht werden, sind oft schon durch die Teilkasko abgedeckt. Die Vollkasko bietet hier in der Regel keinen zusätzlichen Schutz, es sei denn, die Reparatur über die eigene Vollkasko ist vorteilhafter als die Regulierung über den Verursacher.
Schadensbeispiele und ihre Deckung
Es ist entscheidend, die spezifischen Umstände des Schadens zu betrachten. Hier sind einige gängige Szenarien und wie deine Versicherung reagieren könnte:
- Schaden durch unsachgemäße Montage: Wenn das Dachzelt nicht korrekt montiert war und sich während der Fahrt löst oder beschädigt wird, greift in der Regel keine Versicherung. Dies wird als Bedienfehler oder mangelnde Sorgfalt gewertet. Die Vollkasko könnte hier eventuell greifen, wenn der Schaden als Folge eines „Unfalls“ gewertet wird, was aber unwahrscheinlich ist, wenn die Ursache klar in der Montage liegt.
- Schäden bei starkem Wind: Wenn dein Fahrzeug mit aufgebautem Dachzelt während der Fahrt bei extremen Windverhältnissen beschädigt wird, kann dies als Sturm- oder Windschaden gemäß Teilkasko gewertet werden, sofern die Bedingungen der Police erfüllt sind. Bei geparktem Fahrzeug greift die Teilkasko bei Sturm- und Hagelschäden standardmäßig.
- Kratzer oder Beulen durch Äste: Schäden durch das Streifen an Ästen, beispielsweise in einem Wald, werden oft als normale Betriebsgeräusche oder als Verschleiß betrachtet und sind meist nicht versichert. Nur wenn es sich um einen eindeutigen Unfall im Sinne der Vollkasko handelt (z.B. durch Ausweichen vor einem plötzlich auftauchenden Hindernis) oder eine extreme Naturgefahr (wie ein umstürzender Baum) vorliegt, könnte eine Deckung bestehen.
- Wassereintritt ins Dachzelt: Leichte Undichtigkeiten, die durch normale Abnutzung entstehen, sind in der Regel nicht versichert. Wenn das Dachzelt jedoch durch einen Sturm stark beschädigt wird und dadurch Wasser eindringt, könnte der Schaden am Zelt selbst und eventuell auch am Fahrzeug (wenn es sich um Folgeschäden handelt, die von der Versicherung abgedeckt werden) erstattet werden.
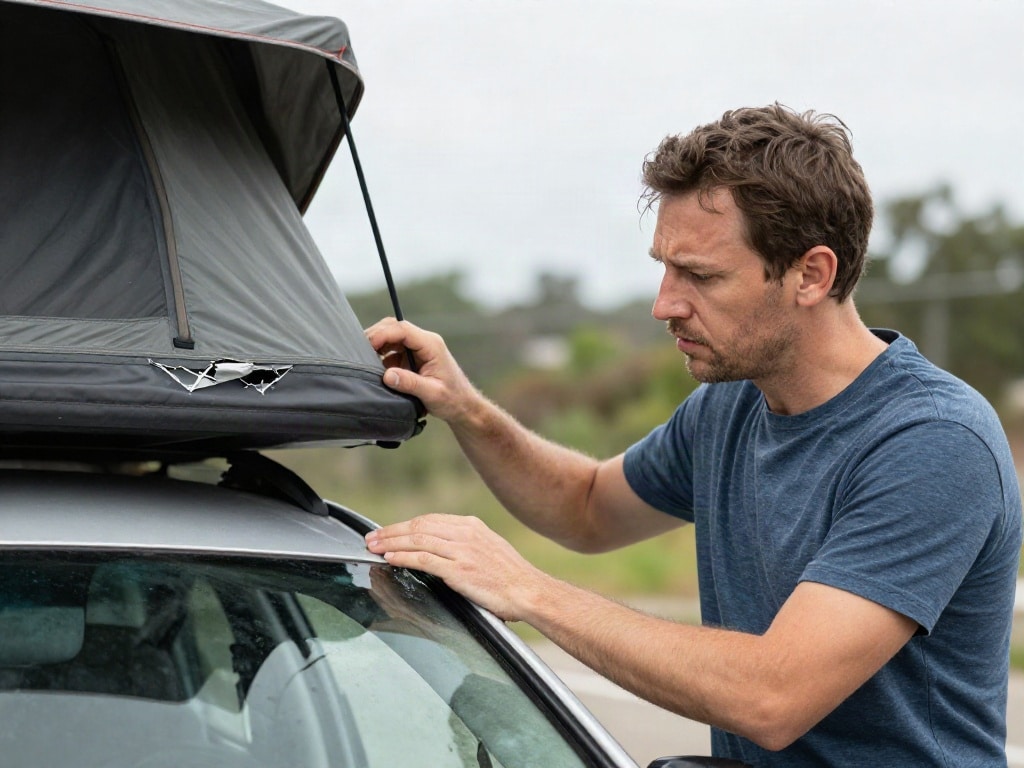
- Beschädigung während des Auf- oder Abklappens: Wenn du beim Öffnen oder Schließen des Dachzeltes Material beschädigst, handelt es sich in der Regel um ein Problem der Eigenverantwortung und ist nicht versichert.
Wann dein Dachzelt als Teil des Fahrzeugs gilt
Die meisten Versicherer betrachten ein fest auf dem Fahrzeugdach montiertes Dachzelt als Zubehör, das unter die Kfz-Versicherung fällt. Wichtig ist hierbei oft, ob das Dachzelt fest mit der Dachreling oder dem Fahrzeug verbunden ist und nicht nur provisorisch befestigt wurde. Einige Versicherungen empfehlen oder verlangen sogar, das Dachzelt im Versicherungsschein zu vermerken, insbesondere wenn es sich um ein sehr hochwertiges oder ein fest installiertes Modell handelt. Dies kann die Schadenregulierung erleichtern.
Wichtige Klauseln und Ausschlüsse in der Versicherungspolice
Bevor du dich auf eine Deckung verlässt, ist es unerlässlich, deine Versicherungspolice genau zu prüfen. Achte besonders auf folgende Punkte:
- Mitwirkung des Versicherungsnehmers: Klauseln, die besagen, dass du grob fahrlässig gehandelt hast, können die Leistungspflicht des Versicherers einschränken oder aufheben. Dies kann beispielsweise bei offensichtlicher Überladung des Daches oder bei Fahrten unter extrem widrigen Bedingungen, die du hättest vermeiden können, relevant werden.
- Definition von „Unfall“: Die genaue Definition eines Unfalls in deiner Police ist entscheidend. Manche Policen schließen Schäden aus, die durch normale Betriebsrisiken oder unsachgemäße Handhabung entstehen.
- Werte des Zubehörs: Wenn dein Dachzelt einen hohen Wert hat, solltest du prüfen, ob die Pauschale für Zubehör in deiner Versicherung ausreicht oder ob du eine separate Absicherung oder Erwähnung im Vertrag wünschst.
- Selbstbeteiligung: Bedenke, dass bei der Inanspruchnahme der Kaskoversicherung immer eine Selbstbeteiligung anfällt, die je nach Tarif variieren kann.
- Spezifische Ausschlüsse für Outdoor-Ausrüstung: Manche Policen haben spezifische Ausschlüsse für Schäden an Camping- oder Outdoor-Ausrüstung, die nicht direkt dem Fahrzeug zuzuordnen sind.
Empfehlungen für Dachzeltnutzer
Um unerfreuliche Überraschungen zu vermeiden und sicherzustellen, dass du im Schadensfall bestmöglich abgesichert bist, solltest du folgende Schritte unternehmen:
- Kontaktiere deinen Versicherer: Sprich offen mit deiner Versicherung über die Nutzung eines Dachzeltes. Kläre, ob es als mitversichertes Zubehör gilt und welche Art von Schäden abgedeckt sind. Frage nach, ob eine Eintragung im Versicherungsschein notwendig ist.
- Dokumentiere das Dachzelt: Mache Fotos von deinem Dachzelt und bewahre Rechnungen und Belege auf. Dies ist hilfreich bei der Geltendmachung von Ansprüchen, insbesondere bei Diebstahl.
- Überprüfe deine Police regelmäßig: Ändern sich deine Bedürfnisse oder deine Ausrüstung, überprüfe deine Versicherungspolice, um sicherzustellen, dass dein Versicherungsschutz aktuell ist.
- Sei vorsichtig bei der Montage und Nutzung: Beachte stets die Montageanleitung des Herstellers und fahre vorsichtig. Vermeide übermäßige Beladung und unsachgemäße Handhabung. Dies minimiert das Risiko von selbstverschuldeten Schäden.
- Erwäge Zusatzversicherungen: Für sehr teure Dachzelte oder bei häufiger Nutzung in risikoreichen Gebieten könntest du prüfen, ob eine separate Campingausrüstungsversicherung sinnvoll ist.
| Schadensart | Teilkasko relevant? | Vollkasko relevant? | Hinweise zur Deckung |
|---|---|---|---|
| Diebstahl des Dachzeltes | Ja | Ja (oft kein Mehrwert ggü. Teilkasko) | Abhängig von Police; oft muss Zubehör explizit genannt sein oder es gibt Pauschalen. |
| Brand des Dachzeltes | Ja | Ja | Standardleistung der Teilkasko. |
| Sturm-/Hagelschäden am Dachzelt (geparkt) | Ja | Ja | Standardleistung der Teilkasko; Mindestanforderungen an Windstärke möglich. |
| Zusammenstoß mit Haarwild | Ja | Ja | Schäden am Dachzelt durch direkte Kollision. |
| Selbstverschuldeter Unfall (mit Dachzelt) | Nein | Ja | Schäden am Dachzelt als Folge des Unfalls. |
| Vandalismus am Dachzelt | Nein | Ja | Mutwillige Beschädigungen durch Dritte. |
| Schäden durch unsachgemäße Montage | Nein | Eher unwahrscheinlich, evtl. bei Unfalldefinition | In der Regel Eigenverschulden, nicht versichert. |
| Schäden durch Äste/Gegenstände im Betrieb | Nein | Eher unwahrscheinlich, evtl. bei Unfalldefinition | Oft als Betriebsrisiko betrachtet, nicht versichert. |
Häufig gestellte Fragen zu Dachzelt und Kfz-Versicherung: Wann kann die Kasko für Schäden aufkommen?
Ist mein Dachzelt automatisch durch meine Kfz-Versicherung abgedeckt?
Nicht automatisch, aber in den meisten Fällen gilt ein fest montiertes Dachzelt als Zubehör des Fahrzeugs und fällt somit unter die Kaskoversicherung. Es ist jedoch ratsam, dies explizit mit deinem Versicherer abzuklären und gegebenenfalls das Dachzelt in deinem Versicherungsschein vermerken zu lassen, um Klarheit bei der Schadenregulierung zu haben.
Welche Schäden am Dachzelt übernimmt die Teilkasko?
Die Teilkasko übernimmt in der Regel Schäden am Dachzelt, die durch Diebstahl, Brand, Explosion, Sturm, Hagel, Blitzschlag oder einen Zusammenstoß mit Haarwild entstehen. Schäden durch selbstverschuldete Unfälle oder Vandalismus sind hierbei nicht abgedeckt.
Was ist, wenn ich mein Dachzelt selbst beschädige, zum Beispiel bei der Montage?
Schäden, die du selbst durch unsachgemäße Handhabung, fehlerhafte Montage oder Bedienfehler verursachst, sind in der Regel nicht durch die Kaskoversicherung abgedeckt. Versicherungen decken typischerweise externe und unvorhergesehene Ereignisse ab, nicht aber selbstverschuldete Beschädigungen durch fahrlässiges Verhalten.
Gilt die Vollkasko auch für Schäden, die durch einen Unfall mit dem Fahrzeug entstehen, wenn das Dachzelt montiert ist?
Ja, die Vollkaskoversicherung greift auch für Schäden am Dachzelt, die infolge eines selbstverschuldeten Unfalls des Fahrzeugs entstehen. Dies ist einer der Hauptvorteile der Vollkasko gegenüber der Teilkasko.
Welche Rolle spielt die Wertigkeit meines Dachzeltes für die Versicherung?
Die Wertigkeit deines Dachzeltes kann eine Rolle spielen, insbesondere bei Diebstahl oder Totalschaden. Stelle sicher, dass deine Versicherungspolice einen ausreichenden Schutz für Zubehör bietet oder das Dachzelt mit seinem tatsächlichen Wert aufgeführt ist, um eine angemessene Entschädigung im Schadensfall zu erhalten.
Muss ich den Einbau eines Dachzeltes meiner Versicherung melden?
Es wird dringend empfohlen, den Einbau eines Dachzeltes deiner Versicherung zu melden. Manche Versicherer verlangen dies explizit, um die Deckung zu gewährleisten, während andere es als ratsam erachten, um spätere Unklarheiten bei der Schadenregulierung zu vermeiden. Eine offene Kommunikation schützt dich vor Leistungskürzungen.


