

Wenn deine Wallbox durch Vandalismus beschädigt wurde, stellt sich schnell die Frage, wer die Reparatur oder den Austausch bezahlt. Die zuständige Versicherung hängt von verschiedenen Faktoren ab, insbesondere davon, ob die Wallbox Teil deines Wohngebäudes ist und welche Policen du abgeschlossen hast.
Die wichtigsten Versicherungen bei beschädigter Wallbox durch Vandalismus
Die Beschädigung einer Wallbox durch Vandalismus ist ärgerlich und kann hohe Kosten verursachen. Umso wichtiger ist es, zu wissen, welche Versicherung im Schadensfall greift. In den meisten Fällen kommen die folgenden Versicherungen in Betracht:
Gebäudeversicherung (Wohngebäudeversicherung)
Die Wohngebäudeversicherung ist oft die erste Anlaufstelle, wenn deine Wallbox fest mit deinem Haus verbunden ist. Sie deckt in der Regel Schäden am Gebäude und fest installierten Anbauteilen ab. Eine Wallbox, die fest an der Hauswand montiert ist und über das Stromnetz des Hauses versorgt wird, kann als Teil des Gebäudes angesehen werden.
- Was ist abgedeckt: Die Wohngebäudeversicherung kommt für Schäden auf, die durch bestimmte Gefahren verursacht werden. Bei Vandalismus ist hier die Klausel für „mutwillige Beschädigung durch unbekannte Dritte“ entscheidend.
- Voraussetzungen: Die Wallbox muss als fest verbundener Bestandteil des Gebäudes gelten. Eine mobile Wallbox, die nur eingesteckt und nicht fest montiert ist, ist hier meist nicht inkludiert.
- Schadensmeldung: Du musst den Schaden umgehend deiner Versicherung melden und den Hergang schildern. Fotos vom Schaden sind essenziell. Bei Vandalismus ist oft auch eine Anzeige bei der Polizei notwendig, damit die Versicherung den Vorfall anerkennt.
- Selbstbehalt: Achte auf deinen vereinbarten Selbstbehalt. Dieser Betrag wird von der Versicherungssumme abgezogen und muss von dir getragen werden.
Hausratversicherung
In bestimmten Fällen kann auch deine Hausratversicherung relevant sein. Dies ist insbesondere dann der Fall, wenn die Wallbox nicht fest mit dem Gebäude verbunden ist oder als Teil des beweglichen Inventars betrachtet wird. Bei vielen modernen Wallboxen, die zwar fest montiert sind, aber im Schadensfall auch relativ einfach demontiert und ersetzt werden können, könnte die Hausratversicherung greifen. Die genaue Abgrenzung zwischen Gebäude- und Hausratversicherung ist hier oft fließend und hängt von den Versicherungsbedingungen und der jeweiligen Ausgestaltung der Wallbox ab.
- Abgrenzung zur Gebäudeversicherung: Die Hausratversicherung deckt primär Schäden an deinem beweglichen Besitz ab. Ob eine Wallbox dazu zählt, ist vertragsabhängig.
- Vandalismus-Klausel: Auch in der Hausratversicherung ist eine Klausel für Vandalismus entscheidend. Viele Tarife bieten hierfür Schutz.
- Wichtig zu prüfen: Kläre mit deinem Versicherer explizit ab, ob und unter welchen Bedingungen deine Hausratversicherung Schäden an deiner Wallbox durch Vandalismus übernimmt, insbesondere wenn sie fest montiert ist.
Kfz-Versicherung (Teilkasko/Vollkasko)
Es mag überraschen, aber in manchen Situationen kann sogar deine Kfz-Versicherung eine Rolle spielen. Dies ist dann der Fall, wenn die Wallbox auf deinem privaten Stellplatz oder in deiner Garage installiert ist und dort beschädigt wird, was als Beschädigung deines Eigentums durch ein Fahrzeug betrachtet werden könnte. Dies ist jedoch eine eher seltene Konstellation und trifft hauptsächlich dann zu, wenn der Schaden durch ein Fahrzeug verursacht wurde, auch wenn dieses nicht direkt mit der Wallbox verbunden war, sondern z.B. durch eine unkontrollierte Bewegung im Parkraum.
- Sonderfall: Diese Option ist eher eine Randerscheinung und tritt nur unter spezifischen Umständen ein.
- Vandalismus als „Fremdeinwirkung“: Wenn beispielsweise ein unbekanntes Fahrzeug deine Wallbox rammt und beschädigt, könnte die Teilkasko (oder Vollkasko) deines eigenen Fahrzeugs greifen, da die Beschädigung auf deinem Stellplatz erfolgte. Das ist aber eher unüblich.
- Klarheit schaffen: Kläre dies im Einzelfall mit deinem Kfz-Versicherer.
Was tun im Schadensfall? Schritt-für-Schritt-Anleitung
Wenn deine Wallbox durch Vandalismus beschädigt wurde, ist schnelles und korrektes Handeln wichtig, um den Schaden reibungslos abwickeln zu können.
- Sicherheit gewährleisten: Stelle sicher, dass die beschädigte Wallbox keine Gefahr für dich oder andere darstellt. Schalte sie gegebenenfalls ab.
- Beweise sichern: Mache aussagekräftige Fotos und Videos vom Schaden. Dokumentiere den genauen Zustand der Wallbox und die Umgebung.
- Polizei informieren: Melde den Vorfall bei der Polizei. Eine offizielle Anzeige ist für die meisten Versicherungen unerlässlich, um Vandalismus als Ursache anzuerkennen. Du erhältst eine Anzeigennummer, die du für die Versicherung benötigst.
- Versicherung kontaktieren: Informiere unverzüglich deine zuständige(n) Versicherung(en). Dies kann die Gebäudeversicherung, die Hausratversicherung oder in seltenen Fällen auch die Kfz-Versicherung sein.
- Schadensmeldung ausfüllen: Fülle das Schadensformular deiner Versicherung sorgfältig aus. Gib alle Details zum Vorfall, zur Wallbox und den gesicherten Beweisen an.
- Kostenvoranschlag einholen: Lass dir von einem Fachbetrieb einen Kostenvoranschlag für die Reparatur oder den Austausch der Wallbox erstellen.
- Auf Anweisungen der Versicherung warten: Folge den Anweisungen deiner Versicherung. Oft wird ein Sachverständiger zur Begutachtung des Schadens geschickt.
- Reparatur beauftragen: Erst nach Freigabe durch die Versicherung solltest du die Reparatur oder den Austausch der Wallbox beauftragen.
Schaden durch unbekannte Täter – Was du wissen musst
Vandalismus wird oft von unbekannten Tätern verübt. Das macht die Schadensregulierung für Versicherungen komplexer, aber nicht unmöglich.
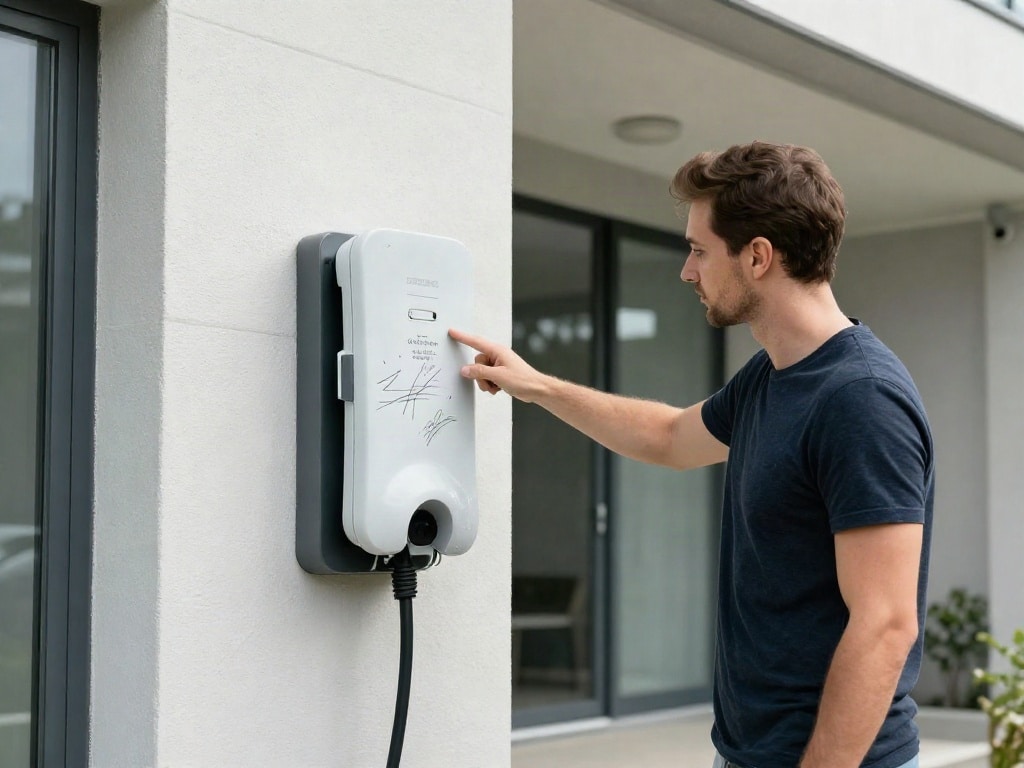
- Anzeigepflicht bei der Polizei: Ohne polizeiliche Anzeige wird es schwierig, Vandalismus glaubhaft zu machen.
- „Unbekannte Dritte“: Die Versicherungsbedingungen sprechen oft von „mutwilliger Beschädigung durch unbekannte Dritte“. Das bedeutet, dass die Versicherung den Schaden übernimmt, wenn die Schuld nicht direkt einer Person zugeordnet werden kann, die du kennst und deren Haftpflichtversicherung greifen könnte.
- Eigene Schuld ausgeschlossen: Deine Versicherung haftet nicht für Schäden, die du selbst oder Personen, für die du verantwortlich bist, verursacht hast.
Die Rolle des Installationsortes der Wallbox
Wo deine Wallbox installiert ist, spielt eine entscheidende Rolle für die Frage, welche Versicherung zuständig ist.
- An der Hauswand montiert: Ist die Wallbox fest mit dem Gebäude verbunden, spricht dies für die Gebäudeversicherung.
- In der Garage oder am Stellplatz: Wenn die Wallbox separat an einem Ständer neben deinem Stellplatz oder in deiner Garage installiert ist, könnte die Hausratversicherung relevanter sein, insbesondere wenn sie nicht als fester Bestandteil des Gebäudes gilt.
- Mietobjekte: Bist du Mieter und hast die Wallbox selbst installiert, muss dies mit dem Vermieter und deiner eigenen Hausratversicherung geklärt werden. Oft ist die Wallbox hier kein Teil des Mietobjekts im Sinne der Gebäudeversicherung des Vermieters.
Wichtige Klauseln in Versicherungsverträgen
Die genauen Bedingungen in deinen Versicherungsverträgen sind entscheidend. Achte auf folgende Punkte:
- Vandalismusschäden: Ist explizit die Abdeckung von Vandalismusschäden in deinem Tarif enthalten?
- Definition von „Gebäude“ und „Hausrat“: Wie definiert deine Versicherung eine Wallbox im Kontext der Gebäude- oder Hausratversicherung?
- Außenversicherung: Manche Hausratversicherungen bieten auch eine Außenversicherung, die Schäden an Hausrat außerhalb der eigenen vier Wände abdeckt. Dies könnte für eine Wallbox auf dem privaten Stellplatz relevant sein.
- Selbstbehalt: Wie hoch ist dein Selbstbehalt im Schadensfall?
Die Bedeutung einer detaillierten Dokumentation
Eine lückenlose Dokumentation ist dein wichtigstes Werkzeug bei der Schadensregulierung.
- Fotos: Hochauflösende Bilder des Schadens aus verschiedenen Perspektiven.
- Videos: Kurze Videos, die den Schaden aus verschiedenen Winkeln zeigen.
- Polizeiliche Anzeige: Bestätigung der Anzeige mit Aktenzeichen.
- Fachmännische Einschätzung: Ein Kostenvoranschlag oder ein Gutachten eines Elektroinstallateurs.
- Kommunikation mit der Versicherung: Notiere dir Namen der Ansprechpartner, Gesprächsdaten und getroffene Vereinbarungen.
Schutz vor zukünftigen Schäden
Prävention ist immer besser als Nachsorge. Überlege dir Maßnahmen zum Schutz deiner Wallbox.
- Standortwahl: Wenn möglich, wähle einen gut einsehbaren und wenig zugänglichen Standort für deine Wallbox.
- Beleuchtung: Eine gute Beleuchtung des Installationsbereichs kann abschreckend wirken.
- Kamerasysteme: Eine Überwachungskamera kann Vandalismus verhindern und im Ernstfall Täter identifizieren.
- Robuste Bauweise: Achte bei der Installation auf eine robuste Befestigung und ggf. Schutzvorrichtungen.
Zusammenfassung der Zuständigkeiten
| Schadensart | Wahrscheinlich zuständige Versicherung | Wichtige Hinweise |
|---|---|---|
| Wallbox fest mit Hauswand verbunden | Wohngebäudeversicherung | Klausel für Vandalismus prüfen, polizeiliche Anzeige notwendig. |
| Wallbox als bewegliches Eigentum (z.B. in Garage) | Hausratversicherung | Definition der Wallbox im Vertrag prüfen, Vandalismusschaden abgedeckt? |
| Beschädigung durch Fahrzeug auf privatem Stellplatz | Kfz-Versicherung (Teilkasko/Vollkasko) | Selten, aber möglich, wenn es als „Fremdeinwirkung“ gilt. |
| Beschädigung an gemietetem Objekt | Hausratversicherung (des Mieters), Klärung mit Vermieter | Installation muss oft genehmigt sein, Haftung klären. |
FAQ – Häufig gestellte Fragen zu Wallbox durch Vandalismus beschädigt: Welche Versicherung übernimmt den Schaden?
Was passiert, wenn ich die Ursache des Schadens nicht kenne?
Wenn du die genaue Ursache des Schadens nicht kennst, aber Anzeichen von Vandalismus (z.B. mutwillige Zerstörung, Graffiti) vorliegen, solltest du dies deiner Versicherung melden. Eine polizeiliche Anzeige ist in diesem Fall besonders wichtig. Deine Versicherung wird dann den Fall prüfen und entscheiden, welche Police greift, sofern Vandalismus als Ursache anerkannt wird.
Muss ich die Wallbox sofort reparieren lassen?
Nein, du solltest die Reparatur erst beauftragen, nachdem du die Freigabe von deiner Versicherung erhalten hast. Oft wird die Versicherung einen eigenen Gutachter schicken, um den Schaden zu bewerten. Eine unautorisierte Reparatur kann dazu führen, dass die Versicherung die Kosten nicht oder nur teilweise übernimmt.
Was ist, wenn meine Wallbox gestohlen wurde?
Ein Diebstahl der Wallbox fällt in der Regel unter die Hausratversicherung, sofern sie als Teil deines beweglichen Eigentums gilt. Auch hier ist eine polizeiliche Anzeige zwingend erforderlich. Die Wohngebäudeversicherung greift bei Diebstahl nicht, es sei denn, die Wallbox ist untrennbar mit dem Gebäude verbunden und wird mit diesem gemeinsam entwendet, was extrem unwahrscheinlich ist.
Wie hoch ist der Selbstbehalt, den ich tragen muss?
Die Höhe des Selbstbehalts ist individuell in deinem Versicherungsvertrag festgelegt. Sie kann je nach Versicherung und Tarif stark variieren. Überprüfe deine Versicherungspolice oder kontaktiere deinen Versicherer direkt, um deinen spezifischen Selbstbehalt für Vandalismusschäden herauszufinden.
Was tue ich, wenn meine Versicherung den Schaden ablehnt?
Wenn deine Versicherung den Schaden ablehnt, prüfe zunächst die Begründung. Lies die Ablehnung genau und vergleiche sie mit den Bedingungen deines Versicherungsvertrags. Wenn du der Meinung bist, dass die Ablehnung nicht gerechtfertigt ist, kannst du Widerspruch einlegen. Sammle weitere Beweise, hole eine zweite Meinung von einem unabhängigen Sachverständigen ein und ziehe gegebenenfalls einen Rechtsanwalt hinzu.
Ist eine spezielle Versicherung für meine Wallbox notwendig?
In den meisten Fällen ist keine separate, spezielle Versicherung für deine Wallbox notwendig. Die bestehenden Policen wie die Wohngebäude- oder Hausratversicherung decken Schäden durch Vandalismus in der Regel ab, sofern die entsprechenden Klauseln vorhanden sind und die Wallbox unter die jeweilige Definition fällt. Es ist jedoch ratsam, deine aktuellen Verträge zu überprüfen und gegebenenfalls mit deinem Versicherer zu sprechen, um sicherzustellen, dass du ausreichend abgesichert bist.


