

Die Anschaffung einer VR-Brille ist für viele ein technologisches Highlight, doch was passiert, wenn das teure Gerät beschädigt wird oder verloren geht? Eine Geräteversicherung für deine VR-Brille kann hier die entscheidende finanzielle Absicherung bieten. Es stellt sich die Frage: Lohnt sich diese zusätzliche Ausgabe für dich wirklich?
Der Wert deiner VR-Brille und potenzielle Risiken
Was macht eine VR-Brille so wertvoll?
Moderne VR-Brillen sind technologisch hochentwickelte Geräte, die immersive Erlebnisse in Gaming, Bildung, Design und vielen anderen Bereichen ermöglichen. Sie beinhalten präzise Linsen, hochauflösende Displays, Sensoren zur Bewegungsverfolgung und oft leistungsstarke Prozessoren. Der Anschaffungspreis kann je nach Modell von einigen Hundert bis zu über tausend Euro reichen. Dieser hohe Wert macht sie zu einem attraktiven Ziel für Diebstahl und anfällig für Beschädigungen im täglichen Gebrauch.
Typische Schadensszenarien bei VR-Brillen
Die Risiken, denen eine VR-Brille ausgesetzt ist, sind vielfältig:
- Sturzschäden: Herunterfallen vom Tisch, Stolpern während der Nutzung im Raum (Room-Scale VR).
- Display-Schäden: Kratzer auf den Linsen durch unsachgemäße Reinigung oder Sonneneinstrahlung, Beschädigung des Displays durch Stoß.
- Elektronikfehler: Defekte durch Produktionsmängel, Überspannung oder Flüssigkeitsschäden.
- Zubehörverlust/-schaden: Beschädigung oder Verlust von Controllern, Kabeln oder dem Headset selbst.
- Diebstahl: Insbesondere bei tragbaren und wertvollen Geräten ein nicht zu unterschätzendes Risiko.
- Verschleiß: Schäden, die durch normale Abnutzung entstehen und über die Herstellergarantie hinausgehen können.
Wann lohnt sich die Geräteversicherung für deine VR-Brille?
Die Entscheidung für eine Geräteversicherung hängt stark von deinem individuellen Nutzungsverhalten, dem Wert der Brille und deiner Risikobereitschaft ab. Hier sind die wichtigsten Faktoren, die du berücksichtigen solltest:
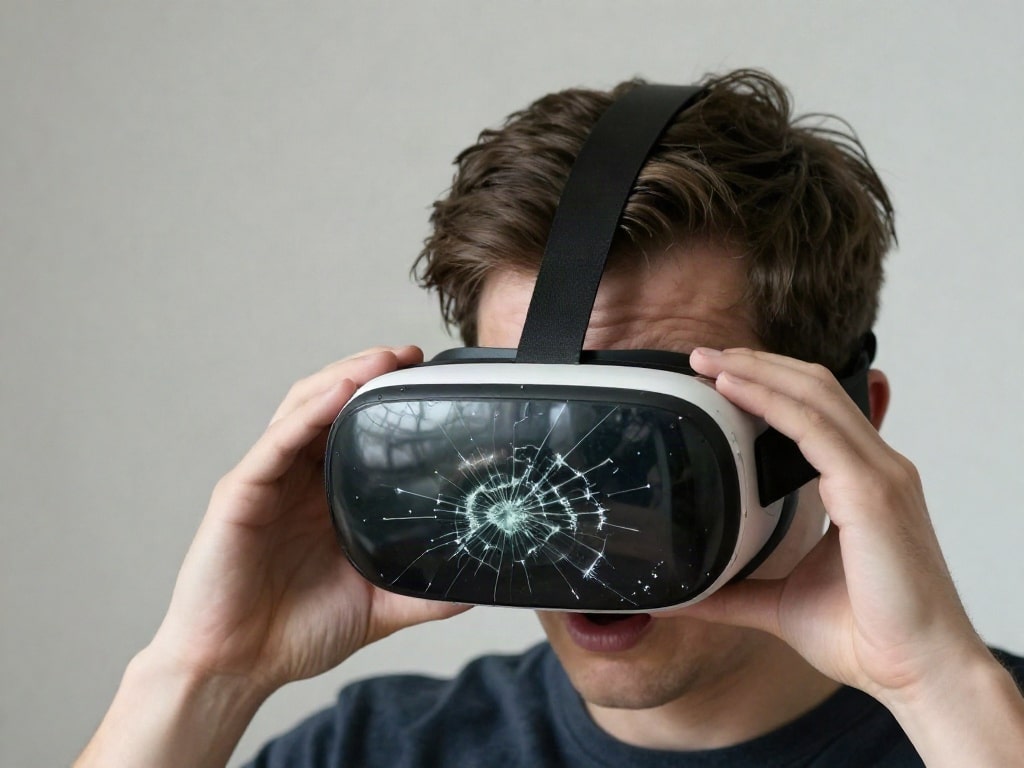
Hoher Anschaffungspreis und geringe Selbstbeteiligung im Schadensfall
Wenn du in ein High-End-Modell investiert hast, dessen Neupreis eine erhebliche Summe darstellt, kann eine Versicherung sinnvoll sein. Stellen Sie sich vor, die Brille geht nach nur wenigen Monaten kaputt – die Kosten für eine Reparatur oder ein Neugerät können schnell die Kosten für mehrere Jahresbeiträge einer Versicherung übersteigen. Achte bei der Auswahl einer Versicherung auf eine möglichst geringe Selbstbeteiligung im Schadensfall. Eine hohe Selbstbeteiligung kann den Vorteil der Versicherung zunichtemachen.
Intensives und häufiges Nutzen der VR-Brille
Nutzt du deine VR-Brille täglich oder mehrmals pro Woche? Spielst du actionreiche Spiele, die körperliche Bewegungen erfordern und das Risiko von Stürzen erhöhen? Arbeitest du mit der Brille in Umgebungen, wo sie leicht beschädigt werden könnte (z.B. in einem Büro, wo sie versehentlich vom Tisch gestoßen werden kann)? Je intensiver und risikoreicher deine Nutzung ist, desto höher ist die Wahrscheinlichkeit eines Schadens, und desto mehr lohnt sich eine Absicherung.
Nutzer mit geringer technischer Affinität oder eigener Werkstatt
Kannst du kleinere Reparaturen an elektronischen Geräten selbst durchführen oder hast du Zugang zu günstigen Reparaturmöglichkeiten? Wenn nicht, sind die Kosten für professionelle Reparaturen oft erheblich. Eine Versicherung deckt diese Kosten ab und erspart dir den Aufwand, dich selbst um die Reparatur zu kümmern. Für Personen, die sich mit der Technik nicht auskennen oder keine Zeit für Reparaturangelegenheiten haben, ist eine Versicherung eine bequeme Lösung.
Besondere Risikoumgebungen
Betreibst du ein kleines VR-Arcade-Center, wo die Brillen von vielen verschiedenen Personen genutzt werden? Oder nutzt du die Brille im Rahmen von Schulungen oder Veranstaltungen, wo das Risiko von Beschädigungen durch Unachtsamkeit höher ist? In solchen Umgebungen, in denen die Geräte stärker beansprucht werden und die Nutzer häufig wechseln, ist eine Versicherung eine kluge Investition, um unvorhergesehene Ausgaben zu vermeiden.
Risiko von Diebstahl
Lebst du in einer Gegend mit höherer Diebstahlrate oder hast du die VR-Brille oft unterwegs dabei? Manche Versicherungen bieten auch Schutz bei Diebstahl. Wenn dies ein signifikantes Risiko für dich darstellt, kann eine Versicherung eine sinnvolle Ergänzung sein.
Umfang der VR-Brillen-Versicherung: Worauf achten?
Nicht jede Versicherungspolice ist gleich. Bevor du dich entscheidest, solltest du den Umfang der angebotenen Leistungen genau prüfen:
Abgedeckte Schadensarten
Stelle sicher, dass die Versicherung die für dich relevanten Schadensarten abdeckt. Üblich sind:
- Geräte-Haftpflicht: Deckt Schäden ab, die du Dritten mit der VR-Brille zufügst (z.B. wenn du beim Spielen versehentlich etwas umwirfst).
- Geräte-Schutzbrief: Umfasst typischerweise Unfallschäden, Fallschäden, Sturzschäden, Bedienfehler und manchmal auch Bedienungsfehler.
- Verschleißschäden: Manche Policen decken auch normale Abnutzung ab, was bei hoch beanspruchten Geräten nützlich sein kann.
- Diebstahlschutz: Bietet Schutz, falls die VR-Brille gestohlen wird. Hier sind oft Bedingungen wie ein Nachweis des Diebstahls (z.B. durch eine Anzeige bei der Polizei) erforderlich.
- Flüssigkeitsschäden: Schutz vor unbeabsichtigten Wasserschäden.
- Kosten für Datenrettung: Wenn die VR-Brille interne Speichermedien hat, können diese Kosten unter Umständen übernommen werden.
Exklusionen und Einschränkungen
Jede Versicherungspolice hat ihre Ausschlüsse. Typische Einschränkungen können sein:
- Vorsatz: Schäden, die du absichtlich verursacht hast, sind nie abgedeckt.
- Fahrlässigkeit: Sehr grobe Fahrlässigkeit kann ebenfalls ausgeschlossen sein, je nach Police.
- Normale Abnutzung (je nach Police): Wie bereits erwähnt, nicht immer inklusive.
- Zubehör: Sind Controller, Kabel und andere Zubehörteile mitversichert?
- Software-Probleme: Technische Probleme, die durch Softwarefehler verursacht werden und nicht durch Hardwaredefekte, sind oft ausgeschlossen.
- Geräte, die gewerblich genutzt werden: Wenn du die Brille für kommerzielle Zwecke nutzt, benötigst du oft eine spezielle gewerbliche Versicherung.
Versicherungsdauer und Laufzeit
Die meisten Versicherungen für Elektronikgeräte werden als Jahresverträge angeboten. Achte auf die Kündigungsfristen und ob sich die Versicherung automatisch verlängert. Manche Versicherungen bieten auch eine Laufzeit, die an die erwartete Lebensdauer des Geräts gekoppelt ist.
Selbstbeteiligung
Die Höhe der Selbstbeteiligung ist ein entscheidender Faktor für die Kosten der Versicherung. Eine höhere Selbstbeteiligung senkt die jährliche Versicherungsprämie, bedeutet aber auch, dass du im Schadensfall mehr selbst bezahlen musst. Wäge ab, was für dich sinnvoller ist.
Vergleich von Versicherungsangeboten
Es gibt verschiedene Anbieter von Geräteversicherungen. Oftmals bieten die Händler, bei denen du deine VR-Brille kaufst, eigene Versicherungspakete an. Unabhängige Versicherungsunternehmen können jedoch unter Umständen günstigere oder umfangreichere Leistungen anbieten. Vergleiche die Angebote von mindestens drei verschiedenen Anbietern, achte dabei auf:
- Den Gesamtpreis: Wie hoch sind die jährlichen oder monatlichen Prämien?
- Den Leistungsumfang: Was ist alles abgedeckt und was nicht?
- Die Höhe der Selbstbeteiligung: Wie viel zahlst du im Ernstfall?
- Die Servicequalität: Wie schnell und unkompliziert ist die Schadensabwicklung laut Kundenbewertungen?
- Die Laufzeit und Kündigungsbedingungen: Wie flexibel ist der Vertrag?
Tabellarischer Überblick: Entscheidungshilfe für deine VR-Brillen-Versicherung
| Kriterium | Versicherung LOHNT SICH | Versicherung KAUM LOHNT SICH |
|---|---|---|
| Anschaffungspreis der VR-Brille | Hoher Neupreis (z.B. > 500 €) | Geringer Neupreis (z.B. < 200 €) |
| Nutzungshäufigkeit & Intensität | Regelmäßige, intensive Nutzung; actionreiche Spiele; Room-Scale-VR | Gelegentliche Nutzung; passive Erlebnisse |
| Risikobereitschaft & Finanzielle Polster | Geringe Risikobereitschaft; keine großen finanziellen Rücklagen für Ersatz | Hohe Risikobereitschaft; gesicherte finanzielle Rücklagen für Ersatz |
| Reparaturmöglichkeiten & Kenntnisse | Keine eigenen Reparaturfähigkeiten; hohe Werkstattkosten | Selbsthilfe bei kleineren Schäden möglich; günstige Reparaturdienste |
| Umgebung & Transport | Intensive Nutzung in öffentlichen oder wechselnden Umgebungen; häufiger Transport | Nutzung primär zu Hause in sicherer Umgebung; kein häufiger Transport |
| Spezielle Risiken (Diebstahl etc.) | Höheres Diebstahlrisiko; besonderer Schutzbedarf | Geringes Diebstahlrisiko; keine besonderen Schutzbedürfnisse |
FAQ – Häufig gestellte Fragen zu VR-Brille versichern: Wann lohnt sich eine Geräteversicherung?
Muss ich meine VR-Brille versichern?
Nein, eine Versicherung für deine VR-Brille ist keine gesetzliche Pflicht. Es handelt sich um eine freiwillige zusätzliche Absicherung, die du nach eigenem Ermessen abschließt, um dich vor finanziellen Risiken im Falle eines Schadens zu schützen.
Deckt die Herstellergarantie Schäden ab, die bei der Nutzung entstehen?
Die Herstellergarantie deckt in der Regel nur Material- und Produktionsfehler ab. Schäden, die durch Unfälle, unsachgemäße Bedienung, Sturz oder Verschleiß entstehen, fallen in der Regel nicht unter die Garantie. Eine Geräteversicherung schließt diese Lücken.
Was ist der Unterschied zwischen einer Geräteversicherung und einer Hausratversicherung?
Eine Hausratversicherung deckt Schäden an deinem Eigentum in deiner Wohnung ab, oft auch bei Einbruchdiebstahl. Allerdings sind speziell teure Elektronikgeräte wie VR-Brillen oft nur bis zu einem bestimmten Wert mitversichert, und es gibt meist eine hohe Selbstbeteiligung. Eine spezielle Geräteversicherung für VR-Brillen bietet oft einen umfassenderen Schutz, der auch Unfallschäden oder versehentliche Beschädigungen abdeckt, und ist speziell auf die Risiken des Geräts zugeschnitten.
Wie lange dauert es in der Regel, bis eine Versicherung im Schadensfall zahlt?
Die Dauer der Schadensabwicklung kann je nach Versicherer und Art des Schadens variieren. In der Regel bemühen sich Versicherungsunternehmen, Schäden zügig zu bearbeiten. Nach Einreichung aller erforderlichen Unterlagen und einer positiven Prüfung des Falls kann die Auszahlung oder die Genehmigung einer Reparatur innerhalb weniger Werktage erfolgen.
Kann ich die Versicherung auch nach dem Kauf der VR-Brille abschließen?
Das ist stark vom jeweiligen Anbieter abhängig. Viele Händler bieten die Versicherung direkt beim Kauf an. Manche unabhängigen Versicherer ermöglichen auch den Abschluss zu einem späteren Zeitpunkt, oft jedoch nur innerhalb einer bestimmten Frist nach dem Kauf und manchmal mit einer Gesundheitsprüfung (ähnlich wie bei Personenversicherungen, aber eben auf den Zustand des Geräts bezogen) oder einem Nachweis des ursprünglichen Kaufdatums und -preises.
Sind gebrauchte VR-Brillen versicherbar?
Die Versicherbarkeit von gebrauchten VR-Brillen hängt ebenfalls vom Versicherer ab. Einige Anbieter schließen gebrauchte Geräte explizit aus, während andere sie unter bestimmten Bedingungen (z.B. Nachweis eines professionellen Ankaufchecks oder innerhalb einer kurzen Frist nach dem Kauf) versichern.
Was passiert, wenn das Gerät nicht mehr repariert werden kann?
Wenn ein Schaden eintritt, der nicht repariert werden kann, und dieser unter die Versicherungsbedingungen fällt, übernimmt die Versicherung in der Regel die Kosten für ein gleichwertiges Neugerät oder den Wiederbeschaffungswert des beschädigten Geräts abzüglich der vereinbarten Selbstbeteiligung.


