

Du fährst einen E-Scooter und fragst dich, welche Regeln für das Versicherungskennzeichen gelten? Das Versicherungskennzeichen ist für E-Scooter nicht nur eine Formalität, sondern gesetzlich vorgeschrieben, um dich und andere im Schadensfall abzusichern.
Das Versicherungskennzeichen für E-Scooter: Deine Pflicht und dein Schutz
Seit dem 15. März 2019 ist für die Nutzung von E-Scootern, auch E-Tretrollern genannt, in Deutschland ein Versicherungskennzeichen gesetzlich vorgeschrieben. Ohne dieses farbige Schild, das jährlich wechselt, darfst du dein Fahrzeug im öffentlichen Straßenverkehr nicht bewegen. Es dient dem Nachweis einer gültigen Haftpflichtversicherung, die dich vor finanziellen Folgen bei Unfällen schützt.
Warum ist ein Versicherungskennzeichen für E-Scooter unerlässlich?
Ein E-Scooter gilt rechtlich als Kraftfahrzeug. Wie bei Mofas oder anderen Kleinkrafträdern ist eine Haftpflichtversicherung gesetzlich vorgeschrieben. Diese Versicherung deckt Schäden ab, die du mit deinem E-Scooter anderen zufügst – sei es an Personen, Sachen oder Vermögenswerten. Ohne gültige Versicherung haftest du im Schadensfall vollständig selbst, was zu existenzbedrohenden Kosten führen kann.
Was genau ist das Versicherungskennzeichen?
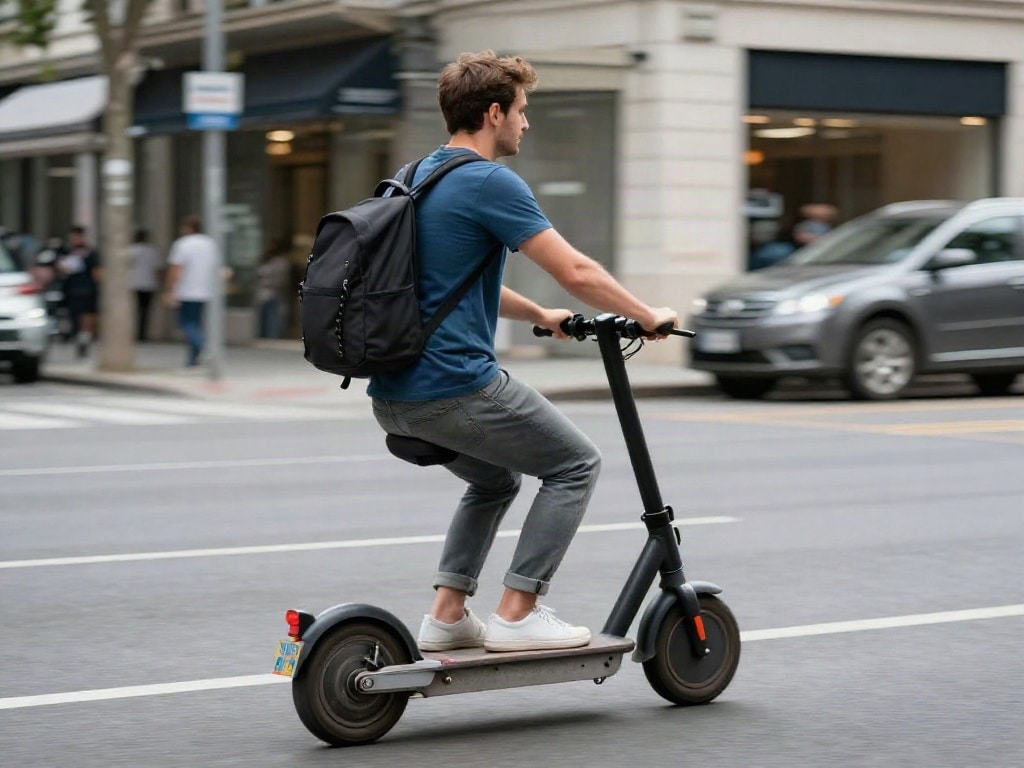
Das Versicherungskennzeichen ist ein kleines, meist rechteckiges Blechschild, das du an der Rückseite deines E-Scooters gut sichtbar anbringen musst. Es hat eine einheitliche Größe und enthält die Fahrzeug-Identifikationsnummer (FIN) des Rollers und ein Gültigkeitsdatum. Die Farbe des Kennzeichens wechselt jährlich am 1. März, um auf den aktuellen Versicherungszeitraum hinzuweisen. So kann die Polizei auf einen Blick erkennen, ob dein Versicherungsschutz aktuell ist.
Welche E-Scooter benötigen ein Versicherungskennzeichen?
Grundsätzlich sind alle E-Scooter, die für den öffentlichen Straßenverkehr zugelassen sind und eine bauartbedingte Höchstgeschwindigkeit von mehr als 6 km/h erreichen, mit einem Versicherungskennzeichen zu versehen. Dazu zählen:
- Elektroroller mit Straßenzulassung
- E-Tretroller, die nicht rein durch Muskelkraft angetrieben werden
- E-Roller, die eine maximale Geschwindigkeit von 20 km/h erreichen (die zulässige Höchstgeschwindigkeit für E-Scooter, die mit einer Versicherungsplakette betrieben werden dürfen)
Wichtig ist die Unterscheidung zu E-Scootern, die als Spielzeug gelten und eine Höchstgeschwindigkeit von maximal 6 km/h haben. Diese dürfen ohne Versicherungskennzeichen genutzt werden, sind aber auch nicht für den öffentlichen Straßenverkehr zugelassen.
So erhältst du dein Versicherungskennzeichen
Der Prozess zur Erlangung deines Versicherungskennzeichens ist relativ einfach und ähnelt dem bei Mofas:
- Versicherungsabschluss: Du wendest dich an eine beliebige Versicherungsgesellschaft, die solche Kennzeichen anbietet. Viele Kfz-Versicherer, aber auch spezialisierte Anbieter, haben entsprechende Tarife im Portfolio.
- Prüfung der Eignung: Die Versicherung prüft, ob dein E-Scooter die technischen Voraussetzungen für die Zulassung im öffentlichen Straßenverkehr erfüllt. Dies beinhaltet in der Regel die Einhaltung der Höchstgeschwindigkeit von 20 km/h und die Anwesenheit der erforderlichen Sicherheitseinrichtungen.
- Antragstellung: Nach erfolgreicher Prüfung und dem Abschluss des Versicherungsvertrags erhältst du die Antragsunterlagen.
- Zuteilung des Kennzeichens: Mit diesen Unterlagen gehst du zu einer Zulassungsstelle oder einem Prüfstützpunkt (oftmals von den Versicherungen selbst vermittelt). Dort wird dir das entsprechende Versicherungskennzeichen ausgehändigt.
- Anbringung: Das Kennzeichen muss gut sichtbar und fest mit dem E-Scooter verbunden angebracht werden.
Die Kosten für ein Versicherungskennzeichen variieren je nach Versicherer, deinem Wohnort und dem individuellen Risikoprofil. Rechne mit Kosten zwischen 50 und 150 Euro pro Jahr.
Was deckt die Versicherung ab?
Die gesetzlich vorgeschriebene Haftpflichtversicherung für E-Scooter deckt Schäden ab, die du mit deinem Gefährt bei Dritten verursachst. Das bedeutet konkret:
- Personenschäden: Kosten für Verletzungen von Personen, medizinische Behandlung, Schmerzensgeld, Verdienstausfall und Renten bei Invalidität.
- Sachschäden: Reparaturkosten oder Wiederbeschaffungswert von beschädigten Fahrzeugen, Gegenständen oder Eigentum.
- Vermögensschäden: Finanzielle Verluste, die Dritten durch einen Unfall entstehen.
Es ist wichtig zu wissen, dass die Haftpflichtversicherung keine Schäden an deinem eigenen E-Scooter oder an dir selbst abdeckt. Dafür könntest du zusätzliche Policen wie eine Teilkasko- oder Vollkasko-Versicherung (falls verfügbar und sinnvoll für dein Modell) oder eine private Unfallversicherung in Betracht ziehen.
Wann endet die Gültigkeit des Versicherungskennzeichens?
Die Versicherungskennzeichen sind immer nur für ein bestimmtes Versicherungsjahr gültig. Dieses beginnt in der Regel am 1. März und endet am letzten Tag des Februars des Folgejahres. Du musst also jedes Jahr rechtzeitig vor dem 1. März ein neues Versicherungskennzeichen beantragen und an deinem E-Scooter anbringen.
Was passiert, wenn du ohne Versicherungskennzeichen erwischt wirst?
Das Fahren eines E-Scooters ohne gültiges Versicherungskennzeichen ist eine Straftat. Die Konsequenzen können gravierend sein:
- Strafverfahren: Du musst mit einer Anzeige wegen Fahrens ohne Versicherungsschutz rechnen.
- Geldstrafen: Es drohen empfindliche Geldstrafen, die sich nach der Schwere des Verstoßes richten.
- Haftung bei Schäden: Im Falle eines Unfalls mit Personenschäden, Sachschäden oder Vermögensschäden haftest du vollständig und unbegrenzt mit deinem Privatvermögen. Die Folgen können existenzbedrohend sein.
- Fahrverbot: Unter Umständen kann dir auch das Fahren eines E-Scooters für eine bestimmte Zeit untersagt werden.
Daher ist es unerlässlich, stets ein gültiges Versicherungskennzeichen zu führen.
Unterschiede und Besonderheiten des Versicherungskennzeichens
Das Versicherungskennzeichen für E-Scooter unterscheidet sich von den Kennzeichen für andere Fahrzeuge in einigen Punkten:
- Größe und Form: Es ist kleiner als ein amtliches Kennzeichen für Autos oder Motorräder.
- Farbe: Die Farbe wechselt jährlich (z.B. schwarz auf blauem Grund für 2023/2024). Die Farbe ist ein wichtiges visuelles Signal für die Polizei.
- Gültigkeit: Es ist nur für das laufende Versicherungsjahr gültig und muss jährlich neu beantragt werden.
- Keine Zulassungsbescheinigung Teil II (Fahrzeugschein): Für E-Scooter mit Versicherungskennzeichen ist keine Zulassungsbescheinigung Teil II erforderlich.
Technische Voraussetzungen für die Versicherung
Damit dein E-Scooter überhaupt versichert werden kann, muss er bestimmte technische Kriterien erfüllen:
- Bauartbedingte Höchstgeschwindigkeit: Muss genau 20 km/h betragen. Ist sie höher oder niedriger (außer unter 6 km/h), ist eine Zulassung als Kleinkraftrad mit entsprechendem Kennzeichen und Führerschein erforderlich.
- Bremsen: Muss über zwei voneinander unabhängige Bremssysteme verfügen.
- Lichtanlage: Vorne ein weißer Scheinwerfer und hinten ein rotes Rücklicht.
- Klingel: Eine akustische Warnvorrichtung.
- Reifen: Müssen für die vorgesehene Geschwindigkeit ausgelegt sein.
Die Einhaltung dieser Vorgaben wird in der Regel durch die Versicherung oder im Rahmen der Kennzeichenausgabe überprüft.
Übersicht: Was du über Versicherungskennzeichen für E-Scooter wissen musst
| Aspekt | Wichtige Informationen |
|---|---|
| Gesetzliche Grundlage | Versicherungspflicht nach Elektrokleinstfahrzeuge-Verordnung (eKFV). |
| Zweck | Haftpflichtschutz für Schäden an Dritten. Nachweis über gültige Versicherung. |
| Fahrzeugtyp | E-Scooter mit bauartbedingter Höchstgeschwindigkeit von genau 20 km/h. |
| Antragstellung | Bei Versicherungsgesellschaften, die Versicherungskennzeichen anbieten. |
| Kosten | Jährlich zwischen ca. 50 und 150 Euro, je nach Anbieter und Region. |
| Gültigkeit | Beginnt am 1. März, endet am letzten Februartag des Folgejahres. Jährliche Erneuerung notwendig. |
| Konsequenzen bei Nichtbeachtung | Strafverfahren, Geldstrafen, volle persönliche Haftung bei Schäden. |
Kann man die Versicherung für E-Scooter erweitern?
Die gesetzlich vorgeschriebene Haftpflichtversicherung deckt, wie bereits erwähnt, nur Schäden ab, die du anderen zufügst. Eigenschäden am E-Scooter oder eigene Verletzungen sind nicht abgedeckt. Einige Versicherer bieten zusätzliche Policen an, um diesen Schutz zu erweitern:
- Teilkaskoversicherung: Kann Schäden am eigenen E-Scooter durch Diebstahl, Brand, Explosion, Sturm oder Hagel abdecken.
- Vollkaskoversicherung: Deckt zusätzlich zu den Leistungen der Teilkasko auch selbstverschuldete Unfallschäden am eigenen E-Scooter ab. Diese Option ist für E-Scooter jedoch nicht immer verfügbar oder wirtschaftlich sinnvoll.
- Schutzbriefe oder Unfallversicherungen: Bieten zusätzliche Absicherung bei Pannen oder persönlichen Unfällen.
Es lohnt sich, die Angebote der Versicherer genau zu prüfen und den individuellen Bedarf abzuwägen.
Wichtige Hinweise zur Anbringung des Kennzeichens
Das Versicherungskennzeichen muss so angebracht werden, dass es während der Fahrt nicht beschädigt werden oder abfallen kann. Die Polizei muss es jederzeit gut erkennen können. Achte darauf, dass das Kennzeichen nicht verdeckt oder manipuliert wird. Eine falsche oder fehlende Anbringung kann ebenfalls zu Problemen führen.
Besonderheiten für Touristische Nutzung im Ausland
Wenn du deinen E-Scooter im Ausland nutzen möchtest, informiere dich unbedingt über die dort geltenden Vorschriften. Die Regelungen bezüglich Versicherungskennzeichen und der Zulassung von E-Scootern können sich von Land zu Land stark unterscheiden. In vielen europäischen Ländern sind die Regeln ähnlich, aber Abweichungen sind möglich. In einigen Ländern ist eventuell sogar ein nationaler Führerschein erforderlich.
Häufig gestellte Fragen zu Versicherungskennzeichen für E-Scooter
Was ist die Höchstgeschwindigkeit für einen E-Scooter mit Versicherungskennzeichen?
Ein E-Scooter darf für die Nutzung mit einem Versicherungskennzeichen eine bauartbedingte Höchstgeschwindigkeit von genau 20 km/h nicht überschreiten. Ist die Höchstgeschwindigkeit höher, ist eine separate Zulassung als Kleinkraftrad erforderlich.
Welche Farbe hat das Versicherungskennzeichen und wann wechselt es?
Die Farbe des Versicherungskennzeichens wechselt jährlich am 1. März. Dies dient als visueller Indikator für die Gültigkeit des Versicherungsschutzes. Die Farben variieren von Jahr zu Jahr, beispielsweise war es in einem Versicherungsjahr schwarz auf blauem Grund.
Benötige ich einen Führerschein, um einen E-Scooter mit Versicherungskennzeichen zu fahren?
Für E-Scooter mit einer bauartbedingten Höchstgeschwindigkeit von 20 km/h, die ein Versicherungskennzeichen tragen, ist kein Führerschein erforderlich. Das Mindestalter für die Nutzung beträgt 14 Jahre.
Was muss ich tun, wenn ich meinen E-Scooter verkaufe oder kaufe?
Beim Kauf oder Verkauf eines E-Scooters mit Versicherungskennzeichen muss ein neues Versicherungskennzeichen beantragt werden. Der Käufer muss sich um den Abschluss einer neuen Haftpflichtversicherung und die Beschaffung des aktuellen Kennzeichens kümmern. Das alte Kennzeichen sollte fachgerecht entsorgt werden.
Was deckt die Haftpflichtversicherung für E-Scooter ab?
Die Haftpflichtversicherung deckt Schäden ab, die du mit deinem E-Scooter anderen zufügst. Dies umfasst Personenschäden, Sachschäden und Vermögensschäden. Sie deckt keine Schäden an deinem eigenen Fahrzeug oder an dir selbst.
Kann ich mein Versicherungskennzeichen auch für einen anderen E-Scooter verwenden?
Nein, das Versicherungskennzeichen ist immer an ein bestimmtes Fahrzeug gebunden, das durch die Versicherungsgesellschaft registriert wurde. Wenn du einen anderen E-Scooter nutzen möchtest, benötigst du dafür ein eigenes Versicherungskennzeichen.
Was sind die Strafen, wenn ich ohne gültiges Versicherungskennzeichen fahre?
Das Fahren ohne gültiges Versicherungskennzeichen ist eine Straftat und kann zu Geldstrafen, einem Strafverfahren und der vollen persönlichen Haftung bei Schäden führen, die du verursachst. Dies kann existenzielle finanzielle Folgen haben.


