

Du fragst dich, ob eine zusätzliche Versicherung für deine Smartwatch sinnvoll ist und wann sich dieser Schutz wirklich auszahlt? Angesichts des oft hohen Anschaffungspreises und der täglichen Nutzung deiner smarten Uhr, ist die Entscheidung für oder gegen eine zusätzliche Absicherung eine wichtige finanzielle Überlegung, die du nicht überstürzen solltest.
Risiken und Kosten deiner Smartwatch
Smartwatches sind Hightech-Geräte, die ständig mit dir unterwegs sind. Dieses hohe Maß an Mobilität birgt aber auch spezifische Risiken. Von alltäglichen Missgeschicken wie dem Fallenlassen bis hin zu Diebstahl oder technischen Defekten – die potenziellen Schadensfälle sind vielfältig. Die Reparaturkosten für Displayschäden oder Elektronikprobleme können schnell mehrere hundert Euro betragen, was einen erheblichen Teil des ursprünglichen Kaufpreises ausmachen kann. Ohne zusätzlichen Schutz trägst du diese Kosten im Schadensfall selbst. Es ist daher essenziell, die typischen Risiken deiner Smartwatch zu kennen und abzuwägen, wie hoch die Wahrscheinlichkeit und die finanziellen Folgen eines Schadens sind.
Häufige Schadensarten bei Smartwatches
- Displaybruch: Das Display ist das empfindlichste Bauteil einer Smartwatch und anfällig für Kratzer, Sprünge oder komplette Brüche durch Stürze oder Stöße.
- Wasserschäden: Obwohl viele Smartwatches als wasserdicht beworben werden, können Tiefseetauchen oder unsachgemäße Handhabung zu Wasserschäden führen, die die Elektronik zerstören.
- Akku-Defekte: Mit der Zeit kann die Akkuleistung nachlassen oder der Akku kann defekt werden, was zu einer stark verkürzten Nutzungsdauer oder zum Totalausfall führt.
- Mechanische Beschädigungen: Gehäusebruch, defekte Tasten oder Armbandbefestigungen sind ebenfalls typische Verschleiß- oder Unfallschäden.
- Diebstahl: Gerade in belebten Umgebungen kann deine Smartwatch Ziel von Dieben werden.
- Technische Defekte: Unabhängig von äußerer Einwirkung können auch interne Komponenten versagen, was zu Funktionsstörungen oder einem kompletten Ausfall führt.
Wann lohnt sich eine Smartwatch-Versicherung?
Die Entscheidung für eine Versicherung hängt von mehreren Faktoren ab, die du individuell bewerten musst. Grundsätzlich lohnt sich eine zusätzliche Absicherung immer dann, wenn das finanzielle Risiko eines Schadens für dich nicht tragbar ist und die Kosten der Versicherung im Verhältnis zum Wert des Geräts und der Wahrscheinlichkeit eines Schadens stehen.
Faktoren für die Entscheidung
- Wert der Smartwatch: Je höher der Anschaffungspreis deiner Smartwatch, desto größer ist das finanzielle Risiko im Schadensfall. Für ein Premium-Modell mit einem Wert von 500 Euro oder mehr ist eine Versicherung oft eher ratsam als für ein Einsteigermodell für 100 Euro.
- Deine Nutzungsgewohnheiten: Bist du sehr aktiv, treibst viel Sport im Freien, arbeitest du in einem handwerklichen Beruf oder bist du generell unvorsichtig im Umgang mit technischen Geräten? Dann steigt die Wahrscheinlichkeit von Beschädigungen. Wenn du deine Uhr hauptsächlich im Büro oder zu Hause trägst, ist das Risiko geringer.
- Risikobereitschaft: Manche Menschen sind von Natur aus risikofreudiger und akzeptieren die Möglichkeit eines finanziellen Verlusts eher als andere.
- Kosten der Versicherung: Vergleiche die jährlichen oder monatlichen Kosten der Versicherung mit den potenziellen Reparatur- oder Wiederbeschaffungskosten. Achte auch auf die Selbstbeteiligung, die im Schadensfall anfällt.
- Bestehender Schutz: Prüfe, ob deine Hausratversicherung oder deine Kreditkarte bereits bestimmte Schäden an der Smartwatch abdeckt. Oft sind hierbei aber nur sehr begrenzte Leistungen enthalten oder es gibt hohe Selbstbehalte.
Arten von Zusatzschutz für Smartwatches
Neben der klassischen Smartphone-Versicherung, die oft auch Smartwatches mit abdeckt, gibt es spezialisierte Angebote. Diese unterscheiden sich in ihrem Leistungsumfang und ihren Kosten.
Übersicht der Versicherungsarten
| Versicherungsart | Typische Leistungen | Kosten (ungefähre Spanne) | Besonderheiten |
|---|---|---|---|
| Geräteversicherung / Elektronikversicherung | Schutz vor Unfallschäden (Displayschäden, Sturzschäden), Fallschäden, Wasserschäden, Diebstahl, Vandalismus, Brand, Blitzschlag, Überspannung. | 2-8% des Neupreises pro Jahr, oft als monatlicher Beitrag. | Kann oft direkt beim Kauf abgeschlossen werden oder nachträglich. Oft mit Selbstbeteiligung. |
| Rundum-Schutzbrief | Umfasst oft auch Verschleißschäden, Akku-Defekte (mit Einschränkungen), und Serviceleistungen wie Reparatur vor Ort oder Leihgerät. | Etwas höher als reine Geräteversicherungen, aber breiterer Leistungsumfang. | Kombiniert oft technische Absicherung mit Serviceleistungen. |
| Diebstahlversicherung | Fokussiert sich ausschließlich auf den Schutz vor Diebstahl, sowohl bei einfachem Diebstahl als auch bei Raub. | Generell günstiger als Vollkasko-Versicherungen, wenn Diebstahl das Hauptanliegen ist. | Wichtig: Prüfe die genauen Bedingungen für „einfachen Diebstahl“ (z.B. aus einer Tasche entwendet). |
| Erweiterte Herstellergarantie | Verlängert die normale Herstellergarantie, deckt aber in der Regel nur Material- und Produktionsfehler ab, keine Unfallschäden oder Diebstahl. | Abhängig vom Hersteller und der Dauer der Verlängerung. | Bietet keine Absicherung gegen externe Einwirkungen. |
Was deckt eine gute Smartwatch-Versicherung ab?
Ein umfassender Versicherungsschutz sollte idealerweise die häufigsten Schadensfälle abdecken, die mit der Nutzung einer Smartwatch verbunden sind. Achte genau auf die Details in den Versicherungsbedingungen, da sich die Angebote stark unterscheiden können.
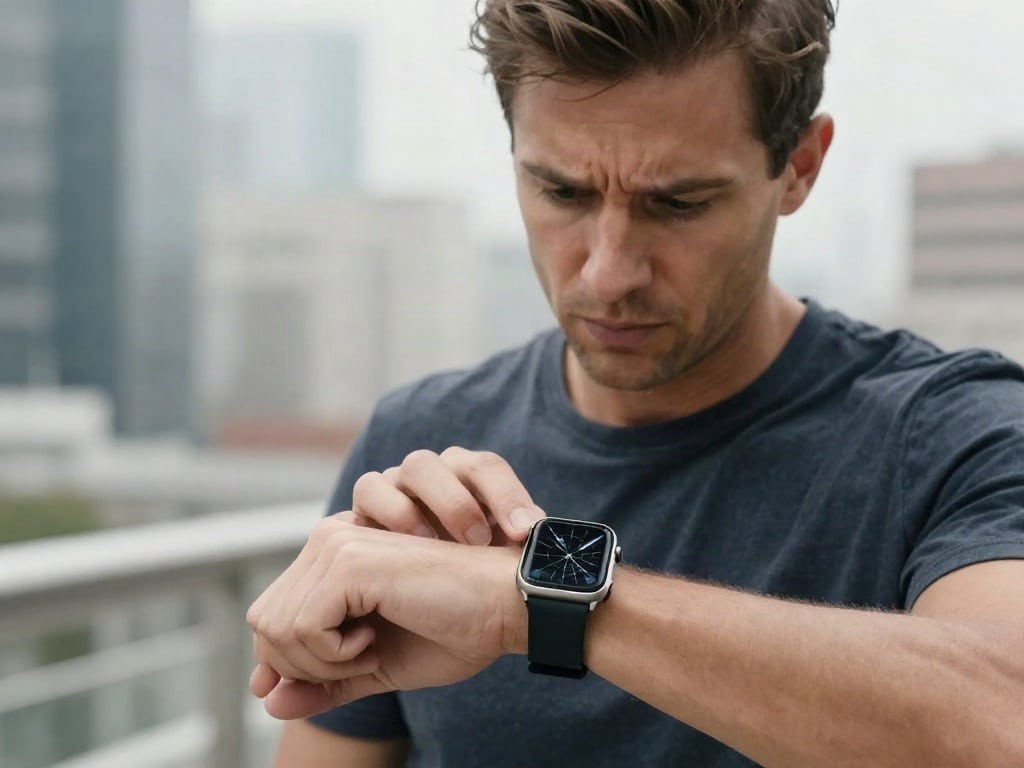
Leistungskatalog einer empfehlenswerten Versicherung
- Unfallbedingte Beschädigungen: Dies ist der wichtigste Punkt. Eine gute Versicherung deckt Displayschäden, Sturzschäden, Stoßschäden und Brüche am Gehäuse ab.
- Wasserschäden: Auch wenn deine Smartwatch wasserdicht ist, können unerwartete Schäden durch Wasser auftreten.
- Diebstahl: Der Schutz vor Diebstahl ist für viele ein entscheidendes Kriterium. Hierbei muss klar definiert sein, ob auch einfacher Diebstahl (z.B. Entwendung aus einer Tasche) abgedeckt ist.
- Verschleißschäden: Manche Versicherungen decken auch normale Abnutzungserscheinungen wie nachlassende Akkuleistung ab, was aber eher selten ist und oft zeitlich oder leistungsbezogen limitiert.
- Unbeabsichtigte Beschädigung durch Dritte: Wenn jemand anderes deine Smartwatch versehentlich beschädigt.
- Elektronikschäden: Über die reine Herstellergarantie hinausgehende elektronische Defekte, die nicht auf normale Abnutzung zurückzuführen sind.
Worauf du bei der Auswahl achten solltest
Nicht jede Versicherung ist gleich. Bevor du dich für einen Anbieter entscheidest, solltest du die folgenden Punkte sorgfältig prüfen, um sicherzustellen, dass du den bestmöglichen Schutz für dein Geld erhältst.
Wichtige Kriterien für den Versicherungsvergleich
- Selbstbeteiligung: Wie hoch ist der Betrag, den du im Schadensfall selbst tragen musst? Eine hohe Selbstbeteiligung senkt zwar die monatlichen Kosten, kann aber im Ernstfall teuer werden.
- Versicherungsdauer: Wie lange läuft die Versicherung? Oft sind Verträge mit einer Laufzeit von 1-3 Jahren üblich. Achte auf automatische Verlängerungen und Kündigungsfristen.
- Geltungsbereich: Ist die Versicherung weltweit gültig oder nur in einem bestimmten Land/Region?
- Ausschlüsse: Welche Schäden sind explizit nicht versichert? Versteckte Mängel, Schäden durch grobe Fahrlässigkeit oder Schäden, die bereits vor Versicherungsbeginn bestanden, sind häufig ausgeschlossen.
- Reparaturabwicklung: Wie lange dauert eine Reparatur? Musst du das Gerät einschicken oder gibt es Partnerwerkstätten? Wird ein Leihgerät gestellt?
- Neuwertentschädigung vs. Zeitwert: Erhältst du im Totalschadenfall den Neupreis oder den aktuellen Marktwert der beschädigten Uhr? Eine Neuwertentschädigung ist natürlich vorteilhafter.
- Kulanz des Versicherers: Lies Erfahrungsberichte anderer Kunden, um einen Eindruck von der Zuverlässigkeit und Kundenfreundlichkeit des Versicherers zu bekommen.
Alternativen zur Versicherung
Bevor du dich für eine Versicherung entscheidest, solltest du auch überlegen, ob es günstigere oder einfachere Alternativen gibt, um das Risiko zu minimieren.
Andere Schutzmaßnahmen
- Schutzhüllen und Displayschutzfolien: Eine robuste Hülle und eine hochwertige Displayschutzfolie können das Risiko von Kratzern und leichten Stürzen erheblich reduzieren. Diese sind in der Regel eine einmalige Anschaffung und deutlich günstiger als eine jährliche Versicherung.
- Vorsichtiger Umgang: Der beste Schutz ist oft, achtsam mit deinem Gerät umzugehen. Vermeide Situationen, in denen das Risiko für Beschädigungen hoch ist.
- Rücklagen bilden: Du könntest einen kleinen Betrag jeden Monat beiseitelegen, um im Schadensfall die Reparaturkosten aus eigener Tasche bezahlen zu können. Ob sich das rechnet, hängt von der Höhe der Rücklage und der Wahrscheinlichkeit eines Schadens ab.
- Gebrauchtgerät kaufen: Wenn du ein älteres oder generalüberholtes Modell kaufst, ist das finanzielle Risiko bei einem Defekt geringer.
FAQ – Häufig gestellte Fragen zu Smartwatch versichern: Wann lohnt sich zusätzlicher Schutz?
Ist meine Smartwatch über die Hausratversicherung abgedeckt?
In der Regel ist deine Smartwatch über die Hausratversicherung gegen Schäden durch Feuer, Leitungswasser, Sturm oder Einbruchdiebstahl mitversichert. Schäden, die du selbst verursachst (z.B. durch Herunterfallen) oder einfacher Diebstahl (wenn deine Uhr dir aus der Tasche gezogen wird) sind jedoch meist nicht abgedeckt, es sei denn, du hast eine Zusatzversicherung für Diebstahl abgeschlossen.
Muss ich die Versicherung direkt beim Kauf abschließen?
Nicht unbedingt. Viele Versicherer bieten die Möglichkeit, eine Geräteversicherung auch noch einige Wochen oder Monate nach dem Kauf abzuschließen. Prüfe die jeweiligen Fristen und Bedingungen des Versicherers, da manche Angebote nur für Neugeräte gelten.
Was ist der Unterschied zwischen einer Geräteversicherung und einer erweiterten Garantie?
Eine erweiterte Garantie verlängert im Wesentlichen die vom Hersteller gebotene Gewährleistung und deckt primär Material- und Produktionsfehler ab. Eine Geräteversicherung hingegen bietet Schutz gegen eine viel breitere Palette von Risiken, einschließlich selbst verursachter Schäden wie Sturz- oder Wasserschäden sowie Diebstahl.
Wie hoch sind die durchschnittlichen Kosten für eine Smartwatch-Versicherung?
Die Kosten variieren stark je nach Wert der Smartwatch, dem Umfang des Versicherungsschutzes und dem Anbieter. Als grobe Orientierung kann man von 2 bis 8 Prozent des Neupreises pro Jahr ausgehen. Manche Anbieter berechnen eine jährliche Prämie, andere bieten monatliche Abonnements an.
Was passiert, wenn meine Smartwatch gestohlen wird?
Wenn Diebstahl in deiner Versicherungspolice enthalten ist, wird der Schaden üblicherweise reguliert. Die genauen Bedingungen sind entscheidend: Oft muss ein Polizeibericht vorgelegt werden. Achte darauf, ob einfacher Diebstahl (wenn deine Uhr unbewacht abhandenkommt) oder nur Raub (wenn du unter Androhung von Gewalt bestohlen wirst) abgedeckt ist.
Sollte ich eine Versicherung für eine gebrauchte Smartwatch abschließen?
Eine Versicherung für ein gebrauchtes Gerät kann sinnvoll sein, wenn der Restwert noch hoch genug ist und du das Risiko eines weiteren Wertverlusts durch einen Defekt nicht tragen möchtest. Prüfe aber genau, ob Versicherer gebrauchte Geräte überhaupt versichern und zu welchen Konditionen. Oftmals ist der Abschluss nur für Neugeräte möglich.
Lohnt sich eine Versicherung für eine günstigere Smartwatch?
Für sehr günstige Smartwatches (unter 100-150 Euro) lohnt sich eine Versicherung in der Regel nicht. Die jährlichen Versicherungskosten und eine eventuelle Selbstbeteiligung könnten den Neuwert des Geräts übersteigen oder sich dem Neuwert annähern. Hier sind Schutzhüllen und eine vorsichtige Handhabung oft die bessere Wahl.


