
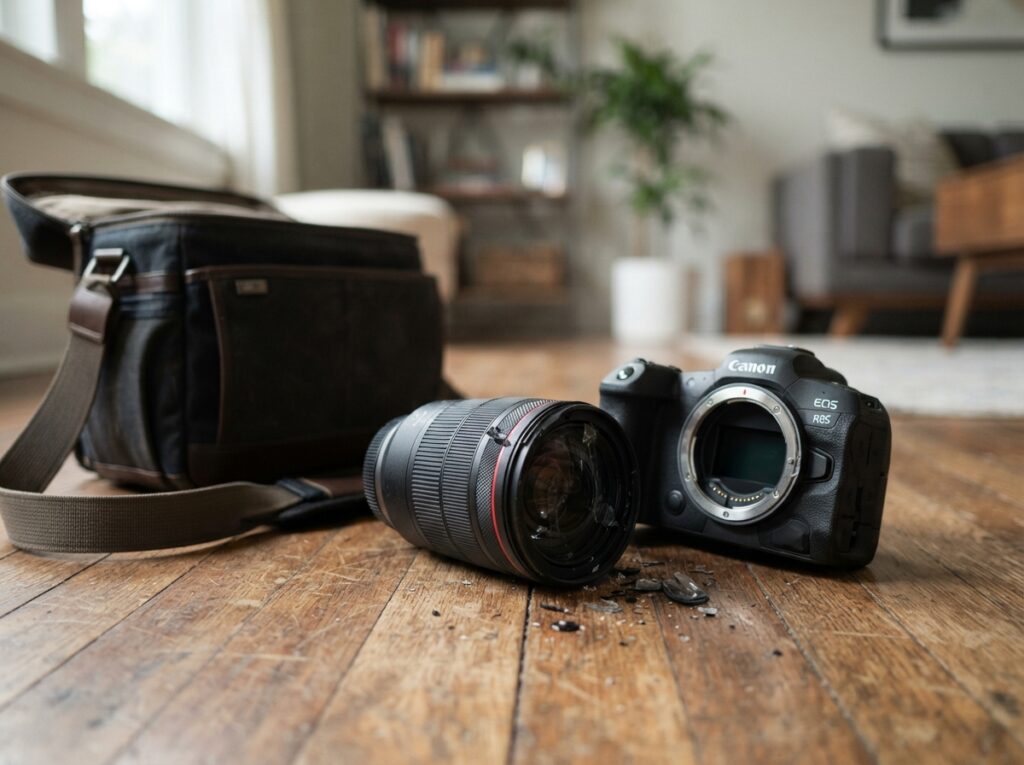
Dein teures Kameraobjektiv ist dir versehentlich heruntergefallen und nun ist es beschädigt? Diese Situation ist ärgerlich, doch es gibt Möglichkeiten, die Kosten für eine Reparatur oder einen Ersatz zu decken. Die entscheidende Frage ist: Welche Versicherung kommt für den Schaden an deinem Objektiv auf?
Die wichtigsten Versicherungsarten im Überblick
Wenn dein Objektiv herunterfällt und Schaden nimmt, sind verschiedene Versicherungen potenziell zuständig. Welche davon tatsächlich greift, hängt von den Umständen des Schadens und den spezifischen Bedingungen deines Vertrags ab. Grundsätzlich kommen hierfür folgende Versicherungen in Frage:
- Hausratversicherung: Sie deckt Schäden an deinem beweglichen Besitz ab, der sich üblicherweise in deinem Haushalt befindet. Dies kann auch für Kameras und Objektive gelten, allerdings mit Einschränkungen.
- Kameraversicherung / Elektronikversicherung: Spezielle Versicherungen für technische Geräte bieten oft einen umfassenderen Schutz, auch für Schäden durch Herunterfallen.
- Haftpflichtversicherung: Diese greift nur, wenn du mit deinem heruntergefallenen Objektiv einen Schaden bei einer anderen Person verursacht hast. Für den Schaden am eigenen Objektiv zahlt sie nicht.
- Kreditkartenversicherung: Manche Kreditkarten beinhalten Schutz für Einkäufe, der auch für heruntergefallene Kameras und Objektive gelten kann.
Hausratversicherung: Wann sie greift und wo die Grenzen liegen
Deine Hausratversicherung ist in erster Linie dafür gedacht, dein Hab und Gut vor Schäden wie Diebstahl, Feuer, Leitungswasser oder Sturm zu schützen. Für herunterfallende Gegenstände greift sie unter bestimmten Bedingungen:
Schutz bei grober Fahrlässigkeit
Die meisten Hausratversicherungen decken Schäden ab, die durch „einfache Fahrlässigkeit“ entstehen. Wenn dir dein Objektiv also schlicht aus der Hand rutscht, weil du unaufmerksam warst, kann deine Hausratversicherung hierfür aufkommen. Es ist jedoch entscheidend, dass du bei der Schadenmeldung ehrlich und transparent bist. Vermeide es, den Schaden zu verschweigen oder die Umstände zu beschönigen, da dies zum Verlust des Versicherungsschutzes führen kann.
Ausschluss bei grober Fahrlässigkeit
Der Teufel steckt oft im Detail der Versicherungsbedingungen. Während einfache Fahrlässigkeit in der Regel abgedeckt ist, schließen viele Hausratversicherungen Schäden aus, die durch „grobe Fahrlässigkeit“ verursacht wurden. Was genau als grobe Fahrlässigkeit gilt, ist nicht immer eindeutig definiert, kann aber Situationen umfassen, in denen du ein besonders hohes Risiko eingegangen bist oder deine Sorgfaltspflicht in erheblichem Maße verletzt hast. Wenn du beispielsweise bewusst mit dem Objektiv herumwirfst oder es unter extrem unsicheren Bedingungen verwendest, könnte dies als grobe Fahrlässigkeit eingestuft werden.
Geografische Einschränkungen
Die Hausratversicherung deckt Schäden an deinem Hausrat in der Regel nur ab, solange sich dieser in deiner eigenen Wohnung oder an deinem üblichen Wohnort befindet. Für Schäden, die im Ausland entstehen, benötigst du oft eine zusätzliche Reisegepäckversicherung oder eine spezielle Auslandskrankenversicherung, die auch Diebstahl und Beschädigung von Gegenständen einschließt. Prüfe die genauen Bedingungen deines Vertrags, um sicherzugehen, wie weit dein Versicherungsschutz reicht.
Wertgrenzen und Selbstbehalte
Es ist wichtig zu wissen, dass Hausratversicherungen oft eine Obergrenze für die Entschädigung haben. Für besonders wertvolle Gegenstände wie hochwertige Kameraobjektive kann es sinnvoll sein, eine zusätzliche Versicherung oder eine Erhöhung der Versicherungssumme für bestimmte Wertgegenstände zu vereinbaren. Achte auch auf den vereinbarten Selbstbehalt. Dies ist der Betrag, den du im Schadensfall selbst tragen musst. Ein hoher Selbstbehalt reduziert zwar die Versicherungsprämie, bedeutet aber im Schadensfall höhere eigene Kosten.
Spezielle Kameraversicherungen und Elektronikversicherungen
Für Fotografen und Videografen, die auf ihre Ausrüstung angewiesen sind, stellen spezielle Kameraversicherungen oder umfassendere Elektronikversicherungen oft die beste Lösung dar. Diese Policen sind speziell auf die Risiken zugeschnitten, denen technische Geräte ausgesetzt sind.
Umfassender Schutz bei versehentlichen Beschädigungen
Im Gegensatz zur Hausratversicherung decken spezielle Kameraversicherungen oft explizit Schäden ab, die durch versehentliches Herunterfallen, Stoßen oder Fallenlassen entstehen. Dies ist der Kernpunkt, der sie von der Hausratversicherung unterscheidet und sie für dein Problem besonders relevant macht. Du erhältst hier also in der Regel eine direktere und unkompliziertere Leistung, wenn das Missgeschick passiert.
Fremd- und Diebstahlschutz
Neben Beschädigungen durch Herunterfallen beinhalten viele dieser Spezialversicherungen auch Schutz vor Diebstahl, Raub und sogar vor Schäden, die durch unsachgemäße Handhabung oder Bedienungsfehler entstehen. Manche Policen bieten sogar einen Schutz gegen Elementarschäden wie Wasserschäden oder Kurzschlüsse, die bei normalen Hausratversicherungen oft nicht abgedeckt sind.
Neuwertentschädigung und Reparaturkosten
Ein wesentlicher Vorteil von Kamera- und Elektronikversicherungen ist, dass sie oft eine Neuwertentschädigung anbieten. Das bedeutet, dass du im Falle eines Totalschadens den vollen Neupreis des Objektivs erstattet bekommst, anstatt nur den Zeitwert (Neuwert abzüglich Wertverlust durch Alter und Gebrauch). Auch die Kosten für eine fachgerechte Reparatur werden in der Regel übernommen, oft ohne Selbstbehalt.
Voraussetzungen und Einschränkungen
Auch bei diesen Spezialversicherungen gibt es Bedingungen. Du musst in der Regel nachweisen können, dass das Objektiv zum Zeitpunkt des Schadens ordnungsgemäß verwendet wurde und du dich an die Bedienungsanleitung gehalten hast. Manipulationsversuche oder vorsätzliche Beschädigungen sind natürlich auch hier ausgeschlossen. Achte auf die Laufzeit des Vertrags und die Kündigungsfristen. Informiere dich genau über eventuelle Ausschlüsse, zum Beispiel für professionelle Nutzung, wenn du deine Ausrüstung gewerblich einsetzt.
Die Rolle der Haftpflichtversicherung
Es ist wichtig zu verstehen, dass die Haftpflichtversicherung in diesem Fall nicht für den Schaden an deinem eigenen Objektiv aufkommt. Ihre Aufgabe ist es, dich vor den finanziellen Folgen zu schützen, wenn du mit deinem Verhalten oder deinen Besitztümern einen Schaden bei Dritten verursachst.
Schaden an Dritten
Stell dir vor, dein heruntergefallenes Objektiv beschädigt dabei das teure Smartphone eines Passanten oder die Windschutzscheibe eines Autos. In einer solchen Situation greift deine private Haftpflichtversicherung. Sie würde die Reparaturkosten für das beschädigte Eigentum des Dritten übernehmen und dich somit vor einer potenziell hohen finanziellen Belastung bewahren.
Kein Schutz für das eigene Eigentum
Die Haftpflichtversicherung bietet dir keinen Schutz für Schäden an deinem eigenen Besitz, auch wenn du ihn selbst verschuldet hast. Dein heruntergefallenes Objektiv ist dein Eigentum, und die Haftpflichtversicherung ist nicht dafür gedacht, deine eigenen Verluste zu kompensieren.
Kreditkartenversicherungen: Ein möglicher Zusatzschutz
Einige Premium-Kreditkarten bieten ihren Inhabern zusätzliche Versicherungsleistungen. Darunter kann sich auch eine Art „Einkaufschutz“ oder „Geräteschutz“ verbergen, der unter Umständen auch für den Kauf von Technik wie Kameraobjektiven gilt.
Bedingungen prüfen
Die Leistungen und Bedingungen dieser Kreditkartenversicherungen sind sehr unterschiedlich. Oftmals ist der Schutz zeitlich begrenzt (z.B. 90 Tage ab Kaufdatum) und deckt nur bestimmte Arten von Schäden ab. Es ist entscheidend, dass du die genauen Versicherungsbedingungen deiner Kreditkarte genau liest. Achte auf:
- Gibt es eine Obergrenze für den Schadenbetrag?
- Welche Arten von Schäden sind abgedeckt (z.B. nur Diebstahl oder auch versehentliche Beschädigung)?
- Wie lange ist der Schutz nach dem Kauf gültig?
- Gibt es eine Selbstbeteiligung?
- Muss der Kauf mit der spezifischen Kreditkarte getätigt worden sein?
Selten die Hauptlösung
Auch wenn eine Kreditkartenversicherung hilfreich sein kann, ist sie selten die primäre oder einzige Lösung für den Schaden an einem heruntergefallenen Objektiv. Sie sollte eher als eine zusätzliche Absicherung betrachtet werden, falls andere Versicherungen nicht greifen oder die Deckung nicht ausreicht.
Schadensmeldung: So gehst du am besten vor
Wenn dein Objektiv heruntergefallen ist und du einen Schaden meldest, ist ein korrektes Vorgehen entscheidend für die reibungslose Abwicklung und die Kostenerstattung.
Schnelligkeit ist wichtig
Melde den Schaden so schnell wie möglich bei deiner Versicherung. Viele Versicherer haben Fristen für die Schadensmeldung, deren Überschreitung zum Verlust des Versicherungsschutzes führen kann. Je früher du den Schaden meldest, desto besser.
Dokumentation ist das A und O
Sammle alle relevanten Informationen und Beweise:
- Fotos des Schadens: Mache aussagekräftige Bilder vom beschädigten Objektiv, die den Schaden deutlich zeigen.
- Kaufbeleg: Halte den Originalkaufbeleg oder eine Rechnung bereit, die das Kaufdatum und den Preis des Objektivs belegt.
- Objektivdetails: Notiere dir die genaue Modellbezeichnung, Seriennummer und das Kaufdatum.
- Schadenshergang: Beschreibe präzise, wie es zu dem Herunterfallen kam. Sei ehrlich und vermeide Übertreibungen oder Auslassungen.
- Zeugen: Falls es Zeugen des Vorfalls gab, notiere deren Kontaktdaten.
Kontaktaufnahme mit der Versicherung
Nutze die offiziellen Kanäle deiner Versicherung zur Schadensmeldung. Dies kann über ein Online-Formular, per E-Mail oder telefonisch erfolgen. Halte alle gesammelten Dokumente und Informationen bereit. Beschreibe den Vorfall sachlich und beantworte alle Fragen der Versicherung wahrheitsgemäß.
Geduld und Nachfragen
Die Bearbeitung von Versicherungsfällen kann einige Zeit in Anspruch nehmen. Wenn du innerhalb einer angemessenen Frist keine Rückmeldung erhältst, kannst du höflich bei der Versicherung nachfragen. Sei darauf vorbereitet, dass die Versicherung eventuell weitere Informationen anfordert.
Wichtige Fragen zur Objektiv-Beschädigung
| Versicherungsart | Schutz bei Herunterfallen | Ausschlussklauseln | Typische Deckungsgrenzen |
|---|---|---|---|
| Hausratversicherung | Möglicherweise (einfache Fahrlässigkeit) | Grobe Fahrlässigkeit, Vorsatz, Schäden außerhalb des Wohnsitzes | Wertgrenzen für einzelne Gegenstände, Gesamtsumme der Hausratversicherung |
| Kamera-/Elektronikversicherung | Ja, oft explizit | Vorsätzliche Beschädigung, unsachgemäße Handhabung (je nach Police) | Neuwertentschädigung, Reparaturkosten, oft keine Selbstbeteiligung |
| Haftpflichtversicherung | Nein (nur für Schäden an Dritten) | Schäden am eigenen Eigentum | Deckungssummen für Personenschäden und Sachschäden |
| Kreditkartenversicherung | Möglicherweise (je nach Kreditkartenvertrag) | Zeitliche Begrenzung, spezifische Schadenarten | Oft geringere Obergrenzen als Spezialversicherungen |
FAQ – Häufig gestellte Fragen zu Objektiv heruntergefallen: Welche Versicherung übernimmt den Schaden?
Übernimmt meine normale Hausratversicherung, wenn ich mein Objektiv zu Hause fallen lasse?
In vielen Fällen ja, solange es sich um einfache Fahrlässigkeit handelt. Wenn dir das Objektiv einfach aus der Hand rutscht, ist das meist abgedeckt. Allerdings schließen viele Policen Schäden aus, die durch grobe Fahrlässigkeit oder Vorsatz entstehen. Es ist ratsam, deine spezifischen Vertragsbedingungen zu prüfen, insbesondere hinsichtlich der Definition von grober Fahrlässigkeit.
Was ist der Unterschied zwischen einfacher und grober Fahrlässigkeit in Bezug auf die Versicherung?
Einfache Fahrlässigkeit liegt vor, wenn du deine Sorgfaltspflicht leicht verletzt hast, zum Beispiel durch kurzzeitige Unachtsamkeit. Grobe Fahrlässigkeit geht darüber hinaus und bedeutet eine erhebliche Verletzung der Sorgfaltspflicht, bei der das Außerachtlassen offensichtlicher Gefahren im Raum steht. Ein Beispiel könnte sein, ein teures Objektiv über einer harten Oberfläche in der Hand zu halten, während man durch eine überfüllte Menschenmenge eilt.
Kann ich mein Objektiv auch versichern, wenn ich es beruflich nutze?
Ja, das ist oft möglich, aber du benötigst in der Regel eine spezielle Berufshaftpflichtversicherung oder eine spezielle gewerbliche Versicherung für elektronische Geräte. Normale Hausratversicherungen oder auch viele private Elektronikversicherungen decken Schäden, die im Rahmen einer beruflichen Tätigkeit entstehen, nicht ab. Kläre dies unbedingt im Vorfeld mit deinem Versicherer.
Muss ich den Schaden immer mit Fotos belegen?
Ja, eine gute Dokumentation ist entscheidend. Fotos des beschädigten Objektivs, die den Schaden klar und deutlich zeigen, sind meist unerlässlich. Ebenso wichtig sind der Kaufbeleg und eine detaillierte Beschreibung des Hergangs. Ohne ausreichende Beweise kann die Versicherung die Leistung verweigern.
Was passiert, wenn mein Objektiv im Ausland herunterfällt?
Die Hausratversicherung deckt in der Regel nur Schäden ab, die in deinem eigenen Haushalt oder an deinem üblichen Wohnort entstehen. Für Schäden im Ausland benötigst du eine separate Reisegepäckversicherung, die auch Beschädigungen oder Diebstahl von elektronischen Geräten einschließt. Überprüfe die Bedingungen deiner Reisegepäckversicherung oder deiner Kreditkarte auf entsprechende Leistungen.
Wie hoch ist die Wahrscheinlichkeit, dass die Versicherung die Reparaturkosten vollständig übernimmt?
Das hängt stark von der Art der Versicherung und den genauen Vertragsbedingungen ab. Spezialisierte Kamera- oder Elektronikversicherungen bieten oft eine Neuwertentschädigung oder übernehmen die vollen Reparaturkosten. Bei der Hausratversicherung hängt die Erstattung vom Zeitwert des Objektivs ab und kann durch die vereinbarte Versicherungssumme oder den Selbstbehalt begrenzt sein. Lies dir die Bedingungen genau durch, um zu wissen, was dich im Schadensfall erwartet.
Kann ich mein Objektiv nach dem Sturz noch reparieren lassen, wenn keine Versicherung zahlt?
Ja, auch wenn keine Versicherung den Schaden deckt, kannst du dein Objektiv natürlich in einer Fachwerkstatt reparieren lassen. Die Kosten dafür musst du dann jedoch selbst tragen. Es empfiehlt sich, vorab einen Kostenvoranschlag einzuholen, um abzuschätzen, ob sich die Reparatur im Verhältnis zum Neuwert des Objektivs noch lohnt.


