
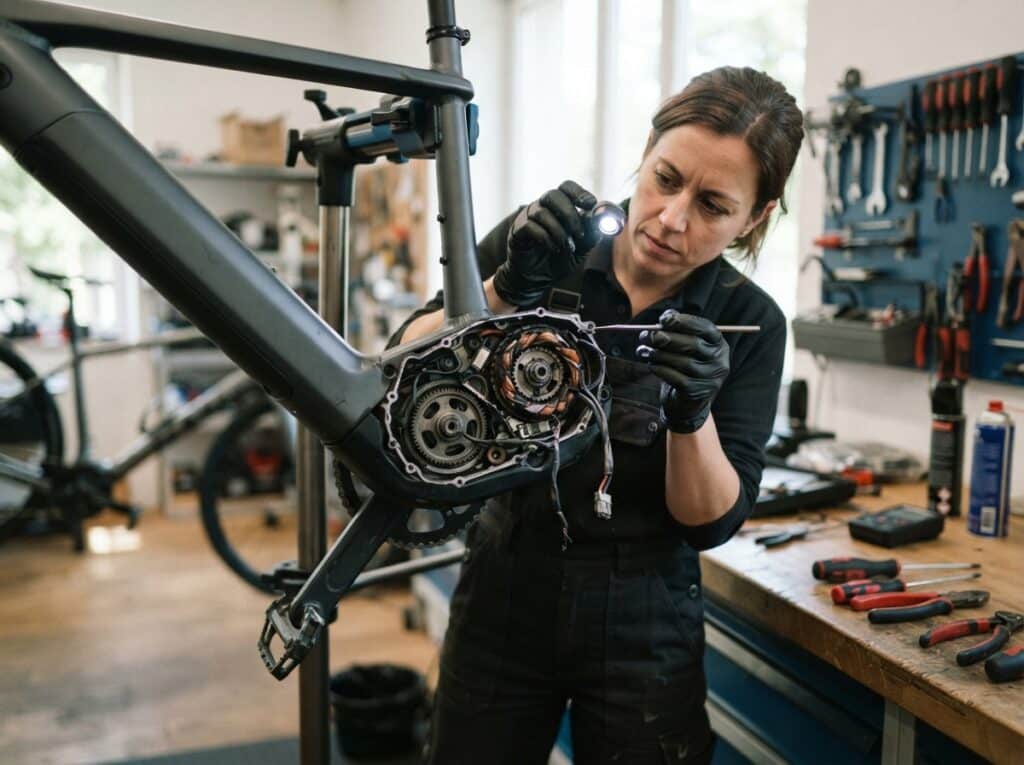
Ein Motorschaden an deinem E-Bike wirft schnell die Frage auf, wer die Kosten für Reparatur oder Ersatz trägt, besonders wenn es um Versicherungsleistungen geht. Deine Mobilität hängt entscheidend vom reibungslosen Funktionieren des Motors ab, und ein plötzlicher Ausfall kann teuer werden.
Was genau ist ein Motorschaden am E-Bike?
Ein Motorschaden am E-Bike bezeichnet eine Beschädigung oder Fehlfunktion der elektrischen Antriebseinheit. Dies kann eine Vielzahl von Problemen umfassen, die dazu führen, dass der Motor nicht mehr die erwartete Leistung erbringt oder gänzlich ausfällt. Typische Ursachen können Materialermüdung, Herstellungsfehler, unsachgemäße Nutzung, aber auch externe Einflüsse wie Wasserschäden oder starke Stöße sein. Die Komplexität der E-Bike-Motoren, die oft ein integriertes Getriebe, Sensoren und Elektronik beinhalten, macht sie anfällig für spezifische Defekte.
Wann greift eine Versicherung bei Motorschaden am E-Bike?
Die Frage, ob und wann eine Versicherung bei einem Motorschaden am E-Bike greift, ist von entscheidender Bedeutung. Hierbei muss zwischen verschiedenen Versicherungsarten unterschieden werden, da nicht jede Police automatisch für jeden Motorschaden aufkommt. Grundsätzlich sind es vor allem die spezialisierte E-Bike-Versicherung und in bestimmten Fällen die Hausratversicherung oder die Fahrradversicherung, die hier relevant werden können. Die Haftpflichtversicherung greift in der Regel nicht, da sie Schäden am eigenen Eigentum nicht abdeckt. Die Bedingungen und Leistungsumfänge variieren stark zwischen den Anbietern und den einzelnen Policen, weshalb ein genauer Blick in die Versicherungsunterlagen unerlässlich ist.
Verschiedene Versicherungsoptionen im Überblick
Für den Fall eines Motorschadens an deinem E-Bike stehen dir verschiedene Versicherungsansätze zur Verfügung, die jeweils unterschiedliche Deckungsumfänge und Konditionen bieten. Die Auswahl der passenden Versicherung hängt stark von deinen individuellen Bedürfnissen, dem Wert deines E-Bikes und dem gewünschten Schutz ab.
1. Spezialisierte E-Bike-Versicherung
Dies ist oft die umfassendste Option, da sie speziell auf die Bedürfnisse und Risiken von E-Bikes zugeschnitten ist. Viele dieser Policen beinhalten eine explizite Deckung für den Elektromotor und dessen Komponenten.
- Umfassende Abdeckung: Deckt in der Regel Verschleiß, Materialfehler und unsachgemäße Handhabung ab, die zu einem Motorschaden führen.
- Akkudeckung: Oft sind auch Schäden am Akku, der für den Betrieb des Motors unerlässlich ist, eingeschlossen.
- Vandalismus und Diebstahl: Häufig sind diese Risiken ebenfalls Bestandteil der Police.
- Reparaturkosten: Übernimmt die Kosten für die Reparatur oder den Austausch des Motors.
- Serviceleistungen: Manche Anbieter beinhalten auch Pannenhilfe oder einen Ersatzfahrradservice.
2. Fahrradversicherung (erweitert für E-Bikes)
Eine allgemeine Fahrradversicherung kann für E-Bikes erweitert werden, um auch spezifische Komponenten wie den Motor abzudecken. Hier ist es wichtig, genau zu prüfen, ob der Elektromotor explizit als versichertes Teil genannt wird.
- Basis-Schutz: Deckt meist Diebstahl und Vandalismus ab.
- Zusatzoptionen: Für Motorschäden ist oft eine separate oder erweiterte Klausel notwendig, die spezifische technische Defekte einschließt.
- Ausschluss von Verschleiß: Viele herkömmliche Fahrradversicherungen schließen reine Verschleißschäden am Motor aus.
3. Hausratversicherung mit E-Bike-Zusatz
In einigen Fällen kann die Hausratversicherung, insbesondere bei wertvolleren Fahrrädern wie E-Bikes, durch eine Zusatzklausel erweitert werden, die auch Schäden am Fahrrad selbst abdeckt. Hierbei ist die Deckung für den Motor oft begrenzt.
- Allgefahrendeckung: Kann unter Umständen auch Motorschäden einschließen, wenn sie als Teil des versicherten Fahrrads angesehen werden.
- Begrenzte Abdeckung: Oft sind nur Schäden durch Diebstahl, Brand oder Vandalismus versichert. Technische Defekte oder Verschleiß am Motor sind selten abgedeckt.
- Selbstbehalt: Meist ein höherer Selbstbehalt als bei spezialisierten E-Bike-Versicherungen.
- Radausstattung: Der Motor wird manchmal nur als Zubehör des Fahrrads betrachtet und nicht als eigenständiges, versichertes Aggregat.
4. Gewährleistung und Garantie des Herstellers
Bevor du dich an eine Versicherung wendest, solltest du immer prüfen, ob der Schaden möglicherweise unter die gesetzliche Gewährleistung oder die Herstellergarantie fällt. Dies ist besonders bei neueren E-Bikes der Fall.
- Gesetzliche Gewährleistung: Bietet Schutz vor Mängeln, die bereits beim Kauf vorhanden waren.
- Herstellergarantie: Kann über die gesetzliche Gewährleistung hinausgehen und deckt oft spezifische Bauteile, einschließlich des Motors, für einen bestimmten Zeitraum ab.
- Wichtige Klauseln: Achte auf Ausschlussklauseln bezüglich bestimmter Nutzungsarten oder unsachgemäßer Wartung.
Schadensarten, die eine Versicherung abdecken kann
Die Deckung eines Motorschadens durch eine Versicherung hängt stark von der Art des Schadens und den Vertragsbedingungen ab. Grundsätzlich werden Schäden, die auf unerwartete Ereignisse oder Herstellungsfehler zurückzuführen sind, eher abgedeckt als normale Verschleißerscheinungen.
- Material- und Herstellungsfehler: Defekte an Bauteilen des Motors, die auf Produktionsfehler zurückzuführen sind, werden in der Regel von spezialisierten E-Bike-Versicherungen abgedeckt.
- Unfälle: Schäden, die durch einen Sturz oder Kollision entstehen und den Motor beeinträchtigen, sind oft versichert.
- Wasserschäden: Bei unsachgemäßer Behandlung, wie z.B. durch übermäßiges Befahren von tiefem Wasser, kann die Deckung eingeschränkt sein. Manche Versicherungen decken jedoch auch Schäden durch Starkregen oder Pfützen ab, wenn die Komponenten dafür ausgelegt sind.
- Elektrische Defekte: Kurzschlüsse oder Probleme mit der Motorsteuerungselektronik können je nach Versicherungspolice abgedeckt sein.
- Verschleiß (eingeschränkt): Reine Verschleißschäden, die durch normale Nutzung entstehen, sind selten durch Versicherungen abgedeckt, es sei denn, es handelt sich um einen frühzeitigen oder übermäßigen Verschleiß aufgrund eines Materialfehlers.
Wann greift die Versicherung NICHT?
Es gibt eine Reihe von Umständen, unter denen deine Versicherung die Kosten für einen Motorschaden nicht übernehmen wird. Das Verständnis dieser Ausschlussklauseln ist entscheidend, um Enttäuschungen zu vermeiden.
- Unsachgemäße Wartung und Pflege: Wenn nachgewiesen werden kann, dass der Schaden durch mangelnde oder falsche Wartung entstanden ist (z.B. fehlende Reinigung, Nichtbeachtung von Herstellervorgaben), kann die Versicherung die Leistung verweigern.
- Vorsätzliche Beschädigung: Eigenverschuldete oder vorsätzliche Beschädigungen des Motors sind grundsätzlich nicht versichert.
- Regulierter Verschleiß: Normale Abnutzung von Bauteilen durch langjährige Nutzung wird in der Regel nicht von Versicherungen übernommen.
- Renntouren und Wettkämpfe: Wenn das E-Bike für Rennen oder andere sportliche Wettkämpfe genutzt wird, die über die normale Freizeitnutzung hinausgehen, können Motorschäden oft ausgeschlossen sein.
- Modifikationen: Nicht genehmigte oder unsachgemäße Umbauten am Motor oder der dazugehörigen Elektronik können zum Erlöschen des Versicherungsschutzes führen.
- Fahren unter Alkohol- oder Drogeneinfluss: Ähnlich wie beim Auto kann dies zum Verlust des Versicherungsschutzes führen.
- Überschreitung der zulässigen Belastung: Wenn das E-Bike dauerhaft über seine designierte Traglast hinaus belastet wird, kann dies als Ursache für einen Motorschaden von der Versicherung geltend gemacht werden.
- Fehlende Schlüssel-/Diebstahlsicherung: Manche Policen fordern die Verwendung spezifischer Schlösser. Wenn dein E-Bike ohne gesicherte Komponenten entwendet wurde, kann dies die Deckung beeinträchtigen, auch wenn dies primär die Diebstahlversicherung betrifft, kann es indirekt auf die Sorgfaltspflicht abzielen.
So gehst du im Schadensfall vor
Wenn du einen Motorschaden an deinem E-Bike feststellst und eine Versicherungspolice besitzt, ist ein strukturiertes Vorgehen entscheidend, um deine Ansprüche geltend zu machen.
- Sofortige Schadensmeldung: Melde den Schaden so schnell wie möglich bei deiner Versicherung. Beachte die Fristen, die in deinem Versicherungsvertrag festgelegt sind.
- Dokumentation: Fertige detaillierte Fotos oder Videos vom beschädigten Motor und dem E-Bike an. Notiere alle relevanten Details zum Zeitpunkt und Hergang des Schadens.
- Fachmännische Begutachtung: Lass den Schaden von einer autorisierten Fachwerkstatt begutachten und ein Kostenvoranschlag erstellen. Dies ist oft eine Voraussetzung für die Schadensregulierung durch die Versicherung.
- Schadenformular ausfüllen: Fülle das Schadenformular der Versicherung wahrheitsgemäß und vollständig aus.
- Einreichung von Unterlagen: Reiche alle angeforderten Dokumente ein, wie z.B. den Kostenvoranschlag, Fotos, Kaufbeleg des E-Bikes und deine Versicherungsunterlagen.
- Kooperation: Arbeite eng mit dem Versicherungsregulierer zusammen und beantworte dessen Fragen präzise.
Worauf du bei der Wahl einer E-Bike-Versicherung achten solltest
Die Auswahl der richtigen Versicherung ist entscheidend, um im Ernstfall gut abgesichert zu sein. Achte auf folgende Punkte:
- Deckungsumfang: Prüfe genau, ob der Motor explizit mitversichert ist und welche Schadensarten abgedeckt werden (Verschleiß, Herstellungsfehler, Unfall etc.).
- Leistungsgrenzen: Informiere dich über die maximale Versicherungssumme für den Motor und andere Komponenten.
- Selbstbehalt: Vergleiche die Höhe des Selbstbehalts bei verschiedenen Anbietern. Ein niedrigerer Selbstbehalt bedeutet oft eine höhere Versicherungsprämie.
- Ausschlüsse: Lies die Versicherungsbedingungen sorgfältig durch, um zu verstehen, welche Situationen nicht abgedeckt sind.
- Prämien: Vergleiche die Kosten für vergleichbare Leistungen.
- Service und Kundenbewertungen: Recherchiere die Erfahrungen anderer Kunden mit dem Versicherungsanbieter, insbesondere im Schadensfall.
- Vertragsdauer: Achte auf die Laufzeit des Vertrages und die Kündigungsfristen.
| Aspekt des Motorschadens | Wann greift die Versicherung? | Wann greift die Versicherung NICHT? | Was du prüfen solltest |
|---|---|---|---|
| Material- & Herstellungsfehler | Wenn der Schaden eindeutig auf einen Produktionsfehler zurückzuführen ist und nicht durch äußere Einflüsse verursacht wurde. | Wenn der Schaden durch unsachgemäße Nutzung oder Einwirkung von außen entstanden ist. | Herstellergarantie, dann spezialisierte E-Bike-Versicherung. |
| Unfallschäden | Bei Beschädigung des Motors durch einen Sturz oder eine Kollision, die nicht grob fahrlässig verursacht wurde. | Wenn der Unfall durch eigenes grobes Verschulden (z.B. Fahren unter Alkohol) verursacht wurde oder die Fahrtbedingungen extrem waren (z.B. Sprünge). | Genaue Unfallbeschreibung, ggf. Zeugen. |
| Verschleißschäden | Selten, nur bei übermäßigem oder frühzeitigem Verschleiß aufgrund eines versteckten Mangels. | Bei normaler Abnutzung durch regelmäßige Nutzung über die Zeit. | Spezialisierte E-Bike-Versicherungen mit erweiterter Verschleißdeckung. |
| Wasserschäden | Bei Schäden durch normalen Regen oder kurze Pfützen, wenn die Komponenten entsprechend zertifiziert sind. | Bei bewusstem Befahren von tiefen Gewässern, Hochdruckreinigern oder absichtlicher Exposition gegenüber Nässe. | Zertifizierung des Motors/E-Bikes für Wasserbeständigkeit. |
| Elektronikdefekte | Bei Kurzschlüssen oder Fehlfunktionen der Steuerkomponenten, die nicht auf äußere Einwirkung oder Manipulation zurückzuführen sind. | Wenn die Elektronik durch unsachgemäße Ladevorgänge, Umbauten oder Überspannung beschädigt wurde. | Dokumentation des Fehlerbildes. |
FAQ – Häufig gestellte Fragen zu Motorschaden am E-Bike: Wann greift eine Versicherung?
1. Muss ich meinen E-Bike-Motor regelmäßig warten lassen, damit die Versicherung zahlt?
Ja, in den meisten Fällen ist eine regelmäßige Wartung gemäß den Herstellervorgaben eine Voraussetzung für die Leistung der Versicherung. Wenn nachgewiesen werden kann, dass der Schaden durch unterlassene oder mangelhafte Wartung entstanden ist, kann die Versicherung die Leistung verweigern. Bewahre daher immer die Wartungsnachweise auf.
2. Was ist der Unterschied zwischen Gewährleistung, Garantie und Versicherungsschutz bei einem Motorschaden?
Die gesetzliche Gewährleistung greift bei Mängeln, die bereits beim Kauf vorhanden waren und schützt dich für meist zwei Jahre. Die Herstellergarantie ist eine freiwillige Leistung des Herstellers, die oft über die Gewährleistung hinausgeht und spezifische Bauteile für einen bestimmten Zeitraum abdeckt. Die Versicherung deckt hingegen Schäden ab, die durch unvorhergesehene Ereignisse wie Unfälle, Vandalismus oder bestimmte technische Defekte entstehen, oft auch über die Garantiezeit hinaus und für über Verschleiß hinausgehende Schäden, wenn die Police dies explizit einschließt.
3. Bin ich mit meiner normalen Hausratversicherung auch für den Motor meines E-Bikes versichert?
Die normale Hausratversicherung deckt in der Regel nur den Hausrat innerhalb deiner Wohnung ab. Schäden am E-Bike, einschließlich des Motors, sind meist nur dann abgedeckt, wenn sie durch Brand, Einbruchdiebstahl aus deiner Wohnung oder Sturm/Hagel verursacht werden und das Fahrrad sich ebenfalls in der Wohnung befindet. Für Schäden außerhalb des Hauses oder für technische Defekte des Motors benötigst du eine spezielle Fahrrad- oder E-Bike-Versicherung mit entsprechender Zusatzdeckung.
4. Was bedeutet „Elementarschäden“ im Zusammenhang mit einem Motorschaden?
Elementarschäden sind Schäden, die durch äußere, unkontrollierbare Naturereignisse verursacht werden. Dazu zählen beispielsweise Überschwemmungen, Erdbeben, Schneedruck oder auch Starkregen. Ob ein E-Bike-Motor durch Elementarschäden versichert ist, hängt von der spezifischen Police ab. Spezialisierte E-Bike-Versicherungen können diese Risiken oft abdecken, wobei die genauen Bedingungen und Ausschlüsse zu prüfen sind.
5. Wie hoch ist die Wahrscheinlichkeit, dass ein Motorschaden bei einem E-Bike auftritt?
Moderne E-Bike-Motoren sind in der Regel sehr robust und langlebig konzipiert. Motorschäden sind nicht die Regel, können aber dennoch auftreten. Die Wahrscheinlichkeit hängt stark von der Qualität des Motors, der Marke des E-Bikes, der Art der Nutzung und der Pflege ab. Häufige Ursachen sind Herstellungsfehler, unsachgemäße Handhabung, starke mechanische Belastungen oder Probleme mit der Elektronik. Eine gute Versicherung bietet dir finanzielle Sicherheit, falls ein solches unerwartetes Ereignis eintritt.
6. Muss ich den Schaden meiner Versicherung melden, auch wenn er geringfügig erscheint?
Ja, es ist ratsam, jeden potenziellen Schaden, der durch deine Versicherung abgedeckt sein könnte, umgehend zu melden. Auch wenn der Schaden zunächst geringfügig erscheint, kann er sich im Laufe der Zeit verschlimmern oder weitere Komponenten beeinträchtigen. Eine frühzeitige Meldung sichert deine Ansprüche und verhindert mögliche Probleme bei der späteren Schadensregulierung.


