
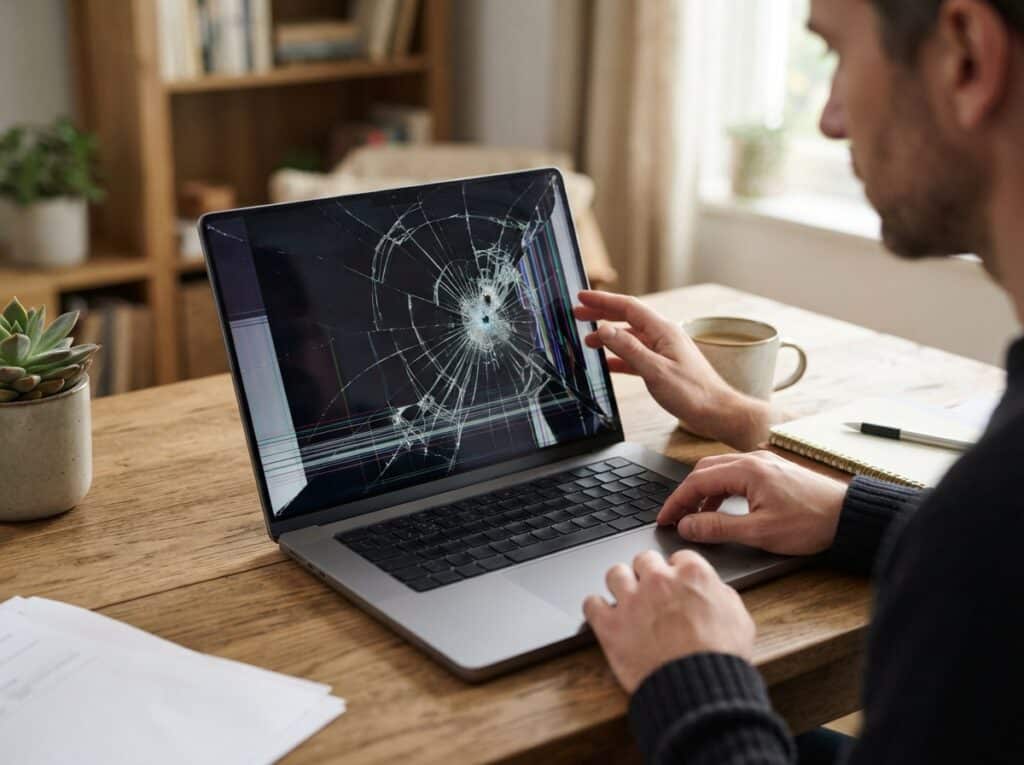
Wenn dein Laptop-Display gebrochen ist, stellt sich schnell die Frage nach der Kostenübernahme durch eine Versicherung. Die gute Nachricht ist: In vielen Fällen musst du nicht die gesamten Reparaturkosten selbst tragen.
Direkte Schadenübernahme: Welche Versicherungen greifen bei einem gebrochenen Laptop-Display?
Ein gebrochenes Laptop-Display ist ärgerlich und kann schnell zu hohen Reparaturkosten führen. Bevor du dich nach einem neuen Gerät umsiehst oder tiefer in die Tasche greifst, solltest du prüfen, welche Versicherungen dir in dieser Situation weiterhelfen können. Die wichtigsten Anlaufstellen sind die Hausratversicherung (mitunter), die spezielle Laptop- oder Elektronikversicherung und die Gewährleistung/Garantie des Herstellers oder Händlers.
Hausratversicherung: Der unerwartete Helfer?
Grundsätzlich deckt die Hausratversicherung Schäden an deinem beweglichen Besitz, die durch bestimmte Gefahren wie Feuer, Leitungswasser, Sturm oder Einbruchdiebstahl entstehen. Ein Displaybruch durch einen Sturz oder Stoß fällt in der Regel nicht unter die klassischen Risiken einer Hausratversicherung. Allerdings gibt es Ausnahmen:
- Außenversicherungsklausel: Manche Hausratversicherungen bieten eine Außenversicherung an, die Schäden auch außerhalb deiner Wohnung abdeckt. Wenn dein Laptop gestohlen wurde und dabei beschädigt wurde oder durch eine abgedeckte Gefahr zu Hause beschädigt wurde, könnte dies relevant sein. Ein einfacher Sturzschaden im häuslichen Umfeld ist aber meist ausgeschlossen.
- Elementarschadenversicherung: Schäden durch extreme Wetterereignisse wie Überschwemmung können theoretisch auch dein Laptop betreffen und unter Umständen von einer Zusatzversicherung zur Hausratversicherung abgedeckt sein. Ein direkter Displaybruch durch einen solchen Schaden ist aber eher selten.
- Fahrlässigkeit: Bei grober Fahrlässigkeit kann die Versicherung die Leistung verweigern. Ein versehentliches Herunterfallenlassen kann hier bereits problematisch sein. Es ist ratsam, die genauen Bedingungen deiner Hausratversicherung zu prüfen. Oftmals muss der Schaden über den Neuwert ersetzt werden, was zu einer Unterversicherung führen kann.
Wichtig: Prüfe unbedingt die spezifischen Bedingungen deines Versicherungsvertrags. Eine einfache Handyversicherung oder eine spezielle Laptopversicherung ist oft die direktere und sinnvollere Wahl für solche Schäden.
Die spezielle Laptop- oder Elektronikversicherung: Der Goldstandard
Eine separate Versicherung für dein Laptop oder deine Elektronikgeräte ist oft die beste Absicherung gegen einen gebrochenen Bildschirm. Diese Policen sind speziell darauf ausgelegt, Schäden abzudecken, die über die Standardrisiken einer Hausratversicherung hinausgehen. Dazu gehören in der Regel:
- Unfallschäden: Dies ist der entscheidende Punkt. Ein Displaybruch durch Herunterfallen, Anstoßen oder andere unbeabsichtigte Unfälle wird hier typischerweise abgedeckt.
- Bedienungsfehler: Versehentliche Fehler bei der Nutzung, die zu einem Schaden führen, sind oft ebenfalls inkludiert.
- Überspannungsschäden: Defekte an elektronischen Komponenten durch Stromspitzen können ebenfalls abgedeckt sein.
- Diebstahl: Viele dieser Policen beinhalten auch einen Diebstahlschutz.
- Verschleiß: Einige, aber nicht alle Policen, decken auch normale Abnutzung ab, was bei älteren Geräten relevant sein kann.
Vorteile:
- Umfassender Schutz: Deckt die häufigsten Schadensursachen ab, die bei Laptops auftreten.
- Schnelle Abwicklung: Versicherer dieser Art sind oft auf Elektronikschäden spezialisiert und bieten eine zügigere Reparatur oder Ersatz.
- Geringe Selbstbeteiligung: Oftmals fällt nur eine geringe oder gar keine Selbstbeteiligung an.
Nachteile:
- Zusätzliche Kosten: Du zahlst eine zusätzliche monatliche oder jährliche Prämie.
- Ausschlüsse: Achte auf Ausschlüsse wie vorsätzliche Beschädigung, Schäden durch Flüssigkeiten (falls nicht explizit genannt) oder Kriegsschäden.
Beim Abschluss einer solchen Versicherung solltest du genau auf die Bedingungen achten: Was genau ist versichert? Wie hoch ist die Selbstbeteiligung? Welche Nachweise sind im Schadensfall erforderlich?
Garantie und Gewährleistung: Der erste Anlaufpunkt
Bevor du überhaupt an Versicherungen denkst, solltest du prüfen, ob dein Schaden unter die Garantie oder Gewährleistung fällt.
- Herstellergarantie: Diese wird vom Hersteller des Laptops gewährt und deckt in der Regel Produktionsfehler und Defekte ab, die nicht durch äußere Einwirkungen verursacht wurden. Ein Displaybruch durch einen Sturz wird von der Herstellergarantie meist nicht abgedeckt, es sei denn, es liegt ein Produktionsfehler vor, der zu diesem Bruch geführt hat (was selten der Fall ist).
- Händlergewährleistung: In Deutschland und der EU hast du als Verbraucher bei Neugeräten eine gesetzliche Gewährleistung von zwei Jahren. Diese greift bei Mängeln, die bereits beim Kauf vorhanden waren. Bei einem Displaybruch, der später auftritt und auf eine äußere Einwirkung zurückzuführen ist, greift die Gewährleistung nur, wenn du nachweisen kannst, dass der Mangel bereits bei Übergabe bestand. In den ersten sechs Monaten nach dem Kauf wird dies sogar vermutet. Danach liegt die Beweislast bei dir. Ein Sturzschaden ist davon aber grundsätzlich ausgenommen.
Wann Garantie/Gewährleistung relevant sein kann:
- Wenn der Displaybruch offensichtlich auf einen Materialfehler oder einen Produktionsfehler zurückzuführen ist, der sich erst nach einiger Zeit bemerkbar macht.
- Wenn der Schaden durch einen unforesehenen Defekt innerhalb der Garantiezeit auftritt, der nicht auf äußere Einwirkung zurückzuführen ist.
Wichtig: Versuche niemals, einen Schaden als Garantie- oder Gewährleistungsfall auszugeben, wenn es sich tatsächlich um einen Unfallschaden handelt. Dies kann zu Problemen bei zukünftigen Schadensfällen führen.
Kreditkartenversicherung: Die versteckte Leistung
Manche Premium-Kreditkarten beinhalten integrierte Versicherungsleistungen für Einkäufe, die mit der Karte getätigt wurden. Dies kann auch eine Art Kaufschutzversicherung sein, die dich für eine bestimmte Dauer nach dem Kauf gegen Beschädigung, Zerstörung oder Diebstahl versichert. Überprüfe die Konditionen deiner Kreditkarte, ob solche Leistungen für teure Elektronikgeräte wie Laptops angeboten werden und welche Bedingungen dafür gelten. Oftmals ist die Deckungssumme begrenzt und es gibt eine maximale Versicherungsdauer (z.B. 90 oder 180 Tage nach Kauf).
Vergleich der Versicherungsoptionen für Laptop-Displaybruch
Um dir einen besseren Überblick zu verschaffen, hier eine Gegenüberstellung der verschiedenen Versicherungsoptionen:
| Versicherungsart | Typische Deckung bei Displaybruch | Vorteile | Nachteile | Kosten | Selbstbeteiligung |
|---|---|---|---|---|---|
| Hausratversicherung (ggf. mit Zusatzklauseln) | Selten, nur bei bestimmten Gefahren (z.B. Einbruchdiebstahl, Sturm mit Beschädigung) oder sehr spezifischen Klauseln. Stürze meist ausgeschlossen. | Kann bereits vorhanden sein, deckt weitere Haushaltsschäden ab. | Displaybruch durch Unfall meist nicht abgedeckt, komplexe Bedingungen, oft Unterversicherung bei Neuwert. | Teil der Gesamtprämie | Variabel, oft keine klare Regelung für Unfallschäden am Laptop. |
| Spezielle Laptop-/Elektronikversicherung | Umfassend bei Unfallschäden (Sturz, Stoß), Bedienungsfehlern, ggf. Diebstahl, Überspannung. | Direkter Schutz für das Gerät, schnelle Abwicklung, oft geringe Selbstbeteiligung. | Zusätzliche Kosten, auf das Gerät bezogen. | Ab ca. 3-15 €/Monat (abhängig von Gerätewert und Deckung) | Oft gering (z.B. 30-150 €) oder keine Selbstbeteiligung. |
| Herstellergarantie / Händlergewährleistung | Nur bei Produktionsfehlern oder Mängeln, die bereits beim Kauf bestanden. Unfallschäden ausgeschlossen. | Kostenfrei, wenn anwendbar. | Schließt typische Unfallschäden (Sturz) aus. | Kostenfrei (im Kaufpreis enthalten) | Keine |
| Kreditkartenversicherung (Kaufschutz) | Bei Unfallschäden und Diebstahl innerhalb eines bestimmten Zeitraums nach Kauf (oft 90-180 Tage). | Potenziell kostenfrei bei Nutzung der Kreditkarte. | Zeitlich begrenzt, oft Deckungsgrenzen, nicht alle Kreditkarten bieten dies. | Teil der Kreditkartengebühr oder kostenfrei. | Kann vorhanden sein, variiert stark. |
Ablauf im Schadensfall: So gehst du vor
Wenn dein Laptop-Display gebrochen ist, solltest du systematisch vorgehen, um den Schaden schnell und reibungslos regulieren zu lassen:
1. Schaden dokumentieren
Mache sofort Fotos oder Videos vom gebrochenen Display und der unmittelbaren Umgebung des Schadens. Wenn der Schaden beispielsweise durch einen Sturz entstanden ist, dokumentiere, wie das Gerät heruntergefallen ist (z.B. vom Tisch gerutscht). Bei einem Sturz im Freien dokumentiere den Ort des Geschehens.
2. Versicherungsbedingungen prüfen
Schau dir deine relevanten Versicherungsverträge (Hausrat, Elektronikversicherung) genau an. Lese die Bedingungen durch und prüfe, ob ein solcher Schaden abgedeckt ist. Achte auf Ausschlüsse und Selbstbeteiligungen.
3. Versicherung kontaktieren
Melde den Schaden umgehend bei der zuständigen Versicherung. Nutze dafür die Service-Hotline oder das Online-Schadenformular. Gib alle relevanten Informationen an, einschließlich der genauen Schadensursache und des Zeitpunkts des Vorfalls. Reiche die von dir erstellten Fotos und eventuell weitere Beweismittel ein.
4. Reparatur oder Ersatz
Je nach Versicherung und den Vertragsbedingungen wird die Versicherung entweder die Reparatur des Laptops veranlassen, eine Reparaturwerkstatt beauftragen oder dir den Reparaturkostenvoranschlag erstatten. In manchen Fällen kann bei Totalschaden auch ein Ersatzgerät angeboten oder der Zeitwert erstattet werden.
5. Kostenvoranschlag einholen (falls notwendig)
Oft fordert die Versicherung einen Kostenvoranschlag einer Fachwerkstatt an, um die Reparaturkosten zu ermitteln. Bevor du selbst etwas beauftragst, warte auf die Freigabe durch die Versicherung.
6. Nachweise sammeln
Halte alle Rechnungen, Kostenvoranschläge und Korrespondenz mit der Versicherung gut auf. Dies kann wichtig sein, falls es zu Unstimmigkeiten kommt.
Häufige Irrtümer und Fallstricke bei der Versicherung von Laptop-Displays
Es gibt einige weit verbreitete Missverständnisse, wenn es um die Versicherung von Laptops und insbesondere um Displaybrüche geht:
- Annahme: Die Hausratversicherung deckt alles. Dies ist oft nicht der Fall. Während die Hausratversicherung vieles abdeckt, sind Unfallschäden an Elektronikgeräten meist explizit ausgeschlossen, es sei denn, es liegt eine spezielle Klausel vor.
- Annahme: Garantie deckt jeden Schaden. Herstellergarantien beziehen sich in erster Linie auf Produktions- und Materialfehler. Schäden durch äußere Einwirkung wie Stürze sind davon in der Regel ausgenommen.
- Annahme: Späte Meldung des Schadens ist kein Problem. Versicherungen haben Fristen für die Schadensmeldung. Eine zu späte Meldung kann dazu führen, dass der Anspruch abgelehnt wird.
- Annahme: Reparatur selbst durchführen spart Geld. Wenn du eine Versicherung hast, die den Schaden übernimmt, solltest du keine Reparaturen ohne deren Zustimmung in Auftrag geben. Ungefragte Reparaturen können von der Versicherung abgelehnt werden.
- Annahme: Jede Versicherung zahlt den Neupreis. Manche Versicherungen, insbesondere die Hausratversicherung, zahlen oft nur den Zeitwert des beschädigten Geräts. Bei einer speziellen Elektronikversicherung ist meist der Neuwert (oder Wiederbeschaffungswert) versichert.
Wann lohnt sich die spezielle Versicherung?
Die Entscheidung für eine spezielle Laptop- oder Elektronikversicherung hängt von verschiedenen Faktoren ab:
- Wert des Laptops: Bei teuren Geräten ist die Investition in eine Zusatzversicherung oft lohnenswert, da die Reparaturkosten für ein Display schnell einen erheblichen Teil des Neupreises erreichen können.
- Nutzungsverhalten: Bist du viel unterwegs? Arbeitest du in Umgebungen, wo das Risiko eines Sturzes oder Stoßes höher ist? Dann ist eine solche Versicherung sinnvoll.
- Eigenes Risikoempfinden: Manche Menschen fühlen sich einfach sicherer, wenn ihre wertvollen Geräte umfassend abgesichert sind.
- Alter des Geräts: Bei neueren Geräten, für die du noch lange Ersatzteile oder Reparaturen zu einem fairen Preis erhalten möchtest, kann sich die Versicherung lohnen. Bei sehr alten Geräten, deren Wert stark gesunken ist, ist eine Reparatur oft unwirtschaftlich, und die Versicherung zahlt nur den Zeitwert.
FAQ – Häufig gestellte Fragen zu Laptop-Display gebrochen: Welche Versicherung kann den Schaden übernehmen?
Was tun, wenn das Laptop-Display plötzlich schwarze Flecken oder Linien zeigt, ohne dass es heruntergefallen ist?
Wenn dein Laptop-Display ohne sichtbare äußere Einwirkung wie einen Sturz oder Stoß defekt ist (z.B. durch schwarze Flecken, Streifen oder Pixelfehler), solltest du zuerst prüfen, ob noch Herstellergarantie oder Händlergewährleistung besteht. Diese Schäden werden oft als Material- oder Produktionsfehler gewertet und fallen dann nicht unter Unfallschäden von Zusatzversicherungen. Kontaktiere in diesem Fall den Hersteller oder Händler. Sollte die Garantie abgelaufen sein und eine spezielle Elektronikversicherung bestehen, melde den Schaden dort als Defekt.
Wie hoch ist die Wahrscheinlichkeit, dass meine Hausratversicherung einen Displaybruch abdeckt?
Die Wahrscheinlichkeit, dass eine Standard-Hausratversicherung einen einfachen Displaybruch durch einen Sturz oder Stoß abdeckt, ist sehr gering. Die Hausratversicherung deckt in der Regel nur Schäden durch Gefahren wie Feuer, Leitungswasser, Sturm, Hagel oder Einbruchdiebstahl ab. Nur wenn dein Laptop durch eine dieser spezifischen Gefahren beschädigt wurde oder deine Police eine sehr umfassende Außenversicherungsklausel mit eingeschlossenen Unfallschäden enthält (was selten ist), könnte sie greifen.
Welche Informationen benötige ich, um einen Schaden bei meiner Elektronikversicherung zu melden?
Um einen Schaden bei deiner Elektronikversicherung zu melden, benötigst du in der Regel folgende Informationen und Unterlagen: deine Versicherungsnummer, das genaue Modell und die Seriennummer des Laptops, eine detaillierte Beschreibung des Schadenshergangs (wann, wo und wie es passiert ist), Fotos oder Videos des Schadens, die Kaufrechnung des Laptops und ggf. einen Kostenvoranschlag für die Reparatur, falls dieser von der Versicherung gefordert wird.
Was bedeutet „Zeitwert“ im Zusammenhang mit Versicherungen?
Der Zeitwert (auch Wiederbeschaffungswert) ist der Wert eines Gegenstandes zum Zeitpunkt des Schadens unter Berücksichtigung von Alter und Abnutzung. Wenn deine Versicherung beispielsweise nur den Zeitwert erstattet, erhältst du nicht den Neupreis des Laptops zurück, sondern den Betrag, den ein gleichwertiges gebrauchtes Gerät zum Zeitpunkt des Schadens kosten würde. Bei einem Laptop kann dies nach einigen Jahren der Nutzung deutlich weniger sein als der ursprüngliche Kaufpreis.
Bin ich versichert, wenn ich meinen Laptop im Ausland benutze und er dort beschädigt wird?
Das hängt stark von deiner Versicherungspolice ab. Viele spezielle Laptop- oder Elektronikversicherungen bieten weltweiten Schutz, oft für einen bestimmten Zeitraum (z.B. bis zu 6 Wochen pro Reise). Bei der Hausratversicherung kann eine Außenversicherung auch im Ausland gelten, aber die Bedingungen sind hier oft strikter. Es ist unerlässlich, die spezifischen Klauseln deiner Police bezüglich der geografischen Abdeckung zu prüfen, bevor du ins Ausland reist.
Muss ich die Reparatur selbst bezahlen, wenn meine Versicherung den Schaden nicht abdeckt?
Wenn deine Versicherung den Schaden nicht abdeckt und keine Garantie oder Gewährleistung greift, musst du die Reparaturkosten leider selbst tragen. In diesem Fall ist es ratsam, mehrere Kostenvoranschläge von verschiedenen Reparaturwerkstätten einzuholen, um die günstigste Option zu finden. Manchmal kann es bei älteren Geräten wirtschaftlicher sein, über eine Neuanschaffung nachzudenken, anstatt hohe Reparaturkosten zu investieren.
Gilt die Versicherung auch, wenn der Schaden durch ein Haustier oder ein Kind verursacht wurde?
Ob ein Schaden, der durch ein Haustier oder ein Kind verursacht wurde, abgedeckt ist, hängt von den genauen Bedingungen deiner Versicherung ab. Bei einer speziellen Elektronikversicherung sind solche Schäden oft als Unfallschäden mitversichert, solange keine grobe Fahrlässigkeit deinerseits vorliegt. Bei der Hausratversicherung sind solche Fälle meist ausgeschlossen, es sei denn, es handelt sich um ein abgedecktes Ereignis.


