Deine geliebte HiFi-Anlage ist durch eine Überspannung beschädigt worden? Die gute Nachricht: In vielen Fällen springt eine Versicherung ein. Doch welche Police ist für den Schaden an deiner hochwertigen Audioausrüstung zuständig und welche Schritte musst du jetzt unternehmen, um die Kosten ersetzt zu bekommen?
Die Ursachen von Überspannungsschäden an HiFi-Anlagen
Überspannungen können auf verschiedene Weise entstehen und deine empfindliche HiFi-Elektronik zerstören. Blitzschläge sind die offensichtlichste Ursache, doch auch interne Netzschwankungen oder das Ein- und Ausschalten von Großgeräten im Stromnetz können zu gefährlichen Spannungsspitzen führen. Moderne HiFi-Anlagen, insbesondere solche mit integrierten digitalen Komponenten, empfindlichen Verstärkern und hochauflösenden Signalwegen, sind besonders anfällig für solche Ereignisse. Selbst ein vermeintlich harmloser Gewitterregen in der Ferne kann über das Stromnetz oder angeschlossene Antennenkabel zu Spannungsspitzen führen, die deine Geräte nachhaltig schädigen.
Welche Versicherungen kommen für den Schaden in Frage?
Die Frage, welche Versicherung zahlt, ist entscheidend. Im Wesentlichen gibt es drei Hauptkategorien von Versicherungen, die hier relevant sein können:
Hausratversicherung
Die Hausratversicherung ist oft die erste Anlaufstelle bei Schäden an deinem Eigentum innerhalb deiner Wohnung. Sie deckt in der Regel Schäden ab, die durch verschiedene Gefahren verursacht werden, darunter auch Überspannungsschäden. Wichtig ist hierbei, auf die genauen Bedingungen und Ausschlüsse in deinem Vertrag zu achten.
- Umfang: Die Hausratversicherung schützt deinen gesamten Hausrat, also alles, was sich in deinem versicherten Haushalt befindet und nicht fest mit dem Gebäude verbunden ist. Dazu gehören selbstverständlich auch deine HiFi-Anlage, Lautsprecher, Plattenspieler und Zubehör.
- Schadenursachen: Die meisten Hausratversicherungen decken Schäden durch Überspannung, die infolge eines Blitzschlags entstanden sind, ab. Auch Überspannungen durch das öffentliche Stromnetz, die nicht durch äußere Einflüsse wie einen Blitzeinschlag direkt ausgelöst wurden, sind oft mitversichert.
- Voraussetzungen: In der Regel musst du nachweisen können, dass der Schaden tatsächlich durch eine Überspannung verursacht wurde. Dies kann durch Gutachten oder Reparaturberichte erfolgen. Oftmals ist auch eine vorsätzliche oder grob fahrlässige Herbeiführung des Schadens ausgeschlossen.
- Wichtige Klauseln: Achte auf Klauseln bezüglich des sogenannten „indirekten Blitzschlags“, also Schäden, die nicht durch einen direkten Einschlag in dein Haus entstehen, sondern durch die Weiterleitung von Spannungsspitzen über das Stromnetz.
Wohngebäudeversicherung
Während die Hausratversicherung deinen beweglichen Hausrat schützt, deckt die Wohngebäudeversicherung Schäden am Gebäude selbst ab. In bestimmten Fällen kann sie aber auch für die HiFi-Anlage relevant werden, insbesondere wenn diese fest mit dem Gebäude verbunden ist oder der Schaden durch einen Schaden am Gebäude selbst verursacht wurde.
- Umfang: Schützt das Gebäude und fest damit verbundene Bestandteile.
- Relevanz für HiFi: Nur bedingt relevant für die HiFi-Anlage selbst, es sei denn, es handelt sich um fest installierte Komponenten. Relevant wird sie, wenn beispielsweise ein Schaden an der elektrischen Installation des Hauses (z.B. durch einen Blitzeinschlag in den Blitzableiter oder die Zuleitungen) zu einer Überspannung geführt hat, die dann die HiFi-Anlage beschädigt. In solchen Fällen kann die Gebäudeversicherung den Schaden am Gebäude regulieren, und die Hausratversicherung greift dann für die HiFi-Komponenten.
- Abgrenzung zur Hausratversicherung: Die Gebäudeversicherung ist primär für Schäden am Bauwerk gedacht, nicht für den darin befindlichen Hausrat.
Elektronikversicherung (spezielle Geräteversicherung)
Für besonders hochwertige oder neuwertige HiFi-Anlagen kann eine separate Elektronikversicherung sinnvoll sein. Diese Art von Versicherung ist speziell auf die Absicherung von elektronischen Geräten zugeschnitten.
- Umfang: Deckt in der Regel eine breitere Palette von Schäden ab als die Hausratversicherung, einschließlich Bedienungsfehler, Fallschäden und manchmal auch höhere Selbstbehalte bei Überspannungsschäden.
- Vorteile: Oftmals höhere Versicherungssummen und bessere Konditionen für hochwertige technische Geräte. Dies kann besonders wichtig sein, wenn der Wert deiner HiFi-Anlage die Grenzen deiner Hausratversicherung übersteigt.
- Prämien: Die Prämien sind in der Regel höher als bei einer Standard-Hausratversicherung, spiegeln aber auch den spezialisierten Schutz wider.
- Prüfe die Bedingungen: Lies genau nach, ob und wie Überspannungsschäden abgedeckt sind und ob es spezielle Ausschlüsse gibt.
Die Rolle des Blitzschlags: Direkter vs. Indirekter Einschlag
Bei der Regulierung von Überspannungsschäden spielt die Art des Blitzschlags eine wichtige Rolle. Versicherungen unterscheiden oft zwischen:
- Direkter Blitzschlag: Der Blitz schlägt unmittelbar in dein Haus oder die nahe Umgebung ein und verursacht eine massive Spannungsspitze.
- Indirekter Blitzschlag: Die Spannungsspitze wird über das Stromnetz, Telefonleitungen oder andere externe Verbindungen in dein Haus geleitet, ohne dass es zu einem direkten Einschlag am Gebäude kommt.
Früher waren Schäden durch indirekte Blitzeinschläge oft schlechter abgesichert. Heutzutage decken die meisten modernen Hausratversicherungen jedoch auch Schäden durch indirekte Blitzeinschläge ab. Es ist dennoch ratsam, die genauen Formulierungen in deinem Versicherungsvertrag zu prüfen. Viele Verträge verwenden heute den Begriff „Überspannungsschäden durch Gewitter“, was beide Arten von Blitzeinschlägen umfassen kann.
Was tun nach einem Überspannungsschaden? Die richtigen Schritte
Wenn du feststellst, dass deine HiFi-Anlage durch eine Überspannung beschädigt wurde, ist schnelles und korrektes Handeln entscheidend für die Schadensregulierung.
- Sofortige Trennung vom Stromnetz: Ziehe alle betroffenen Geräte sofort aus der Steckdose. Dies verhindert weitere Schäden und minimiert das Risiko eines Kurzschlusses oder Brandes.
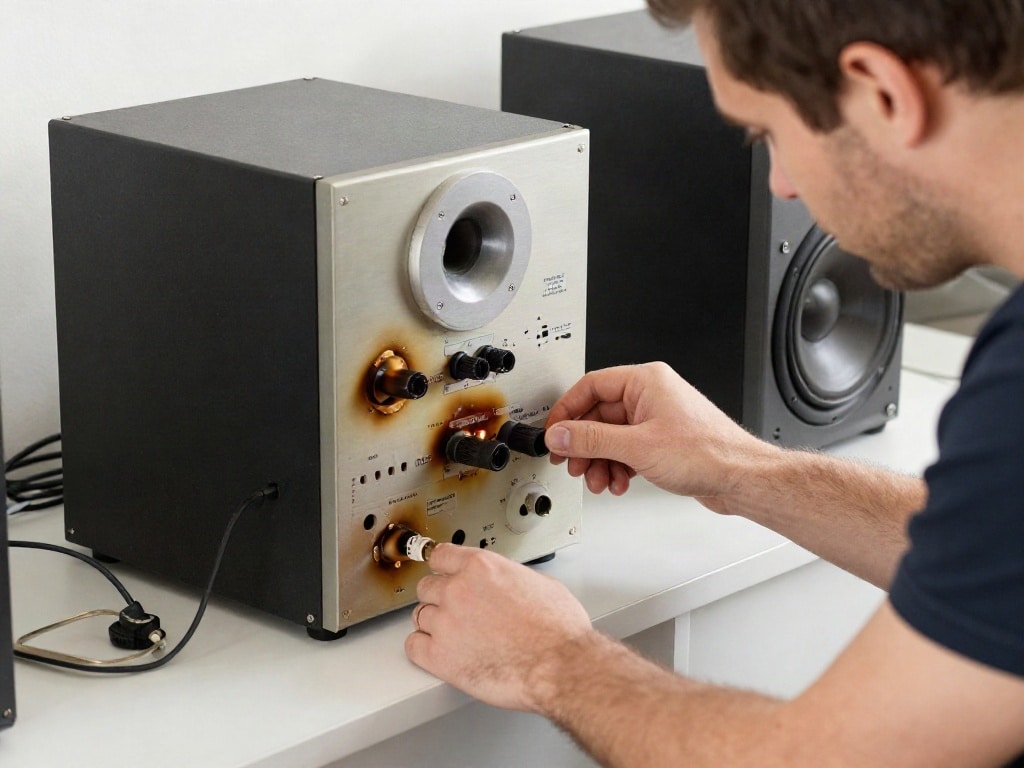
- Dokumentation des Schadens: Mache detaillierte Fotos und Videos von den beschädigten Geräten und der Stelle, an der der Schaden aufgetreten ist. Dokumentiere auch alle sichtbaren Spuren der Überspannung (z.B. Brandspuren an Steckdosen, Schmorgeruch).
- Feststellung der Ursache: Versuche, die Ursache der Überspannung einzugrenzen. War es ein offensichtliches Gewitter? Gab es andere Auffälligkeiten im Stromnetz?
- Information an den Versicherer: Melde den Schaden unverzüglich deiner Versicherung. Halte alle relevanten Informationen bereit: Wann ist der Schaden entstanden, wie ist er entstanden, welche Geräte sind betroffen, welche Werte haben die Geräte.
- Reparatur oder Gutachten: Deine Versicherung wird dich informieren, wie weiter vorzugehen ist. In der Regel wird sie dich bitten, einen Kostenvoranschlag für die Reparatur einzuholen oder einen Sachverständigen zur Begutachtung des Schadens zu beauftragen.
- Keine voreiligen Reparaturen: Führe keine Reparaturen durch, bevor deine Versicherung zugestimmt hat, da dies die Schadensregulierung erschweren kann.
- Aufbewahrung beschädigter Teile: Bewahre die beschädigten Geräte und Teile auf, bis die Versicherung den Schaden anerkannt und reguliert hat.
Wichtige Klauseln und Ausschlüsse, auf die du achten musst
Nicht jeder Schaden wird automatisch von der Versicherung übernommen. Achte besonders auf folgende Punkte in deinem Versicherungsvertrag:
- Selbstbeteiligung: Viele Verträge beinhalten eine Selbstbeteiligung, das heißt, einen Teil des Schadens musst du selbst tragen.
- Grobe Fahrlässigkeit: Wenn du den Schaden durch grobe Fahrlässigkeit verursacht hast (z.B. durch unsachgemäßen Anschluss von Geräten), kann die Versicherung die Leistung verweigern.
- Alter und Abnutzung: Versicherungen regulieren Schäden oft zum Zeitwert und nicht zum Neuwert. Das bedeutet, dass der Wertverlust des Geräts durch Alter und Abnutzung vom Entschädigungsbetrag abgezogen wird. Bei hochwertiger Elektronik kann dies eine Rolle spielen.
- Ausschlüsse für bestimmte Geräte: Überprüfe, ob deine HiFi-Anlage oder bestimmte Komponenten davon unter spezifische Ausschlüsse fallen.
- Schutz gegen Überspannungsschäden: Stelle sicher, dass „Überspannungsschäden“ explizit als versicherte Gefahr genannt sind.
Schutz vor Überspannungsschäden: Präventive Maßnahmen
Neben der Versicherung ist es auch ratsam, präventive Maßnahmen zu ergreifen, um deine HiFi-Anlage vor Überspannungsschäden zu schützen:
- Überspannungsschutzstecker und -leisten: Diese Geräte sind darauf ausgelegt, Spannungsspitzen abzufangen, bevor sie deine HiFi-Anlage erreichen. Achte auf geprüfte Qualität.
- Blitzschutz: Ein professioneller Blitzschutz für dein Haus kann das Risiko von Überspannungsschäden durch Blitzeinschläge deutlich reduzieren.
- Entkopplung bei Gewitter: Bei nahendem Gewitter ist es am sichersten, alle empfindlichen elektronischen Geräte vom Stromnetz zu trennen.
- Regelmäßige Wartung der Elektroinstallation: Eine gut gewartete Elektroinstallation minimiert das Risiko von internen Netzschwankungen.
Wann lohnt sich eine Elektronikversicherung zusätzlich?
Eine separate Elektronikversicherung kann sich lohnen, wenn du über eine sehr hochwertige und teure HiFi-Anlage verfügst, deren Wiederbeschaffungswert die Deckungsgrenzen deiner Hausratversicherung übersteigt. Auch wenn du spezielle Komponenten besitzt, die schwer zu ersetzen sind, oder wenn du von einem umfassenderen Schutz gegen eine breitere Palette von Schäden profitieren möchtest, kann diese zusätzliche Absicherung sinnvoll sein.
Wie die Versicherung den Schaden bewertet: Zeitwert vs. Neuwert
Ein wichtiger Aspekt bei der Schadensregulierung ist die Unterscheidung zwischen Zeitwert und Neuwert. Die meisten Versicherungen regulieren Schäden zum Zeitwert. Das bedeutet, sie berücksichtigen den Wert des Geräts zum Zeitpunkt des Schadens, inklusive der Wertminderung durch Alter, Abnutzung und Obsoleszenz.
Der Neuwert hingegen bezeichnet den Preis, den du heute für ein exakt gleiches oder ein gleichwertiges Neugerät zahlen müsstest. Wenn deine HiFi-Anlage beispielsweise 10 Jahre alt ist und neu 5.000 € gekostet hat, wird der Zeitwert deutlich niedriger sein. Die Versicherung zahlt dann in der Regel nur den Zeitwert abzüglich deiner Selbstbeteiligung.
In manchen Tarifen ist auch eine Neuwertentschädigung vereinbart. Dies ist besonders bei neueren Geräten vorteilhaft. Prüfe deinen Vertrag genau, welche Regelung für dich gilt.
FAQ – Häufig gestellte Fragen zu HiFi-Anlage durch Überspannung beschädigt: Welche Versicherung zahlt?
Meine HiFi-Anlage wurde durch einen Blitzeinschlag in der Nachbarschaft beschädigt. Zahlt meine Hausratversicherung?
Ja, in den meisten Fällen übernimmt deine Hausratversicherung Schäden, die durch einen Blitzschlag verursacht wurden, auch wenn der Einschlag nicht direkt in dein Gebäude erfolgte. Wichtig ist, dass der Schaden nachweislich auf eine Überspannung infolge des Gewitters zurückzuführen ist.
Ich habe keine explizite Elektronikversicherung. Kann ich trotzdem auf eine Erstattung hoffen?
Ja, die Hausratversicherung ist in der Regel die primäre Police, die für solche Schäden zuständig ist. Achte darauf, dass in deinem Vertrag Überspannungsschäden als versicherte Gefahr aufgeführt sind.
Was ist, wenn der Schaden durch eine Überspannung ohne Blitz entstanden ist, z.B. durch einen Stromausfall?
Schäden durch Überspannungen, die nicht durch Blitzschlag verursacht werden, sondern durch Schwankungen im öffentlichen Stromnetz (z.B. bei Stromausfällen oder durch defekte Infrastruktur), sind in vielen modernen Hausratversicherungen ebenfalls abgedeckt. Überprüfe jedoch die genauen Bedingungen deines Vertrages.
Muss ich einen Sachverständigen beauftragen, um den Schaden nachweisen zu lassen?
Deine Versicherung wird entscheiden, ob ein Sachverständigengutachten erforderlich ist. Oftmals reicht ein detaillierter Kostenvoranschlag einer Fachwerkstatt. Sei darauf vorbereitet, dass die Versicherung eventuell selbst einen Gutachter schickt, um den Schaden zu bewerten.
Meine HiFi-Anlage ist schon älter. Wird mir der Neupreis erstattet?
In der Regel erfolgt die Erstattung zum Zeitwert, der den Wert des Geräts zum Schadenszeitpunkt widerspiegelt, abzüglich der Wertminderung durch Alter und Nutzung. Eine Neuwertentschädigung ist nicht die Standardleistung, kann aber in einigen Tarifen vereinbart sein.
Wie lange habe ich Zeit, den Schaden meiner Versicherung zu melden?
Es gibt keine allgemeingültige Frist, aber es ist ratsam, den Schaden so schnell wie möglich nach Bekanntwerden zu melden. Verzögerungen können die Schadensregulierung erschweren.
Kann ich die beschädigten Teile selbst entsorgen, bevor die Versicherung den Schaden reguliert hat?
Nein, du solltest die beschädigten Geräte oder Teile aufbewahren, bis die Versicherung den Schaden anerkannt und die Entschädigung geleistet hat. Die Versicherung hat das Recht, die beschädigten Gegenstände zu besichtigen.
| Art der Versicherung | Was sie abdeckt | Besonderheiten bei HiFi-Überspannungsschäden | Empfehlung |
|---|---|---|---|
| Hausratversicherung | Schäden an beweglichem Eigentum im Haushalt | Deckung bei direkten und indirekten Blitzeinschlägen, oft auch bei Netzüberspannungen. Wichtig: Prüfe die Deckungssumme und Ausschlüsse. | Standard-Absicherung, meist ausreichend für durchschnittliche HiFi-Anlagen. |
| Wohngebäudeversicherung | Schäden am Gebäude selbst | Nur bedingt relevant für die HiFi-Anlage, aber wichtig, wenn der Schaden durch eine Beeinträchtigung der Gebäude-Elektrik verursacht wurde. | Primär für das Gebäude, ergänzend zur Hausratversicherung. |
| Elektronikversicherung | Spezielle Absicherung für elektronische Geräte | Umfassenderer Schutz, oft höhere Entschädigungsgrenzen, breitere Schadensursachenabdeckung. | Empfehlenswert für sehr hochwertige, teure oder spezielle HiFi-Anlagen. |
| Zusätzlicher Überspannungsschutz | Technische Geräte zum Schutz vor Spannungsspitzen | Reduziert das Risiko von Schäden, unabhängig von der Versicherung. | Wichtige präventive Maßnahme, ergänzt jede Versicherung. |