Dein Fernseher ist ein wertvolles Unterhaltungszentrum in deinem Zuhause, doch was passiert, wenn er beschädigt wird? Die Hausratversicherung kann hier eine wichtige Absicherung bieten, aber es ist entscheidend zu wissen, welche Schäden konkret abgedeckt sind und welche nicht. Verlasse dich nicht auf Annahmen, sondern informiere dich genau, um im Ernstfall bestens vorbereitet zu sein und keine bösen Überraschungen zu erleben.
Umfang der Hausratversicherung für deinen Fernseher
Die Hausratversicherung schützt deinen gesamten Hausrat, also alle beweglichen Sachen, die sich in deiner Wohnung befinden. Dazu gehört selbstverständlich auch dein Fernseher, egal ob ein moderner Smart-TV, ein klassischer Flachbildfernseher oder ein älteres Modell. Die Deckung greift jedoch nur unter bestimmten Umständen und für spezifische Schadensarten. Es ist wichtig zu verstehen, dass die Hausratversicherung primär auf den Schutz vor unvorhergesehenen Ereignissen abzielt.
Typische Schadensursachen, die von der Hausratversicherung abgedeckt sind
Deine Hausratversicherung leistet in der Regel bei folgenden Schäden an deinem Fernseher:
- Sturm und Hagel: Wenn ein starker Sturm beispielsweise Dachziegel von deinem Haus wirft und diese deinen Fernseher treffen, oder Hagelkörner durch ein beschädigtes Fenster eindringen und das Gerät zerstören, greift die Versicherung.
- Leitungswasser: Ein Rohrbruch in der Decke über deinem Wohnzimmer, der dazu führt, dass Wasser auf deinen Fernseher tropft und ihn beschädigt, ist ebenfalls versichert. Dies gilt auch für Schäden durch Frost an Wasserleitungen.
- Brand, Blitzschlag und Explosion: Wenn dein Fernseher durch einen Blitzeinschlag in dein Haus oder durch einen Brand (z.B. einen Kurzschluss) beschädigt wird, ist dies üblicherweise im Basisschutz enthalten. Auch Schäden durch eine Explosion sind abgedeckt.
- Einbruchdiebstahl und Raub: Wenn dein Fernseher bei einem Einbruch gestohlen wird, erstattet die Versicherung den Neuwert des Gerätes. Bei Raub, also wenn dir das Gerät unter Androhung von Gewalt abgenommen wird, ist der Schaden ebenfalls gedeckt.
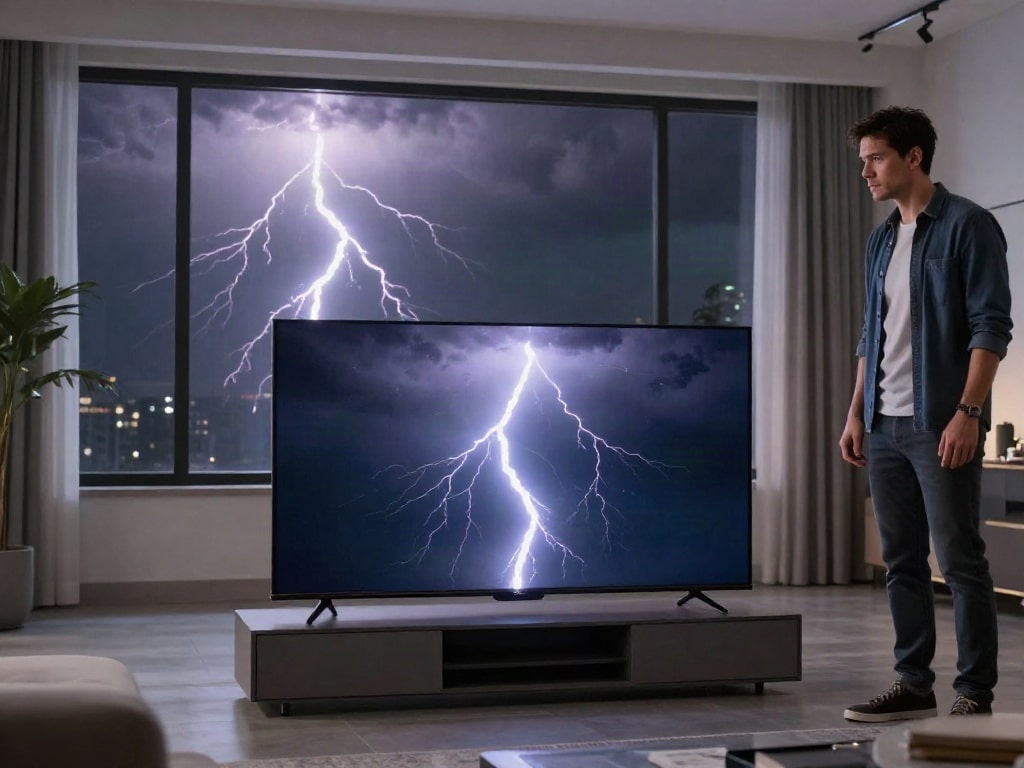
- Überspannungsschäden durch Gewitter: Wenn ein Blitz in der Nähe einschlug und die Spannung im Stromnetz so stark anstieg, dass dein Fernseher beschädigt wurde, ist dies in den meisten Policen integriert. Hier ist oft eine Deckung bis zu einem bestimmten Betrag oder sogar bis zur vollen Schadenhöhe vorgesehen.
Was ist in der Regel NICHT durch die Hausratversicherung abgedeckt?
Es gibt einige Szenarien, bei denen deine Hausratversicherung leider keine Leistung erbringt:
- Verschleiß und normale Abnutzung: Funktionieren einzelne Komponenten deines Fernsehers im Laufe der Zeit nicht mehr, oder die Bildqualität lässt altersbedingt nach, handelt es sich um normalen Verschleiß. Dies ist kein Versicherungsfall.
- Selbstverschuldete Schäden: Wenn du deinen Fernseher versehentlich fallen lässt, mit Flüssigkeit überschüttest oder beim Reinigen beschädigst, musst du den Schaden selbst tragen.
- Fehlende oder falsche Bedienung: Unsachgemäße Handhabung des Gerätes, die zu Defekten führt, fällt nicht unter die Versicherung.
- Designbedingte Mängel: Wenn ein Hersteller einen Produktionsfehler einbaut, der erst nach einiger Zeit zu Problemen führt, ist dies in der Regel eine Sache der Gewährleistung oder Garantie des Herstellers, nicht der Hausratversicherung.
- Schäden während der Reparatur oder beim Transport (falls nicht explizit vereinbart): Schäden, die entstehen, während dein Fernseher zur Reparatur gebracht oder dort repariert wird, sind oft nicht von der Hausratversicherung gedeckt. Hierfür kann eine separate Transport- oder Reparaturversicherung greifen.
- Krieg, innere Unruhen, Kernschäden: Diese Elementarschäden sind vom Versicherungsschutz ausgeschlossen und werden nur durch spezielle Policen abgedeckt.
Zusatzbausteine: Erweiterter Schutz für deinen Fernseher
Die Standard-Hausratversicherung bietet bereits eine gute Grundlage, aber für teure und moderne Unterhaltungselektronik wie Fernseher gibt es oft die Möglichkeit, den Versicherungsschutz zu erweitern. Diese Zusatzbausteine können entscheidend sein, um alle Eventualitäten abzudecken:
Geräteschutzbrief / Elektronikversicherung
Viele Versicherer bieten spezielle Geräteschutzbriefe oder Elektronikversicherungen an, die als Ergänzung zur Hausratversicherung oder als eigenständige Police abgeschlossen werden können. Diese decken oft auch Schäden ab, die die Hausratversicherung nicht abdeckt, wie:
- Bedienungsfehler: Versehentliche Beschädigungen durch Fehlbedienung können hier mitversichert sein.
- Fall- und Stoßschäden: Wenn dein Fernseher herunterfällt (z.B. beim Aufstellen oder Umräumen), kann dieser Schaden abgedeckt sein.
- Überspannungsschäden: Diese sind zwar oft auch in der Hausratversicherung enthalten, aber ein Geräteschutzbrief kann hier zusätzliche Sicherheit bieten oder die Deckungssumme erhöhen.
- Vorsatz des Versicherungsnehmers: Extremfälle, in denen du selbst absichtlich Schaden verursachst, sind natürlich auch hier meist ausgeschlossen.
- Schäden während des Gebrauchs: Hierzu zählen auch Schäden, die durch normale Nutzung entstehen und nicht als Verschleiß gelten, aber dennoch das Gerät funktionsunfähig machen.
Wichtig: Achte bei Geräteschutzbriefen auf die Laufzeit der Versicherung, die Selbstbeteiligung und die genauen Ausschlussklauseln. Oftmals ist die Laufzeit auf mehrere Jahre begrenzt und die Versicherung erlischt danach, wenn sie nicht verlängert wird.
Elementarschadenversicherung
Wenn dein Wohnort besonderen Risiken ausgesetzt ist, wie z.B. Überschwemmungen oder Rückstau, kann eine Elementarschadenversicherung sinnvoll sein. Diese deckt Schäden ab, die durch Naturereignisse wie Erdbeben, Erdrutsche, Lawinen, Vulkanausbrüche oder eben auch Starkregen und Hochwasser entstehen. Wenn dein Fernseher durch solche Ereignisse zu Schaden kommt, ist er damit abgesichert.
Überblick über die Deckung: Eine Zusammenfassung
| Schadensart | Abgedeckt durch Standard-Hausratversicherung | Zusätzlich abgedeckt durch Geräteschutzbrief/Elektronikversicherung | Hinweise |
|---|---|---|---|
| Sturm, Hagel | Ja | Ja (oft) | Deckungsbetrag prüfen |
| Leitungswasser | Ja | Ja (oft) | Keine grobe Fahrlässigkeit |
| Brand, Blitzschlag, Explosion | Ja | Ja (oft) | Keine grobe Fahrlässigkeit |
| Einbruchdiebstahl, Raub | Ja | Ja (oft) | Neuwertersatz, Diebstahlschutz |
| Überspannung durch Gewitter | Ja (oft bis zur Versicherungssumme) | Ja (oft höhere Deckung) | Genaue Bedingungen prüfen |
| Verschleiß, Abnutzung | Nein | Nein | Normaler Alterungsprozess |
| Selbstverschuldete Schäden (z.B. Fallenlassen) | Nein | Ja (oft) | Regelungen variieren stark |
| Fehlbedienung | Nein | Ja (oft) | Definition von Fehlbedienung prüfen |
| Design- oder Produktionsfehler | Nein | Nein (Herstellergarantie/Gewährleistung) | Hersteller kontaktieren |
| Elementarschäden (Hochwasser, Erdbeben etc.) | Nein (außer bei expliziter Zusatzversicherung) | Nein | Elementarschadenversicherung erforderlich |
Was tun im Schadensfall? Schritt-für-Schritt-Anleitung
Sollte dein Fernseher wider Erwarten beschädigt werden, ist schnelles und richtiges Handeln gefragt:
- Schaden minimieren: Versuche, weitere Schäden zu verhindern. Bei einem Wasserschaden beispielsweise, schalte die Stromzufuhr ab und versuche, das Wasser zu entfernen.
- Schaden dokumentieren: Mache umgehend Fotos und Videos vom beschädigten Fernseher und der Schadensursache. Je besser du den Schaden dokumentierst, desto einfacher wird die Schadensabwicklung.
- Versicherung kontaktieren: Melde den Schaden so schnell wie möglich deiner Hausratversicherung. Halte dafür deine Versicherungspolice und die Schadensdokumentation bereit. Viele Versicherer bieten hierfür Online-Portale oder spezielle Apps an.
- Anweisungen befolgen: Folge den Anweisungen deines Versicherers bezüglich der weiteren Vorgehensweise. Dies kann die Beauftragung eines Gutachters oder die Einholung von Kostenvoranschlägen für eine Reparatur beinhalten.
- Reparatur oder Ersatz: In Absprache mit deiner Versicherung wird entschieden, ob eine Reparatur des Fernsehers durchgeführt wird oder ob du einen finanziellen Ersatz erhältst. Beachte dabei die vereinbarte Selbstbeteiligung und den Neuwert bzw. Zeitwert des Gerätes.
Wichtige Faktoren bei der Wahl deiner Hausratversicherung für den Fernseher
Wenn du eine Hausratversicherung abschließt oder deine bestehende Police überprüfst, achte auf folgende Punkte im Hinblick auf deinen Fernseher:
- Versicherungssumme: Ist die Versicherungssumme hoch genug, um den Neuwert deines Fernsehers und anderer wertvoller Gegenstände abzudecken? Ein zu geringe Versicherungssumme kann im Schadensfall zu Kürzungen führen.
- Außenversicherung: Diese greift, wenn dein Hausrat vorübergehend außerhalb deiner Wohnung beschädigt wird, z.B. im Urlaub. Prüfe, ob dein Fernseher auch hier mitversichert ist.
- Überspannungsschutz: Ist ein ausreichender Überspannungsschutz enthalten, insbesondere bei modernen Geräten, die empfindlicher auf Stromschwankungen reagieren können?
- Elementarschäden: Wenn du in einer Risikozone lebst, ist die Abdeckung von Elementarschäden unerlässlich.
- Selbstbeteiligung: Wie hoch ist deine Selbstbeteiligung im Schadensfall? Eine hohe Selbstbeteiligung senkt die Versicherungsprämie, bedeutet aber im Ernstfall höhere eigene Kosten.
- Ausschlüsse und Klauseln: Lies das Kleingedruckte sorgfältig durch, um zu verstehen, welche Schäden explizit ausgeschlossen sind.
FAQ – Häufig gestellte Fragen zu Fernseher in der Hausratversicherung: Welche Schäden sind abgedeckt?
Wird der Fernseher bei einem Stromausfall durch eine Überspannung abgedeckt?
Ja, Schäden durch Überspannung, die durch Blitzschlag oder atmosphärische Entladungen verursacht werden, sind in der Regel in der Hausratversicherung abgedeckt. Es ist ratsam, die genauen Bedingungen deiner Police zu prüfen, da die Deckungssumme und etwaige Ausschlüsse variieren können.
Was ist, wenn mein Fernseher beim Umzug kaputtgeht?
Ein Schaden beim Umzug wird in der Regel nur dann von der Hausratversicherung abgedeckt, wenn die Standardversicherung auch für Schäden während des Transports aufkommt. Viele Versicherer schließen dies jedoch aus oder bieten nur eine eingeschränkte Deckung. Spezielle Umzugsversicherungen oder eine erweiterte Hausratversicherung können hier Abhilfe schaffen. Achte darauf, ob Schäden durch das Umzugsunternehmen selbst abgedeckt sind.
Ist mein Fernseher gegen Diebstahl versichert, wenn ich im Urlaub bin?
Ja, dein Fernseher ist bei Einbruchdiebstahl auch dann versichert, wenn er bei deiner Abwesenheit (z.B. im Urlaub) gestohlen wird, sofern deine Wohnung ordnungsgemäß verschlossen war. Die Außenversicherung deiner Hausratpolice kann hier ebenfalls greifen, wenn der Fernseher vorübergehend außerhalb deiner Wohnung beschädigt oder gestohlen wird.
Was bedeutet „Neuwert“ im Schadensfall bei meinem Fernseher?
Der Neuwert bedeutet, dass deine Versicherung die Kosten für die Anschaffung eines gleichwertigen, neuen Fernsehers erstattet. Das heißt, du bekommst den Betrag, den du für ein aktuelles Modell mit vergleichbarer Ausstattung bezahlen müsstest, abzüglich deiner vereinbarten Selbstbeteiligung. Bei älteren Geräten kann es auch sein, dass der Zeitwert erstattet wird.
Kann ich auch Schäden durch Verschleiß oder altersbedingte Defekte absichern?
Nein, Schäden, die durch normalen Verschleiß oder altersbedingte Abnutzung entstehen, sind grundsätzlich nicht durch die Hausratversicherung oder gängige Geräteschutzbriefe abgedeckt. Diese Versicherungen zielen auf unvorhergesehene Ereignisse ab, nicht auf den natürlichen Lebenszyklus eines Geräts.
Gilt die Versicherung auch, wenn mein Kind den Fernseher beschädigt?
Wenn dein Kind den Fernseher versehentlich beschädigt (z.B. einen Ball dagegen wirft), kann dies als selbstverschuldeter Schaden gewertet werden. Ob und in welchem Umfang hierfür eine Deckung besteht, hängt von den spezifischen Klauseln deiner Hausratversicherung ab. Manche Policen decken auch Schäden durch die versicherte Person, solange keine grobe Fahrlässigkeit vorliegt.
Wie hoch ist die Wahrscheinlichkeit, dass meine Hausratversicherung die Reparaturkosten meines Fernsehers übernimmt?
Die Wahrscheinlichkeit hängt stark von der Ursache des Schadens ab. Bei versicherten Ereignissen wie Sturm, Leitungswasser oder Brand ist die Übernahme der Reparaturkosten (bzw. des Neuwerts abzüglich der Selbstbeteiligung) hoch. Bei selbstverschuldeten Schäden oder Verschleiß ist sie hingegen sehr gering bis null. Eine genaue Prüfung der Police ist unerlässlich.