
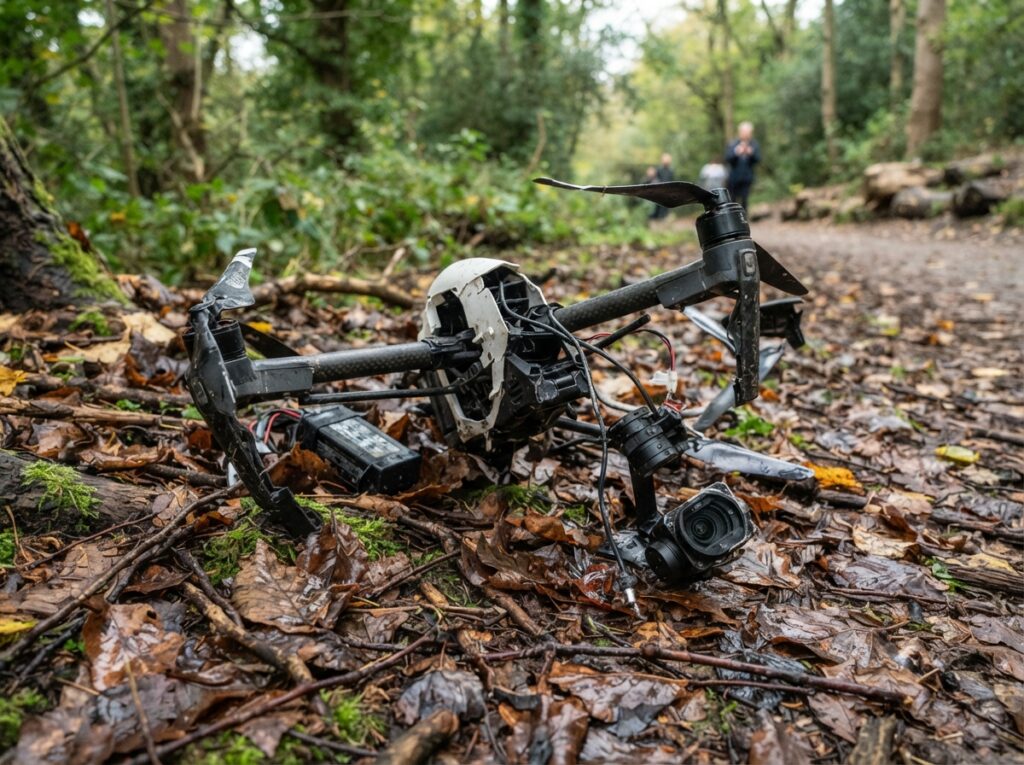
Dein Drohnenabsturz hat einen Schaden verursacht? Dann fragst du dich zurecht, welche Versicherung für die entstandenen Kosten aufkommt. Die Klärung dieser Frage hängt maßgeblich von verschiedenen Faktoren ab, insbesondere von der Art des Schadens und den abgeschlossenen Versicherungen.
Der Schadenfall: Was genau ist passiert?
Ein Drohnenabsturz kann vielfältige Folgen haben. Mögliche Schadensszenarien umfassen:
- Beschädigung der Drohne selbst (Eigenverschulden oder Fremdverschulden).
- Beschädigung von Eigentum Dritter (z.B. Autos, Gebäude, Zäune).
- Personenschäden bei Dritten durch den Absturz.
- Datenverlust oder Beschädigung von Aufnahmen.
- Umweltschäden (seltener, aber denkbar bei größeren Drohnen oder speziellen Einsätzen).
Die genaue Ursache des Absturzes (technischer Defekt, Pilotenfehler, äußere Einwirkung wie Wind oder Vandalismus) ist entscheidend für die Deckung durch die Versicherung. Ebenso relevant ist, ob der Schaden durch dich als Drohnenbetreiber verursacht wurde oder ob Dritte dafür verantwortlich sind.
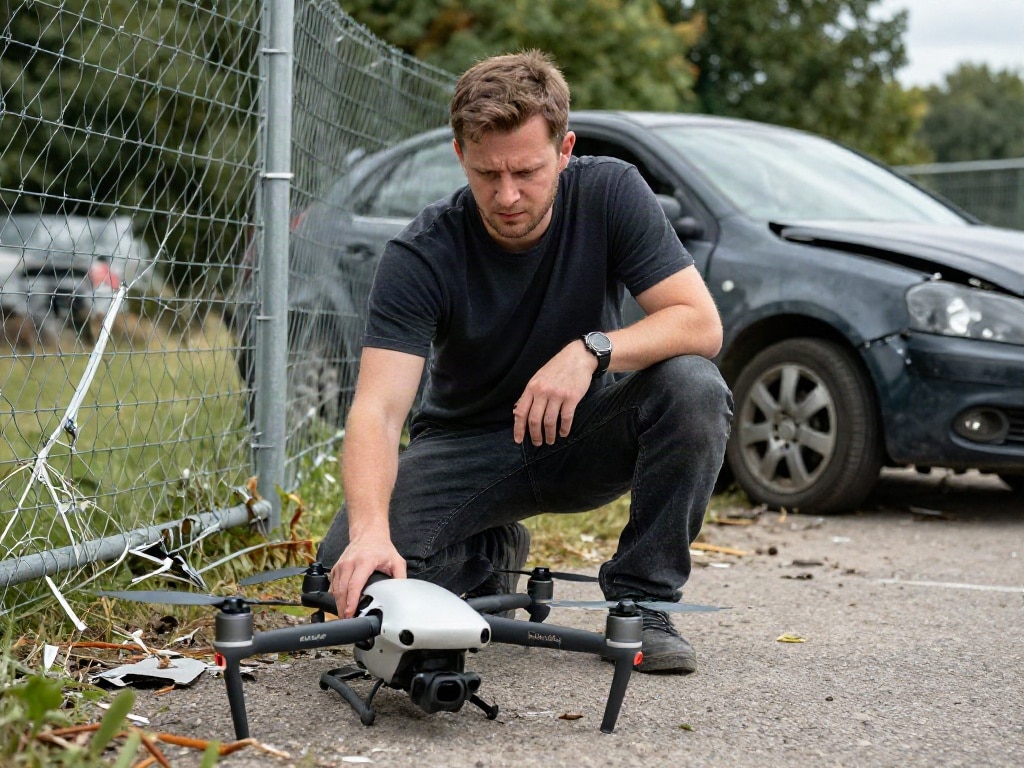
Welche Versicherungen sind relevant?
Für Drohnenbetreiber gibt es verschiedene Versicherungsmöglichkeiten, die im Schadensfall greifen können:
Die Drohnenhaftpflichtversicherung
Die Drohnenhaftpflichtversicherung ist die wichtigste und oft sogar gesetzlich vorgeschriebene Versicherung für jeden Drohnenbetreiber, insbesondere für gewerbliche Nutzer. Sie deckt Schäden ab, die deine Drohne anderen zufügt. Dazu gehören Sach- und Personenschäden an Dritten. Ohne eine solche Haftpflichtversicherung bist du im Schadensfall persönlich mit deinem gesamten Vermögen haftbar.
Wichtige Aspekte der Drohnenhaftpflichtversicherung:
- Versicherungspflicht: In vielen Ländern und für bestimmte Drohnengewichte oder Einsatzbereiche ist eine Drohnenhaftpflichtversicherung gesetzlich vorgeschrieben. Informiere dich unbedingt über die lokalen Bestimmungen.
- Deckungssummen: Achte auf ausreichend hohe Deckungssummen, um auch hohe Schadensersatzforderungen abdecken zu können.
- Geltungsbereich: Prüfe, ob die Versicherung weltweit, nur in Deutschland oder in bestimmten Regionen gilt.
- Mitversicherte Risiken: Manche Policen decken auch Schäden durch den Verlust der Fernsteuerung oder Abstürze aufgrund von Wettereinflüssen ab.
Die Drohnen-Kaskoversicherung (Teil- und Vollkasko)
Ähnlich wie bei einem Auto kann deine Drohne auch durch eine Kaskoversicherung abgesichert werden. Diese Versicherung deckt Schäden an deiner eigenen Drohne ab.
Unterschiede zwischen Teil- und Vollkasko:
- Teilkasko: Deckt in der Regel Schäden durch Diebstahl, Brand, Blitzschlag oder Absturz infolge von Elementargewalt ab. Sie greift oft nicht bei selbstverschuldeten Abstürzen.
- Vollkasko: Bietet den umfassendsten Schutz. Sie beinhaltet die Leistungen der Teilkasko und deckt zusätzlich Schäden an deiner Drohne ab, die durch Eigenverschulden (z.B. Absturz durch Pilotenfehler), Vandalismus oder unsachgemäße Bedienung entstanden sind.
Die Kaskoversicherung ist für gewerbliche und ambitionierte private Drohnenbetreiber empfehlenswert, um Investitionen in teure Drohnentechnik zu schützen.
Hausratversicherung und Privathaftpflichtversicherung
Manchmal können auch die Hausratversicherung oder die Privathaftpflichtversicherung eine Rolle spielen, allerdings mit Einschränkungen:
- Hausratversicherung: Deckt in der Regel Schäden an deinem eigenen Hausrat ab. Eine Drohne kann unter Umständen als Hausrat gelten, aber die Bedingungen der Police sind hier entscheidend. Oftmals gibt es Haftungsbeschränkungen für teure elektronische Geräte oder spezielle Outdoor-Ausrüstung. Diebstahl der Drohne kann hier abgedeckt sein. Schäden, die die Drohne verursacht, sind hier nicht abgedeckt.
- Privathaftpflichtversicherung: Deckt Schäden ab, die du als Privatperson versehentlich anderen zufügst. Manche Policen schließen Schäden durch kleine, leichte Flugmodelle bis zu einem bestimmten Gewicht mit ein. Bei größeren oder für den gewerblichen Einsatz genutzten Drohnen ist eine separate Drohnenhaftpflichtversicherung jedoch unerlässlich. Prüfe deine Police genau auf Ausschlüsse bezüglich Flugobjekten.
Wer zahlt bei einem Absturz? Die Schadenregelung im Detail
Die Frage, wer im konkreten Schadensfall die Kosten trägt, lässt sich am besten anhand der verschiedenen Szenarien beantworten:
Szenario 1: Deine Drohne verursacht Schäden an fremdem Eigentum oder an Personen
In diesem Fall greift die Drohnenhaftpflichtversicherung. Sie übernimmt die Kosten für:
- Reparaturkosten oder Wiederbeschaffungswert des beschädigten fremden Eigentums.
- Heilungskosten und Schmerzensgeld bei Personenschäden Dritter.
- Anwalts- und Gerichtskosten, wenn es zu einem Rechtsstreit kommt.
Die Versicherung prüft die Haftungsfrage. Bei eindeutigem Verschulden deinerseits übernimmt sie die berechtigten Ansprüche des Geschädigten bis zur vereinbarten Deckungssumme. Bist du nicht versichert, musst du diese Kosten aus eigener Tasche tragen.
Szenario 2: Deine Drohne stürzt ab und wird dabei beschädigt
Hier kommt die Drohnen-Kaskoversicherung (Teil- oder Vollkasko) ins Spiel.
- Wenn du eine Vollkaskoversicherung abgeschlossen hast, werden die Reparaturkosten oder der Wiederbeschaffungswert deiner Drohne übernommen, abzüglich einer vereinbarten Selbstbeteiligung. Dies gilt auch bei selbstverschuldeten Abstürzen.
- Bei einer Teilkaskoversicherung hängt die Deckung vom Schadenursache ab. Ein Absturz aufgrund eines Sturms wäre in der Regel abgedeckt, ein Absturz durch einen Pilotenfehler meist nicht.
- Wenn du keine Kaskoversicherung hast, bleibst du auf den Kosten für die Reparatur oder den Neukauf deiner Drohne sitzen.
Szenario 3: Schäden durch Dritte verursacht
Wenn deine Drohne beispielsweise durch die Handlung eines Unbefugten (z.B. Vandalismus am Startort) abstürzt und beschädigt wird, könnte die Haftpflichtversicherung des Verursachers oder die eigene Kaskoversicherung greifen.
- Die Haftpflichtversicherung des Verursachers würde die Schäden an deiner Drohne übernehmen, wenn der Dritte nachweislich schuldhaft gehandelt hat.
- Deine eigene Kaskoversicherung kann ebenfalls greifen, insbesondere wenn der Verursacher unbekannt ist oder nicht zahlen kann.
Szenario 4: Datenverlust und Aufnahmen
Schäden, die sich auf den Verlust von Daten oder Aufnahmen beziehen, sind oft nicht direkt von Standard-Drohnenversicherungen abgedeckt. Hierfür bedarf es eventuell spezieller Zusatzklauseln oder separater Versicherungen, die auf IT-Schäden oder Betriebsunterbrechungen abzielen. Prüfe deine Police genau, ob solche Risiken explizit ausgeschlossen sind.
Wann zahlt die Versicherung nicht? Ausschlüsse und Eigenverschulden
Es gibt Situationen, in denen eine Versicherung die Kostenübernahme verweigern kann:
- Vorsatz: Schäden, die du absichtlich herbeigeführt hast, werden niemals von der Versicherung übernommen.
- Fahrlässigkeit (unter bestimmten Umständen): Extreme Fahrlässigkeit, die grob fahrlässig ist (z.B. Drohnenflug unter starkem Alkohol- oder Drogeneinfluss), kann zum Verlust des Versicherungsschutzes führen.
- Ausschlussklauseln in der Police: Bestimmte Arten von Schäden oder Einsatzbereichen können in den Versicherungsbedingungen explizit ausgeschlossen sein (z.B. Flug in gesperrten Lufträumen, gewerblicher Einsatz ohne entsprechende Genehmigung).
- Fehlende Lizenzen oder Genehmigungen: Wenn du die Drohne ohne die erforderlichen Lizenzen oder behördlichen Genehmigungen betreibst, kann die Versicherung die Leistung verweigern.
- Nicht gemeldete Umbauten: Wesentliche Umbauten an der Drohne, die nicht dem Versicherer gemeldet wurden, können den Versicherungsschutz beeinträchtigen.
- Schäden durch Krieg, Terrorismus oder Kernenergie: Diese Risiken sind in der Regel von jeder Versicherung ausgeschlossen.
Schadenmeldung: Wie gehst du vor?
Im Falle eines Drohnenabsturzes und eines daraus resultierenden Schadens ist schnelles und korrektes Handeln entscheidend:
- Sicherheit zuerst: Stelle sicher, dass keine Gefahr für dich oder Dritte besteht.
- Dokumentation: Mache detaillierte Fotos und Videos vom Unfallort, der beschädigten Drohne und den betroffenen Gegenständen/Personen. Notiere dir alle relevanten Details zum Unfallhergang (Zeitpunkt, Wetterbedingungen, vermutete Ursache).
- Kontaktaufnahme mit Geschädigten: Wenn Dritte geschädigt wurden, tausche Kontaktdaten aus, aber gib keine voreiligen Schuldanerkenntnisse ab. Verweise auf deine Versicherung.
- Schadenmeldung an die Versicherung: Informiere deine Versicherung umgehend über den Vorfall. Halte dich genau an die Fristen und Vorgaben des Versicherers für die Schadenmeldung.
- Originalunterlagen aufbewahren: Hebe alle Rechnungen für Reparaturen, Ersatzteile oder ärztliche Behandlungen auf.
- Kooperation: Kooperiere vollständig mit dem Versicherer und dessen Sachverständigen.
Checkliste: Welche Versicherung brauchst du wirklich?
Die Wahl der richtigen Versicherung hängt von deinem Drohneneinsatz ab:
| Einsatzbereich | Empfohlene Versicherungen | Wichtigste Deckung |
|---|---|---|
| Hobbyflieger (sehr leichte Drohnen, rein privat) | Privathaftpflichtversicherung (prüfen, ob inkludiert), optional Drohnenhaftpflichtversicherung | Haftpflichtrisiken gegenüber Dritten |
| Ambitionierte Hobbyflieger / Fotografen (mittlere bis schwere Drohnen) | Drohnenhaftpflichtversicherung (oft Pflicht), Drohnen-Kaskoversicherung (Vollkasko empfohlen) | Haftpflichtrisiken, Eigenschäden an der Drohne |
| Gewerbliche Nutzer (z.B. Film, Inspektion, Vermessung) | Drohnenhaftpflichtversicherung (gesetzlich vorgeschrieben, hohe Deckungssummen), Drohnen-Kaskoversicherung (Vollkasko), ggf. Betriebsunterbrechungsversicherung | Umfassende Haftpflicht, Schutz der Investition, Sicherung des Geschäftsbetriebs |
FAQ – Häufig gestellte Fragen zu Drohne abgestürzt: Welche Versicherung übernimmt den Schaden?
Muss ich für den Betrieb meiner Drohne eine Versicherung haben?
Ja, in den meisten Fällen ist eine Drohnenhaftpflichtversicherung gesetzlich vorgeschrieben, insbesondere für gewerbliche Nutzer oder Drohnen mit einem bestimmten Abfluggewicht. Auch für private Nutzer wird sie dringend empfohlen, um sich vor hohen Schadensersatzforderungen zu schützen.
Was passiert, wenn meine Drohne in ein fremdes Grundstück abstürzt und dort Schaden verursacht?
Wenn du eine Drohnenhaftpflichtversicherung abgeschlossen hast, wird diese die Kosten für die Reparatur des beschädigten Grundstücks oder Eigentums sowie eventuell anfallende Personenschäden übernehmen. Ohne Versicherung haftest du persönlich.
Wer zahlt, wenn meine eigene Drohne bei einem Absturz beschädigt wird?
Schäden an deiner eigenen Drohne werden in der Regel von einer Drohnen-Kaskoversicherung (Teil- oder Vollkasko) übernommen. Eine Vollkaskoversicherung bietet den umfassendsten Schutz, auch bei selbstverschuldeten Abstürzen. Ohne Kaskoversicherung bleibst du auf den Kosten sitzen.
Deckt meine normale Privathaftpflichtversicherung auch Schäden ab, die durch meine Drohne entstehen?
Manche Privathaftpflichtversicherungen schließen Schäden durch sehr leichte Flugobjekte mit ein, aber oft nur bis zu einem bestimmten Gewicht oder für rein private Zwecke. Bei größeren Drohnen oder gewerblichem Einsatz reicht dies in der Regel nicht aus. Prüfe deine Police genau oder schließe eine separate Drohnenhaftpflichtversicherung ab.
Was ist, wenn der Absturz durch einen technischen Defekt verursacht wurde?
Wenn die Drohne über eine Kaskoversicherung verfügt und der Defekt nicht auf mangelnde Wartung oder unsachgemäße Behandlung zurückzuführen ist, kann die Kaskoversicherung die Reparaturkosten übernehmen. Die Haftpflichtversicherung greift hier nicht, es sei denn, der technische Defekt führt zu Schäden bei Dritten.
Bin ich versichert, wenn ich meine Drohne illegal fliege (z.B. in einer Flugverbotszone)?
Nein, in der Regel schließen Versicherungsbedingungen Schäden aus, die bei illegalen Handlungen oder Vergehen gegen geltende Gesetze und Vorschriften entstehen. Du würdest in einem solchen Fall weder für Schäden an deiner Drohne noch für Schäden an Dritten versichert sein.
Wie hoch ist die Selbstbeteiligung bei einer Drohnenversicherung?
Die Höhe der Selbstbeteiligung variiert je nach Versicherer und Art der Versicherung (Haftpflicht oder Kasko). Bei Kaskoversicherungen liegt sie üblicherweise zwischen 50 und 500 Euro, bei Haftpflichtversicherungen gibt es oft keine Selbstbeteiligung für die Schäden Dritter, es sei denn, es handelt sich um grobe Fahrlässigkeit deinerseits.


