

Dein Computer ist mehr als nur ein Arbeitsgerät – er ist dein Tor zur digitalen Welt, deine Quelle für Information und Unterhaltung. Ein plötzlicher Schaden oder Diebstahl kann nicht nur ärgerlich, sondern auch kostspielig sein. Hier erfährst du, wie du deinen PC und dein wertvolles Zubehör effektiv absicherst und unerwartete finanzielle Belastungen vermeidest.
Warum eine Computer-Versicherung sinnvoll ist
Moderne Computer und deren Zubehör stellen eine erhebliche Investition dar. Ob für das Home-Office, das Studium oder die private Nutzung – ein Defekt oder Verlust kann deinen Alltag empfindlich stören und hohe Wiederbeschaffungskosten verursachen. Eine spezielle Computer-Versicherung oder eine Erweiterung deiner Hausratversicherung bietet hier finanziellen Schutz und Sicherheit.
Welche Risiken deckt eine Computer-Versicherung ab?
Die Deckungsumfänge von Computer-Versicherungen können variieren, aber typischerweise umfassen sie:
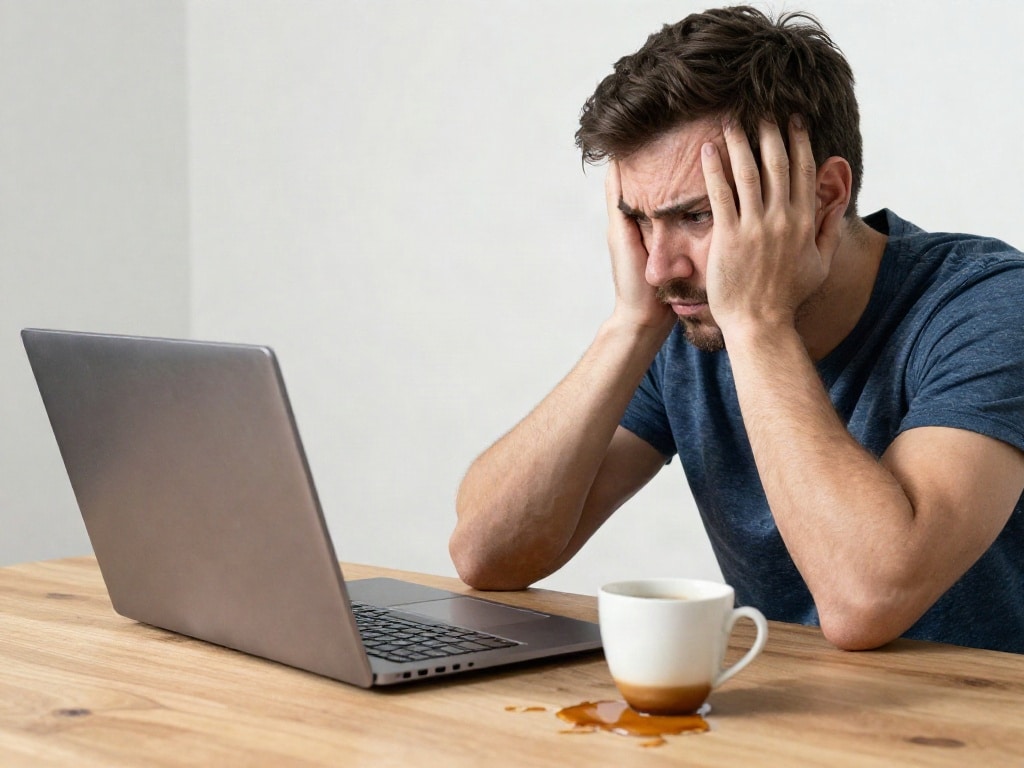
- Technikschäden: Dies beinhaltet Schäden durch Bedienungsfehler, Ungeschicklichkeit (wie das Verschütten von Flüssigkeiten), Sturzschäden, Kurzschlüsse, Überspannungsschäden (z.B. durch Blitzeinschlag) oder auch Schäden durch nicht autorisierte Dritte.
- Elementarschäden: Schutz vor Schäden durch Naturereignisse wie Überschwemmung, Brand, Sturm oder Hagel.
- Diebstahl und Einbruchdiebstahl: Wenn dein Computer oder Zubehör gestohlen wird, insbesondere nach einem Einbruch in dein Zuhause.
- Verschleiß und Abnutzung: Einige Tarife bieten auch Schutz gegen typische Abnutzungserscheinungen über einen längeren Zeitraum, was bei Standardgarantien oft ausgeschlossen ist.
- Software-Schäden: Manche Policen decken auch Kosten für die Wiederherstellung von Daten oder die Behebung von Softwarefehlern ab, die durch Viren oder Hackerangriffe entstanden sind.
- Wiederbeschaffungswert: Die Versicherung erstattet in der Regel den Neuwert oder den Zeitwert des beschädigten oder gestohlenen Geräts.
Computer-Versicherung vs. Hausratversicherung
Es ist wichtig zu verstehen, wie sich eine spezielle Computer-Versicherung von deiner bestehenden Hausratversicherung unterscheidet. Deine Hausratversicherung deckt Schäden an deinem beweglichen Hausrat, wozu auch dein Computer und Zubehör zählen, in der Regel gegen Risiken wie Feuer, Leitungswasser, Sturm, Hagel und Einbruchdiebstahl ab. Oft ist auch einfacher Diebstahl außerhalb deiner Wohnung mitversichert, allerdings meist mit Bagatellgrenzen oder Deckelungssummen.
Eine eigenständige Computer-Versicherung bietet jedoch oft einen erweiterten Schutz:
- Umfassendere Schadensursachen: Sie deckt oft auch unbeabsichtigte Beschädigungen durch Bedienungsfehler oder Ungeschicklichkeit ab, was bei der Hausratversicherung meist ausgeschlossen ist.
- Weltweiter Schutz: Für Laptops und mobile Geräte kann eine separate Versicherung oft auch weltweit gelten, während die Hausratversicherung meist auf Deutschland beschränkt ist.
- Höhere Entschädigungsgrenzen: Für wertvolle Geräte und Zubehör können die Entschädigungsgrenzen der Hausratversicherung schnell erreicht sein.
- Wiederherstellung von Daten: Die Kosten für die Rettung und Wiederherstellung von Daten sind oft ein separater Punkt in einer Computer-Versicherung.
- Keine Selbstbeteiligung bei kleinen Schäden: Manche Tarife verzichten auf eine Selbstbeteiligung bei bestimmten Schadensarten.
Für teure oder beruflich genutzte Geräte kann eine Ergänzung oder eine separate Police daher sinnvoll sein, um Lücken im Versicherungsschutz zu schließen.
Welches Zubehör kann mitversichert werden?
Neben deinem Hauptgerät, dem PC oder Laptop, kannst du in der Regel auch eine Vielzahl von Zubehörteilen mitversichern. Dazu gehören:
- Monitore und Displays
- Drucker, Scanner und Multifunktionsgeräte
- Externe Festplatten und Speichersticks
- Webcams und Mikrofone
- Tastaturen und Mäuse (insbesondere hochwertige oder ergonomische Modelle)
- Grafikkarten und Soundkarten (als Komponenten für Desktop-PCs)
- Router, Modems und Netzwerkkomponenten
- Netzteile und Ladegeräte
- Gaming-Zubehör wie Controller, VR-Headsets und Lenkräder
- Tablets und Smartphones (oft in Kombination mit dem Computer, oder als eigene Gerätekategorie)
Es ist ratsam, sich vorab genau zu informieren, welche Zubehörteile explizit in der Police aufgeführt oder in den allgemeinen Versicherungsbedingungen eingeschlossen sind, und ggf. eine separate Erwähnung wertvoller Einzelkomponenten vorzunehmen.
Die Auswahl der richtigen Versicherung: Worauf du achten solltest
Bei der Wahl einer Computer-Versicherung gibt es einige entscheidende Kriterien, die du berücksichtigen solltest, um optimalen Schutz zu gewährleisten:
- Versicherungssumme: Stelle sicher, dass die Versicherungssumme dem Neuwert deiner Geräte entspricht. Bei älteren Geräten wird oft der Zeitwert erstattet, was du ebenfalls berücksichtigen solltest.
- Schadenursachen: Prüfe genau, welche Schadensursachen abgedeckt sind. Insbesondere die Abdeckung von Bedienungsfehlern, Ungeschicklichkeitsschäden und Flüssigkeitsschäden ist für viele Nutzer essenziell.
- Selbstbeteiligung: Informiere dich über die Höhe der Selbstbeteiligung im Schadensfall. Eine geringere Selbstbeteiligung bedeutet oft höhere Versicherungsprämien, kann sich aber bei häufigen kleinen Schäden lohnen.
- Geltungsbereich: Wenn du deinen Laptop oder dein Tablet auch außerhalb deines Wohnortes nutzt, achte auf eine weltweite oder zumindest europaweite Deckung.
- Ausschlüsse und Einschränkungen: Lies das Kleingedruckte! Welche Geräte, Zubehörteile oder Schadensarten sind explizit ausgeschlossen? Gibt es Einschränkungen bei der Nutzung (z.B. gewerblicher Gebrauch)?
- Datenwiederherstellung: Kläre, ob und in welchem Umfang Kosten für die Wiederherstellung von Daten übernommen werden, falls deine Festplatte ausfällt oder deine Daten durch Viren verloren gehen.
- Neuwert- oder Zeitwertersatz: Verstehe, ob im Schadensfall der Neupreis oder der aktuelle Marktwert des Geräts erstattet wird. Bei neueren Geräten ist der Neupreis oft wünschenswert.
- Vertragslaufzeit und Kündigungsfristen: Informiere dich über die Mindestvertragslaufzeit und die Kündigungsmodalitäten, um flexibel zu bleiben.
- Kundenbewertungen und Erfahrungen: Recherchiere Erfahrungen anderer Kunden mit dem Versicherer, insbesondere im Hinblick auf die Schadenabwicklung.
Kosten und Prämien einer Computer-Versicherung
Die Kosten für eine Computer-Versicherung hängen von verschiedenen Faktoren ab:
- Wert der versicherten Geräte: Je höher der Neuwert deiner Geräte, desto höher die Prämie.
- Umfang der Deckung: Ein umfassenderer Leistungsumfang führt zu höheren Kosten.
- Selbstbeteiligung: Eine höhere Selbstbeteiligung senkt die Prämie.
- Alter der Geräte: Ältere Geräte können teurer in der Versicherung sein oder sind teilweise gar nicht mehr versicherbar.
- Anzahl der versicherten Geräte: Ob du nur einen PC oder mehrere Geräte versichern möchtest.
- Tarif des Versicherers: Jeder Anbieter hat seine eigene Preisstruktur.
Die Prämien können von wenigen Euro bis zu mehreren hundert Euro pro Jahr reichen, je nach individuellem Bedarf und dem Wert der zu schützenden Ausrüstung. Vergleiche die Angebote verschiedener Anbieter, um das beste Preis-Leistungs-Verhältnis zu finden.
Anbieter und Vergleichsportale
Es gibt eine Vielzahl von Versicherern, die spezielle Computer-Versicherungen oder Zusatzversicherungen anbieten. Dazu gehören sowohl große, etablierte Versicherungsgesellschaften als auch spezialisierte Anbieter von Elektronikversicherungen. Auch viele Elektronikfachmärkte bieten im Zuge des Kaufs von Computern und Zubehör entsprechende Versicherungsprodukte an.
Um das passende Angebot zu finden, empfiehlt es sich, verschiedene Versicherer direkt zu kontaktieren oder auf unabhängige Vergleichsportale zurückzugreifen. Diese Portale ermöglichen es dir, verschiedene Tarife und Leistungen nebeneinander zu stellen und auf dieser Basis eine informierte Entscheidung zu treffen.
Wann ist eine Computer-Versicherung besonders ratsam?
Bestimmte Situationen und Nutzerprofile machen eine Computer-Versicherung besonders empfehlenswert:
- Hoher Wert der Geräte: Wenn du teure Laptops, leistungsstarke Desktops oder professionelle Foto-/Videobearbeitungs-Hardware besitzt, die eine erhebliche finanzielle Lücke hinterlassen würden, falls sie beschädigt oder gestohlen werden.
- Berufliche Nutzung: Wenn du deinen Computer für dein Geschäft oder als Freiberufler nutzt und dessen Ausfall deinen Verdienst direkt beeinträchtigt. In solchen Fällen können auch spezielle Geschäftsinhaltsversicherungen relevant sein.
- Mobile Nutzung: Für Studenten, Pendler oder Reisende, die ihren Laptop oder ihr Tablet häufig außerhalb des Hauses verwenden, erhöht sich das Risiko von Diebstahl, Beschädigung oder Verlust.
- Kinder im Haushalt: Wenn Kinder im Haushalt leben, steigt die Wahrscheinlichkeit von versehentlichen Schäden durch Unfälle oder unsachgemäße Handhabung.
- Hohe Anschaffungskosten für Zubehör: Wenn du in teures Zubehör wie professionelle Monitore, Grafiktablets oder hochwertige Hi-Fi-Komponenten investiert hast.
- Keine ausreichenden Rücklagen: Wenn du keine finanziellen Rücklagen hast, um die Kosten für eine Neuanschaffung im Schadensfall stemmen zu können.
Schaden melden: Was du tun musst
Im Schadensfall ist schnelles und korrektes Handeln wichtig, um die Abwicklung zu erleichtern:
- Dokumentiere den Schaden: Mache Fotos oder Videos von der Beschädigung, wenn möglich. Bei Diebstahl erstelle umgehend eine Anzeige bei der Polizei.
- Informiere den Versicherer umgehend: Melde den Schaden so schnell wie möglich deinem Versicherer. Beachte die Fristen in deinen Versicherungsbedingungen.
- Sammle alle relevanten Unterlagen: Halte Kaufbelege, Seriennummern, Polizeiprotokolle und eventuell Gutachten bereit.
- Beschreibe den Vorfall detailliert: Schildere dem Versicherer genau, wie und wann der Schaden entstanden ist.
- Vermeide unsachgemäße Reparaturversuche: Repariere das Gerät nicht selbst oder durch unautorisierte Werkstätten, bevor der Versicherer zugestimmt hat, da dies den Versicherungsschutz gefährden könnte.
Häufige Missverständnisse bei Computer-Versicherungen
Es gibt einige verbreitete Irrtümer rund um die Absicherung von Computern und Zubehör, die du kennen solltest:
- Verwechslung mit Garantie: Eine Herstellergarantie deckt Produktionsfehler ab, nicht aber Schäden durch Bedienungsfehler, Unfälle oder Diebstahl.
- Annahme, dass alles abgedeckt ist: Viele Versicherungen haben Ausschlüsse, z.B. für Verschleiß, Softwarefehler (sofern nicht explizit genannt) oder Schäden durch Kriege und politische Unruhen.
- Unterschätzung des Zubehörwerts: Teures Zubehör kann schnell den Wert des Hauptgeräts übersteigen. Prüfe, ob dieses separat aufgeführt oder in der Versicherungssumme angemessen berücksichtigt ist.
- Unklare Definition von „Bedienungsfehler“: Was genau als Bedienungsfehler gilt, kann variieren. Eine klare Formulierung in den Bedingungen ist hier wichtig.
- Fehlende Aktualisierung der Versicherung: Wenn du neue, teure Geräte kaufst, musst du diese ggf. nachträglich in deine Versicherung aufnehmen oder den Wert entsprechend anpassen.
| Kategorie | Wichtige Aspekte | Vorteile der Absicherung | Mögliche Nachteile/Risiken |
|---|---|---|---|
| Schutzumfang | Technikschäden, Elementarschäden, Diebstahl, Bedienungsfehler, Flüssigkeitsschäden, Datenrettung | Umfassende finanzielle Sicherheit gegen vielfältige Risiken, die über die Standardgarantie hinausgehen. | Ausschlüsse, Einschränkungen bei bestimmten Schadensursachen (z.B. vorsätzliche Beschädigung), nicht immer weltweiter Schutz. |
| Geräte & Zubehör | PC, Laptop, Monitor, Drucker, externe Festplatten, Tablets, Smartphones, Gaming-Zubehör | Alle wertvollen Komponenten werden abgedeckt, was hohe Wiederbeschaffungskosten minimiert. | Nicht jedes Zubehörteil ist automatisch mitversichert, hohe Einzelwerte können separate Erwähnung erfordern, ggf. Höchstgrenzen pro Einzelteil. |
| Kosten & Prämie | Wert der Geräte, Leistungsumfang, Selbstbeteiligung, Versichererwahl | Prämien sind oft moderat im Verhältnis zum Wert der Geräte. Frühzeitige Absicherung verhindert hohe Kosten im Schadensfall. | Laufende Kosten, die sich über Jahre summieren. Ungenutzte Versicherungsleistungen sind eine finanzielle Belastung. |
| Vergleich & Auswahl | Tarife, Versicherungsbedingungen, Serviceleistungen, Schadenabwicklung | Individuell passender Schutz, optimiertes Preis-Leistungs-Verhältnis, Wahl eines zuverlässigen Partners. | Komplexität der Angebote, Gefahr von Fehlentscheidungen bei ungenauer Prüfung der Bedingungen, mühsame Suche nach dem besten Angebot. |
FAQ – Häufig gestellte Fragen zu Computer-Versicherung: Wie lassen sich PC und Zubehör absichern?
Muss ich meinen PC oder Laptop versichern?
Eine Versicherung ist keine Pflicht, aber sie ist sehr ratsam, wenn du den Wert deiner Geräte absichern möchtest und dir die finanziellen Folgen eines Schadens oder Diebstahls nicht leisten kannst oder willst. Gerade bei teureren Geräten oder beruflicher Nutzung kann der finanzielle Schaden immens sein.
Was ist der Unterschied zwischen Neupreis- und Zeitwertersatz?
Beim Neupreis- oder Neuwertersatz erhältst du im Schadensfall den Betrag, der notwendig ist, um ein neues, gleichwertiges Gerät zu kaufen. Beim Zeitwertersatz wird der Wert des Geräts zum Zeitpunkt des Schadens ersetzt, abzüglich der Wertminderung durch Alter und Gebrauch. Für neuere Geräte ist der Neupreis-Ersatz in der Regel vorteilhafter.
Sind Softwareprobleme oder Viren durch eine Computer-Versicherung abgedeckt?
Die Abdeckung von Softwareproblemen, Viren oder Hackerangriffen ist nicht in jeder Police enthalten. Einige spezialisierte Versicherungen bieten jedoch Zusatzbausteine oder Tarife an, die auch Kosten für die Datenrettung oder die Behebung von Software-Schäden übernehmen. Prüfe hierfür genau die Versicherungsbedingungen.
Wie lange bin ich mit meinem Laptop versichert, wenn ich im Ausland bin?
Das hängt vom Tarif ab. Viele Computer-Versicherungen für mobile Geräte bieten eine weltweite Deckung, oft allerdings mit zeitlichen Begrenzungen (z.B. 3 bis 6 Monate pro Jahr). Achte bei deiner Auswahl auf den Geltungsbereich und mögliche Einschränkungen.
Was passiert, wenn ich mein Passwort für die Versicherung vergesse?
Das Vergessen von Passwörtern betrifft in der Regel Online-Portale von Versicherern oder von dir genutzte Geräte, nicht die Police selbst. Wenn du den Zugang zu deinem Kundenkonto bei der Versicherung benötigst, gibt es meist eine Funktion zur Passwortwiederherstellung auf der Website des Anbieters. Die Police selbst ist ein schriftlicher Vertrag.
Bin ich auch versichert, wenn ich mein Gerät an Freunde verleihe?
Das hängt stark von den Versicherungsbedingungen ab. In der Regel sind Schäden, die durch Freunde oder Bekannte verursacht werden, die die Geräte mit deiner Erlaubnis nutzen, mitversichert, solange kein grober Fahrlässigkeit deinerseits vorliegt (z.B. wenn du bekanntermaßen unsichere Personen ohne Aufsicht an deine Geräte lässt). Bei Diebstahl durch geliehene Geräte sind die Regelungen oft restriktiver.
Was, wenn der Wert meiner Geräte über die Jahre steigt?
Wenn du wertvolle Upgrades vornimmst oder neue, teure Geräte erwirbst, ist es ratsam, deine Versicherungssumme entsprechend anzupassen. Dies kannst du in der Regel durch eine Vertragsänderung bei deinem Versicherer vornehmen. Dies stellt sicher, dass du im Schadensfall angemessen entschädigt wirst und verhindert Unterversicherungen.


